Vay Tiền Qua CCCD Hoạt Động Ra Sao Và Cần Những Gì
Ngày đăng: 14/09/2026
Những Điểm Chính
- CCCD trong khoản vay tín chấp đóng vai trò giấy tờ định danh, không phải tài sản bảo đảm, nên không có chuyện đem thẻ đi cầm cố để lấy tiền.
- Quy định hiện hành yêu cầu xác minh danh tính và sinh trắc học trong các trường hợp áp dụng, còn quét chip và nhận diện khuôn mặt là những phương thức có thể dùng trong quy trình đó.
- Định danh xong mới trả lời xong câu hỏi bạn có đúng là người trên thẻ hay không, còn hạn mức và lãi suất vẫn phụ thuộc vào kết quả thẩm định riêng.
Quảng cáo nói vay online chỉ cần CCCD là xong. Điều không ai nói rõ là tấm thẻ chỉ mở được bước đầu tiên. Một hồ sơ đủ giấy tờ vẫn có thể dừng lại ở bước xác minh danh tính, ở bước thẩm định, hoặc ở khả năng giao dịch trên chính tài khoản dùng để nhận tiền.
Trên app BE, người dùng khởi tạo nhu cầu vay trong ứng dụng, còn Cake by VPBank là bên cho vay có giấy phép và ra quyết định duyệt. Tấm thẻ CCCD đi vào luồng đó với đúng một nhiệm vụ là xác thực danh tính, hiểu sai nhiệm vụ đó là lý do nhiều người nghĩ vay tiền qua CCCD là một loại vay riêng.
Vay Tiền Qua CCCD Thực Chất Là Vay Gì?
Không khoản vay hợp pháp nào lấy tấm thẻ làm vật bảo đảm. Pháp luật cấm cầm cố và nhận cầm cố thẻ căn cước, nên khi ai đó đề nghị bạn cầm CCCD vay tiền, đó là lúc dừng lại. Trong sản phẩm vay chính thức, CCCD chỉ dùng để đối chiếu danh tính, và khoản vay vẫn thuộc nhóm tín chấp: bạn vay dựa trên hồ sơ và khả năng trả nợ, không dựa trên tài sản.
Nhiều người lo thẻ mình đang cầm thuộc loại cũ nên không dùng để vay được. Từ khi Luật Căn cước 26/2023/QH15 có hiệu lực, thẻ cấp theo luật mới mang tên thẻ căn cước, còn thẻ CCCD gắn chip đã cấp trước đó tiếp tục có giá trị đến hết thời hạn in trên thẻ. Vay tiền bằng căn cước công dân hay bằng thẻ căn cước mới đều dựa trên giấy tờ còn giá trị pháp lý, còn việc một quy trình cụ thể chấp nhận loại giấy tờ nào thì tùy khâu xác minh của bên cho vay.
Hiểu lầm lớn còn lại nằm ở thu nhập. Vay tiền không cần chứng minh thu nhập nghĩa là hồ sơ không đòi hợp đồng lao động hay sao kê ngân hàng, chứ không có nghĩa thu nhập bị bỏ qua. Khách hàng vẫn kê khai, và bên cho vay dùng phần kê khai đó cùng các dữ liệu khác để tính hạn mức. Cụm vay tiền chỉ cần CCCD mô tả bộ giấy tờ phải nộp, không mô tả bộ tiêu chí xét duyệt.
Định Danh Bằng CCCD Gắn Chip Hoạt Động Ra Sao?
Phần lớn người dùng chỉ thấy hai màn hình, một lần áp thẻ và một lần đưa khuôn mặt vào khung. Bên dưới hai thao tác đó là một chuỗi đối chiếu có cả dữ liệu do cơ quan Công an cấp lẫn dữ liệu của bên cho vay, và nắm được chuỗi này giúp bạn đoán ra hồ sơ đang tắc ở đâu khi có trục trặc.
Chip lưu dữ liệu để đối chiếu, không lưu hạn mức vay
Con chip gắn trong thẻ giữ thông tin cá nhân và dữ liệu sinh trắc học do cơ quan Công an ghi vào, nên nó cung cấp một nguồn dữ liệu điện tử đã xác thực để hệ thống đối chiếu danh tính. Đọc chip không trả về hạn mức vay, lịch sử trả nợ hay dữ liệu CIC.
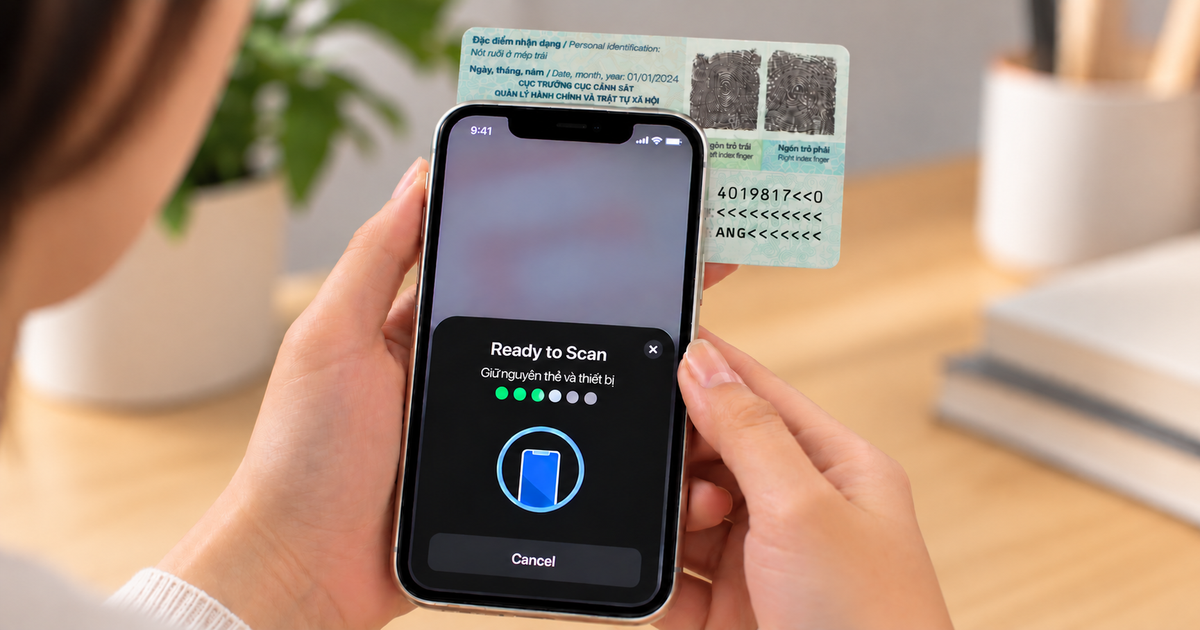
Ảnh chụp thẻ giúp hệ thống đọc thông tin hiển thị trên bề mặt, trong khi dữ liệu điện tử mã hóa nằm bên trong chip và cần thiết bị quét chip qua NFC mới đọc ra. Đó là lý do nhiều ứng dụng yêu cầu bạn áp thẻ vào mặt sau điện thoại thay vì chỉ chụp hình gửi lên.
Bước soi khuôn mặt là yêu cầu của quy định, không phải thủ tục thừa
Quy định về cho vay bằng phương tiện điện tử buộc tổ chức tín dụng nhận biết và xác minh khách hàng theo khung mà Thông tư 17/2024/TT-NHNN đặt ra cho việc mở và sử dụng tài khoản thanh toán. Khung đó gồm đối chiếu giấy tờ tùy thân và dữ liệu sinh trắc học với dữ liệu lưu trong chip của thẻ, hoặc thông qua tài khoản định danh điện tử.
Cách xác minh có thể khác nhau giữa từng ứng dụng và từng khách hàng, nên không phải ai cũng trải qua cùng một quy trình. Với người đã được xác thực điện tử khi vay online trước đó, tổ chức tín dụng có thể áp dụng phương thức phù hợp dựa trên thông tin khách hàng đã có.
Bước soi khuôn mặt chỉ phục vụ một việc. Nó xác minh đúng người đang thực hiện giao dịch và giảm nguy cơ mạo danh.
Nhận định: Quy trình xác minh không nhất thiết giống nhau với mọi khách hàng. Người đăng ký lần đầu có thể phải thực hiện nhiều bước hơn, trong khi khách hàng đã được xác minh trước đó có thể được áp dụng quy trình phù hợp với thông tin tổ chức tín dụng đã có.
Bước đọc chip trên CCCD cần áp sát mặt sau máy
Trên app BE, định danh và quyết định cho vay do hai bên khác nhau thực hiện
Quyết định duyệt hay từ chối, cấp hạn mức bao nhiêu và áp lãi suất mức nào đều thuộc về Cake by VPBank, bên cho vay có giấy phép. BE giữ vai nền tảng, nơi khách hàng khởi tạo nhu cầu vay.
Vì hai vai tách nhau, thông tin định danh không dừng lại ở nền tảng phân phối mà đi tiếp vào luồng thẩm định của bên có giấy phép. Với sản phẩm Vay Nhanh của BE, lãi suất từ 48%/năm tính trên dư nợ giảm dần, và mỗi khách hàng nhận một mức riêng theo kết quả thẩm định.
Cần Chuẩn Bị Những Gì Trước Khi Đăng Ký?
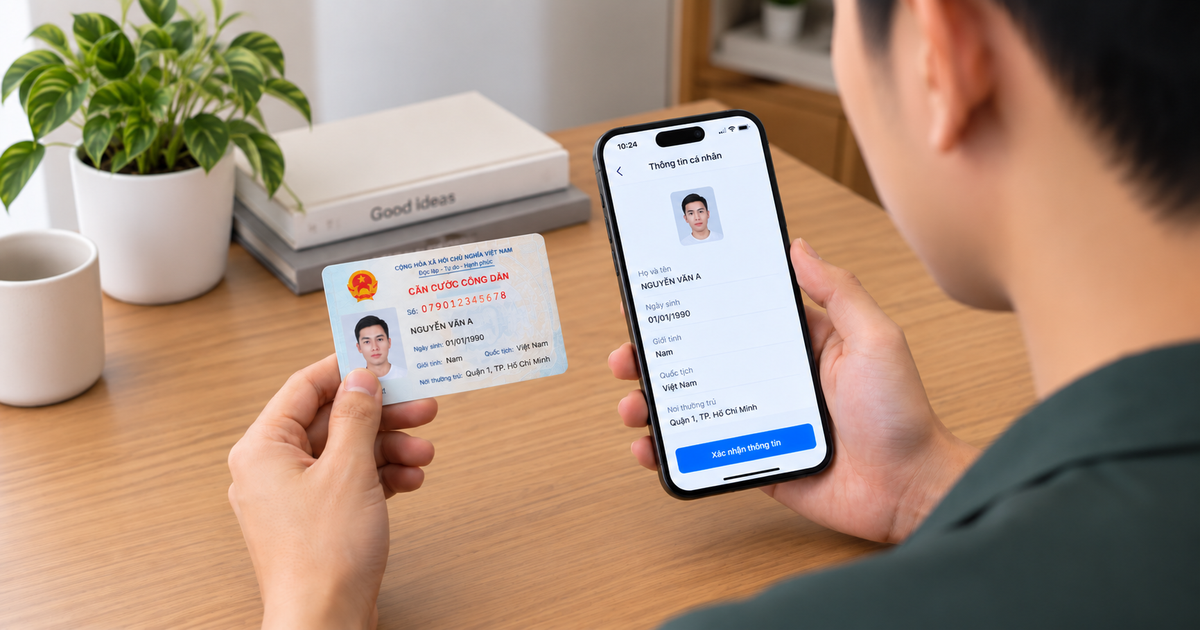
Hồ sơ dừng lại ở khâu chuẩn bị vì một chi tiết không khớp giữa các giấy tờ đứng tên bạn, chứ không phải vì bạn thiếu điều kiện vay. Đối chiếu lại trước khi bấm đăng ký chỉ mất vài phút, còn phát hiện khi đang nộp dở thì phải làm lại từ đầu.
Thẻ căn cước còn hiệu lực và đúng chính chủ
Thẻ hết hạn, hư hỏng hoặc không đọc được dữ liệu cần thiết có thể khiến quá trình xác minh không hoàn tất, và hồ sơ dừng lại dù các điều kiện khác đều đạt. Kiểm tra hạn thẻ trước khi mở ứng dụng giúp bạn tránh một vòng nộp lại, và trong cách vay tiền bằng CCCD thì đây là bước tốn ít công nhìn lại.
Yêu cầu về hiệu lực kéo dài suốt quá trình sử dụng tài khoản, không chỉ tại thời điểm đăng ký. Giấy tờ hết hiệu lực giữa kỳ vay có thể khiến tài khoản thanh toán dùng để nhận tiền và trả nợ bị hạn chế giao dịch cho tới khi thông tin được cập nhật.
Số điện thoại chính chủ và một tài khoản ngân hàng đứng tên mình
Mã xác thực gửi về số thuê bao đã đăng ký trong hồ sơ, và SIM phải chính chủ, trùng khớp với số đó. Dùng số của người khác để nhận mã sẽ làm hồ sơ dừng lại ở bước xác thực.
Tiền giải ngân chuyển vào tài khoản đứng tên người vay. Một yêu cầu chuyển tiền giải ngân cho người thứ ba là dấu hiệu cần cảnh giác, và nên kiểm tra lại trước khi làm theo.
Sai một thông tin là hồ sơ dừng lại
Điều kiện tuổi khác nhau theo từng sản phẩm
Mỗi sản phẩm vay đặt một khung tuổi riêng, không có ngưỡng chung cho tất cả. Cùng một người có thể đủ tuổi đăng ký sản phẩm này nhưng chưa đủ tuổi cho sản phẩm khác. Ba sản phẩm vay trên BE quy định như sau:
- Vay Nhanh áp dụng cho khách hàng 20–50 tuổi.
- Ứng Tiền áp dụng cho khách hàng 18–50 tuổi.
- Ví Trả Sau áp dụng cho khách hàng 18–50 tuổi.
Người 18 tuổi vẫn có lựa chọn dù chưa đủ điều kiện Vay Nhanh, và điều kiện vay tín chấp ở tuổi 18 khác nhau tùy sản phẩm bạn chọn.
Tuổi là điều kiện riêng để xác định khách hàng có đủ điều kiện đăng ký hay không. Thu nhập được xem xét ở bước khác và có thể ảnh hưởng đến hạn mức được đề nghị, thay vì được áp theo một ngưỡng cố định cho từng độ tuổi.
Vì Sao Có CCCD Vẫn Có Thể Bị Từ Chối?
Nhận kết quả từ chối, nhiều người quay lại kiểm tra xem CCCD của mình có sai sót gì không. Giấy tờ hiếm khi là nguyên nhân, vì những tiêu chí quyết định nằm ở các bước chạy sau khi định danh xong.
Định danh xong không đồng nghĩa được duyệt
Định danh trả lời đúng một câu hỏi: người nộp hồ sơ có phải là người trên thẻ hay không. Quyết định cho vay lại dựa trên khả năng trả nợ và dữ liệu thẩm định, và hai việc đó chạy tách nhau.
Không sản phẩm vay hợp pháp nào duyệt mọi hồ sơ. Một quảng cáo hứa hồ sơ nào cũng vay được là chỗ đáng dừng lại để xem bên đứng sau có giấy phép hay không, và đó cũng là tiêu chí đầu tiên khi chọn app vay tiền online uy tín.
Lịch sử tín dụng vẫn nằm trong bộ tiêu chí
Thông tin về các khoản vay và tình trạng thực hiện nghĩa vụ trả nợ được CIC ghi nhận, và tổ chức tín dụng có thể khai thác dữ liệu này khi đánh giá tín dụng. Một khoản nợ đang quá hạn ở tổ chức khác có thể ảnh hưởng tới kết quả dù giấy tờ của bạn hợp lệ, và nợ xấu có vay được không còn tùy nhóm nợ cùng chính sách của từng bên.
Bị từ chối một lần không đóng cửa vĩnh viễn. Nếu nguyên nhân liên quan tới khoản nợ quá hạn, xử lý xong nghĩa vụ rồi chờ dữ liệu tín dụng cập nhật có thể cải thiện hồ sơ, nhưng không bảo đảm khoản vay lần sau sẽ được duyệt.
Nhận định: Hoàn tất xác minh danh tính không đồng nghĩa khoản vay đã được phê duyệt. Xác minh trả lời câu hỏi bạn là ai, còn quyết định cho vay dựa trên khả năng trả nợ.
Hạn mức và lãi suất thật chỉ xuất hiện sau khi hoàn tất định danh, nên bước tiếp theo đáng làm là mở app BE, vào mục vay và đi hết bước định danh bằng CCCD để nhìn thấy con số của chính mình. Con số đó mới là căn cứ để cân nhắc khi nào nên vay tiêu dùng, và phần đáng vay luôn là phần nằm trong khả năng trả nợ hằng tháng.
Câu Hỏi Thường Gặp
Dùng tài khoản định danh điện tử VNeID thay cho quét chip được không?
Quy định cho phép đối chiếu sinh trắc học qua tài khoản định danh điện tử như một lựa chọn song song với dữ liệu lưu trong chip của thẻ. Phương thức được hỗ trợ phụ thuộc vào quy định áp dụng cho từng trường hợp khách hàng và vào quy trình kỹ thuật của tổ chức tín dụng. Khi ứng dụng đang yêu cầu quét chip, đó không phải dấu hiệu thẻ của bạn có vấn đề.
Vay qua CCCD có bị ghi vào CIC không?
Khoản vay tại tổ chức tín dụng thuộc nhóm thông tin phải báo cho CIC. Thông tin khoản vay và quá trình thực hiện nghĩa vụ trả nợ trở thành một phần lịch sử tín dụng được CIC ghi nhận. Dữ liệu này đi theo con người chứ không theo từng ứng dụng, nên đổi app vay không xóa được phần lịch sử cũ.
Có người dùng ảnh CCCD của tôi để vay thì sao?
Ảnh giấy tờ đơn thuần không phải là toàn bộ quy trình xác minh danh tính. Tùy trường hợp, hệ thống còn áp dụng thêm các bước xác thực danh tính hoặc đối chiếu sinh trắc học theo quy định. Người bị lộ thông tin vẫn nên tra soát các khoản vay đang đứng tên mình, theo cách kiểm tra CCCD có bị lợi dụng và trình báo cơ quan công an khi phát hiện bất thường.