Những Tổ Chức Tín Dụng Được Phép Cho Vay Tín Chấp Tại Việt Nam
Ngày đăng: 23/09/2026
Những Điểm Chính
- Người vay qua ứng dụng trên thực tế hầu như chỉ gặp hai trong bốn loại hình mà luật công nhận, là ngân hàng và công ty tài chính.
- Ngân hàng số không phải một loại hình riêng trong luật, nên phải tra tên ngân hàng đứng sau thương hiệu chứ không tra tên ứng dụng.
- Mức lãi cao không tự làm một khoản vay thành bất hợp pháp, vì trần 20%/năm của Bộ luật Dân sự không áp cho ngân hàng và công ty tài chính.
Có ứng dụng, có website và có mã số doanh nghiệp vẫn chưa chứng minh được một đơn vị được phép cho vay với tư cách tổ chức tín dụng. Thứ cần xác định là ai thực sự đứng tên cho vay, và hoạt động đó có nằm trong phạm vi pháp luật cho phép hay không.
Câu hỏi đúng không phải là ứng dụng này có uy tín không, mà là bên cấp khoản vay có giấy phép hay không. Trả lời được câu đó thì chỉ cần biết những loại hình tổ chức nào có thể cấp tín dụng, chứ không cần đi sâu vào định nghĩa.
Loại Hình Nào Được Phép Cho Vay Tín Chấp
Quy định cho vay tín chấp không tạo ra một nhóm giấy phép riêng, nên câu trả lời nằm ở 4 loại hình mà luật công nhận: ngân hàng, tổ chức tín dụng phi ngân hàng, tổ chức tài chính vi mô và quỹ tín dụng nhân dân. Theo khoản 38 Điều 4 Luật Các tổ chức tín dụng 2024, đó là các tổ chức kinh tế có tư cách pháp nhân thực hiện một, một số hoặc tất cả hoạt động ngân hàng. Các tổ chức cho vay tín chấp theo giấy phép hoạt động ngân hàng tại Việt Nam hoặc nằm trong 4 loại hình đó, hoặc là chi nhánh ngân hàng nước ngoài, nhóm không thuộc 4 loại hình nhưng vẫn được cấp tín dụng.
Ngân hàng được thực hiện tất cả hoạt động ngân hàng
Phạm vi rộng là lý do một ngân hàng vừa giữ tiền gửi của bạn vừa có thể cho bạn vay. Khoản 21 Điều 4 của luật này xếp ngân hàng vào nhóm có thể làm đầy đủ các hoạt động ngân hàng, gồm nhận tiền gửi, cấp tín dụng và cung ứng dịch vụ thanh toán. Nhóm này gồm ba loại hình:
- Ngân hàng thương mại
- Ngân hàng chính sách
- Ngân hàng hợp tác xã
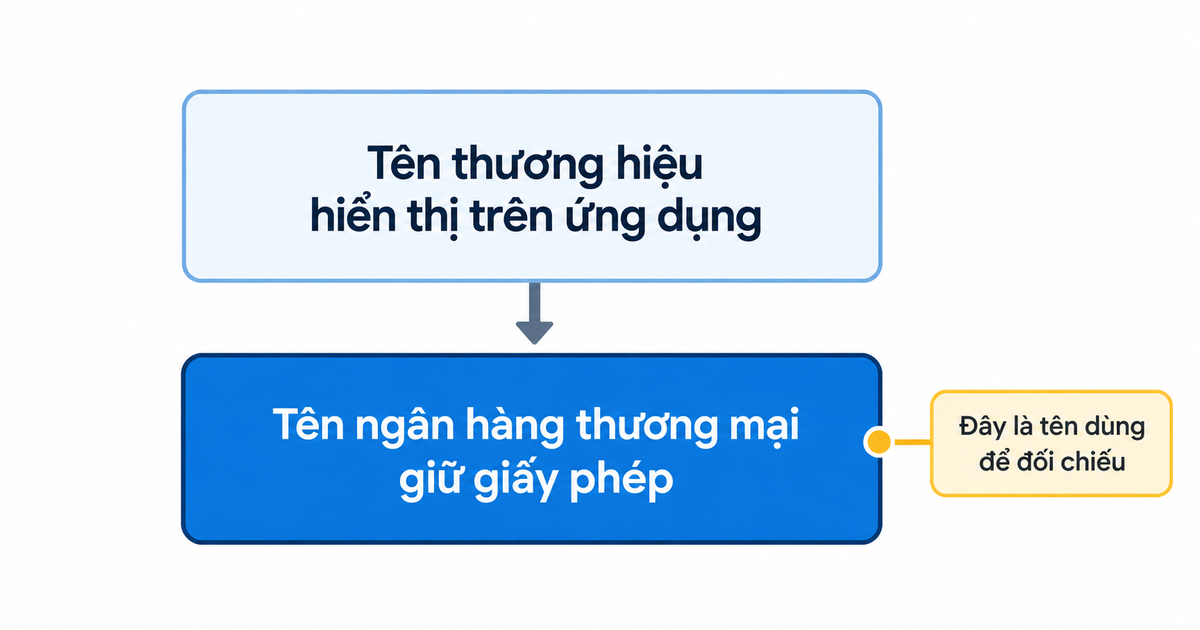
Ngân hàng số là khái niệm hay gây nhầm. Luật không có loại hình nào mang tên như vậy. Một thương hiệu ngân hàng số vẫn chạy trên giấy phép của một ngân hàng thương mại và chỉ khác ở kênh phục vụ, nên khi cần đối chiếu thì đối chiếu bằng tên ngân hàng đứng sau thương hiệu đó.
Thương hiệu ngân hàng số chạy trên giấy phép ngân hàng
Công ty tài chính được phép cho vay trong phạm vi giấy phép
Công ty tài chính là một dạng tổ chức tín dụng phi ngân hàng, được phép cấp tín dụng nhưng không nhận tiền gửi của cá nhân và không cung ứng dịch vụ thanh toán qua tài khoản khách hàng. Hai giới hạn đó giải thích phần lớn cách nhóm này vận hành. Luật 2024 chia nhóm này thành công ty tài chính tổng hợp và công ty tài chính chuyên ngành, trong đó các công ty tài chính tiêu dùng quen thuộc trên thị trường nằm ở nhóm chuyên ngành, cùng với bao thanh toán và cho thuê tài chính.
Đây cũng là loại hình người vay gặp nhiều nhất khi tìm hiểu các hình thức vay tiêu dùng, kể cả khoản vay không có tài sản bảo đảm.
Lãi suất của nhóm này thường cao hơn ngân hàng, và nhiều người lấy luôn mức lãi làm căn cứ nhận biết tín dụng đen. Mức lãi cao không tự chứng minh khoản vay bất hợp pháp. Thứ cần kiểm tra vẫn là pháp nhân đứng tên cho vay, giấy phép của pháp nhân đó và các điều kiện áp dụng cho khoản vay.
Tài chính vi mô và quỹ tín dụng cho vay giới hạn
Hai loại hình còn lại chỉ phục vụ một phạm vi hẹp. Cả hai vẫn là tổ chức tín dụng theo luật, chỉ khác ở nhóm khách hàng được phục vụ. Quỹ tín dụng nhân dân hoạt động dưới hình thức hợp tác xã, thực hiện một số hoạt động ngân hàng và hướng tới mục tiêu tương trợ giữa các thành viên. Tổ chức tài chính vi mô cũng gắn với một địa bàn và một nhóm khách hàng đã đăng ký, không phục vụ khách hàng trên toàn quốc.
Hệ quả thực tế khá rõ. Người vay qua ứng dụng gần như không gặp hai nhóm này, nên khi đối chiếu một bên cho vay online, hai nhóm cần cân nhắc trước là ngân hàng và công ty tài chính.
App Cho Vay Có Phải Bên Cho Vay Không
Không nhất thiết. Nơi bạn nộp hồ sơ và nơi cấp khoản vay có thể là hai pháp nhân khác nhau, hợp pháp và tách bạch về trách nhiệm. Người vay thường chỉ nhìn thấy một trong hai.
Nền tảng phân phối không phải bên cấp khoản vay
Một ứng dụng có thể nhận hồ sơ mà không đứng tên cấp khoản vay. Trên màn hình, mọi thứ diễn ra trong một ứng dụng duy nhất. Về pháp lý, có ít nhất hai pháp nhân tham gia, và trách nhiệm của họ không giống nhau.
Mô hình trên app BE là một ví dụ. Khoản vay do Cake by VPBank cấp và giải ngân theo quy trình vay online, còn BE đóng vai trò nền tảng phân phối trong ứng dụng chứ không phải bên cho vay. Cake by VPBank là thương hiệu ngân hàng số vận hành theo giấy phép của Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank), nên khi đối chiếu trên danh sách của Ngân hàng Nhà nước, bạn tra tên ngân hàng chứ không tra tên thương hiệu. Người dùng thao tác trên giao diện BE, nhưng quan hệ tín dụng phát sinh với Cake by VPBank.
Muốn kiểm chứng thì không tra ở phần giới thiệu của ứng dụng. Tên pháp nhân cấp tín dụng phải xuất hiện trong hợp đồng, và hợp đồng mới là văn bản dùng để đối chiếu.
Cho vay ngang hàng nằm ngoài hệ thống tổ chức tín dụng
Cho vay ngang hàng là mô hình một nền tảng đứng giữa, kết nối người cần vay với người có tiền cho vay, và bản thân nền tảng không mang giấy phép hoạt động ngân hàng. Khoản vay phát sinh vì vậy là giao dịch dân sự giữa hai bên. Từ 1/7/2025, Nghị định 94/2025/NĐ-CP cho phép thử nghiệm có kiểm soát mô hình này với giấy chứng nhận do Ngân hàng Nhà nước cấp, nhưng giấy chứng nhận đó không phải giấy phép hoạt động ngân hàng.
Phân biệt này kéo theo một hệ quả về lãi suất mà nhiều bài hướng dẫn đang nói ngược. Trần 20%/năm tại Điều 468 Bộ luật Dân sự 2015 áp cho hợp đồng vay tài sản trong quan hệ dân sự, và chính điều luật đó nói rõ trần này không áp khi luật khác có quy định riêng Pháp luật ngân hàng mới là thứ điều chỉnh lãi suất của ngân hàng và công ty tài chính, nên lấy mốc 20% ra đo nhóm này là áp sai tầng quy định.
Nhận định: Trần 20%/năm của Bộ luật Dân sự không áp cho khoản vay tại ngân hàng và công ty tài chính. Theo Điều 100 Luật 2024, lãi suất do hai bên thỏa thuận theo quy định pháp luật.
Làm Sao Kiểm Tra Một Bên Cho Vay Hợp Pháp
Toàn bộ thao tác đối chiếu mất vài phút, và chỉ cần hai thứ là tên pháp nhân đầy đủ cùng một trang thông tin công khai của cơ quan quản lý.
Tra thông tin giấy phép trên trang Ngân hàng Nhà nước
Ngân hàng Nhà nước công bố danh sách theo từng nhóm tổ chức tín dụng tại Việt Nam, mỗi nhóm một bảng riêng. Mỗi dòng trong bảng kèm số giấy phép và ngày cấp theo từng nhóm tổ chức tín dụng tại Việt Nam và cập nhật theo kỳ.
Đối chiếu bằng tên pháp nhân đầy đủ, không bằng tên thương hiệu. Một pháp nhân có thể vận hành nhiều thương hiệu khác nhau, và tên hiển thị trên ứng dụng thường là tên thương hiệu.
Điểm hay bị suy diễn sai là chuyện CIC. Đơn vị không nằm trong danh sách đó không có nghĩa khoản vay nằm ngoài CIC, vì tổ chức ngoài hệ thống vẫn có thể báo cáo theo diện tổ chức tự nguyện khi ký hợp đồng trao đổi thông tin với CIC và có sự đồng ý của người vay.
Hợp đồng phải ghi rõ pháp nhân cấp tín dụng
Hợp đồng tín dụng nêu:
- Tên bên cho vay
- Lãi suất
- Các loại phí
- Nghĩa vụ trả nợ
Thiếu bất kỳ mục nào trong số đó là dấu hiệu nên dừng lại trước khi ký, không phải chi tiết để bỏ qua.
Có một dấu hiệu khác còn dứt khoát hơn. Yêu cầu chuyển tiền trước khi giải ngân không nằm trong quy trình của tổ chức đã có giấy phép, dù khoản tiền đó mang tên gọi nào.
Vòng kiểm tra khép lại khi bạn lấy tên bên cho vay trong hợp đồng và đối chiếu ngược lên danh sách của Ngân hàng Nhà nước. Hai bước, cùng một cái tên.
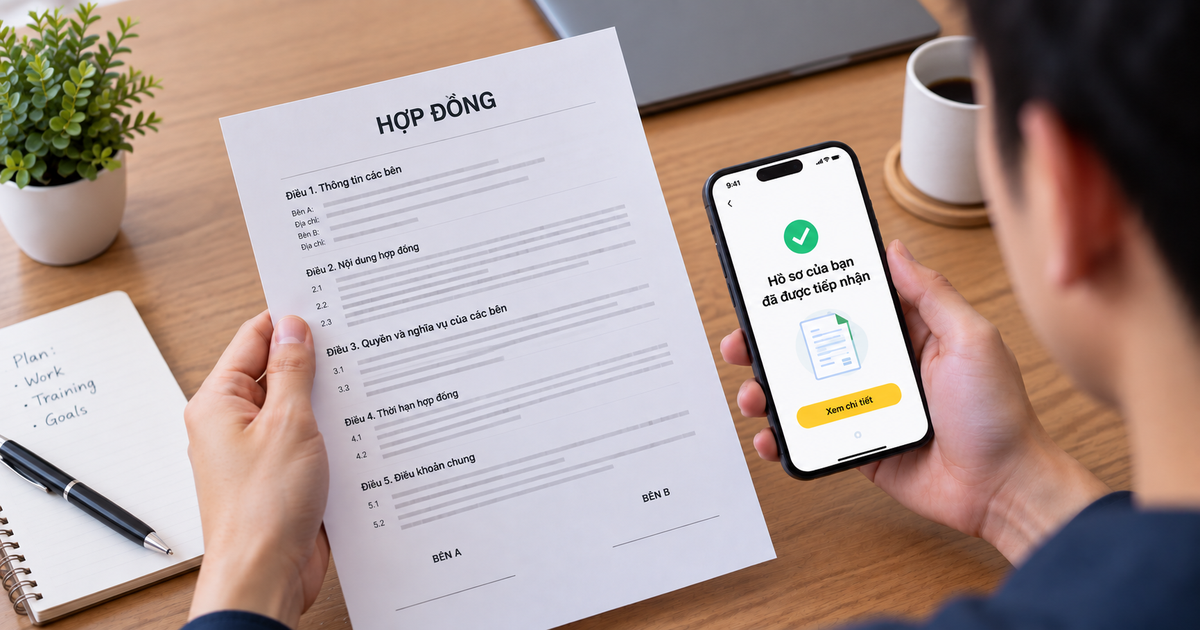
Tên bên cho vay thường nằm ở trang đầu
Mở phần thông tin pháp lý trong ứng dụng bạn đang dùng, hoặc mở hợp đồng nếu đã ký, rồi lấy đúng tên pháp nhân đầy đủ và đối chiếu với danh sách tổ chức tín dụng của Ngân hàng Nhà nước. Nếu cái tên đó có trên danh sách, bước còn lại là so sánh các tiêu chí chọn app vay tiền online. Nếu không có, hãy dừng lại thay vì đi đọc thêm đánh giá.
Câu Hỏi Thường Gặp
Công ty cầm đồ có nằm trong hệ thống tổ chức tín dụng không?
Công ty cầm đồ không nằm trong hệ thống tổ chức tín dụng. Kinh doanh dịch vụ cầm đồ là ngành, nghề đầu tư kinh doanh có điều kiện về an ninh trật tự theo Nghị định 96/2016/NĐ-CP, chịu sự điều chỉnh của pháp luật về an ninh trật tự chứ không phải Luật Các tổ chức tín dụng. Cơ sở cầm đồ vì vậy cần giấy chứng nhận đủ điều kiện về an ninh trật tự, không phải giấy phép do Ngân hàng Nhà nước cấp.
Chi nhánh ngân hàng nước ngoài tại Việt Nam có được cho vay không?
Chi nhánh ngân hàng nước ngoài tại Việt Nam cấp tín dụng trong phạm vi ghi trong giấy phép do Ngân hàng Nhà nước cấp. Luật Các tổ chức tín dụng 2024 đặt điều kiện cấp phép riêng cho loại hình này, trong đó hoạt động dự kiến thực hiện tại Việt Nam phải là hoạt động mà ngân hàng mẹ đang thực hiện hợp pháp ở nước đặt trụ sở chính. Cách đối chiếu không khác các nhóm còn lại, vẫn là tra tên pháp nhân trên thông tin công bố của Ngân hàng Nhà nước.
Tên trong hợp đồng khác tên ứng dụng thì có phải dấu hiệu lừa đảo không?
Tên trong hợp đồng khác tên ứng dụng không nhất thiết là dấu hiệu lừa đảo. Mô hình phân phối cho phép một nền tảng nhận hồ sơ trong khi một tổ chức khác đứng tên cấp khoản vay, và hai tên gọi khác nhau là chuyện bình thường trong mô hình đó. Thứ cần kiểm tra là pháp nhân đứng tên trong hợp đồng và tư cách hoạt động của pháp nhân đó.
Một tổ chức bị thu hồi giấy phép thì khoản vay đang có xử lý ra sao?
Khi một tổ chức bị thu hồi giấy phép, nghĩa vụ trả nợ của người vay không tự động chấm dứt. Cách xử lý khoản vay phụ thuộc phương án xử lý, phương án chuyển giao hoặc quyết định của cơ quan có thẩm quyền, và người vay thường tiếp tục trả nợ cho bên tiếp nhận. Thông báo chính thức từ tổ chức đó hoặc từ cơ quan quản lý là căn cứ nên dựa vào trong tình huống này.