Cầm Cavet Xe Máy Là Gì và Những Rủi Ro Pháp Lý Cần Biết
Ngày đăng: 02/10/2026
Những Điểm Chính
- Giấy đăng ký xe không nằm trong bốn nhóm tài sản luật dân sự liệt kê, nên hợp đồng ký ở tiệm cầm đồ không đứng vững như một hợp đồng cầm cố.
- Lãi công bố theo tháng chỉ là một phần chi phí, phần còn lại nằm ở phí thẩm định và phí quản lý tài sản tính riêng ngoài lãi.
- Chừng nào bản chính còn nằm ở tiệm, bạn vẫn chạy xe bình thường nhưng không sang tên, không thế chấp và không bán được chiếc xe đó.
Thứ khiến cầm cavet xe máy hấp dẫn hơn cầm xe là bạn vẫn giữ chiếc xe trong tay, vẫn chạy đi làm mỗi ngày như chưa có gì thay đổi. Đó cũng chính là thứ khiến phần lớn người vay không nhận ra họ vừa giao đi quyền bán và quyền sang tên chiếc xe đó, chứ không chỉ một tờ giấy.
Hầu hết người tìm đến kênh này đều hỏi cầm cavet xe máy được bao nhiêu tiền. Trước khi trả lời, có hai thứ quyết định toàn bộ rủi ro mà rất ít người cân: bản chính giấy đăng ký xe là gì trong mắt pháp luật, và con số trong hợp đồng có phải toàn bộ chi phí không.
Cầm Cavet Xe Máy Là Gì
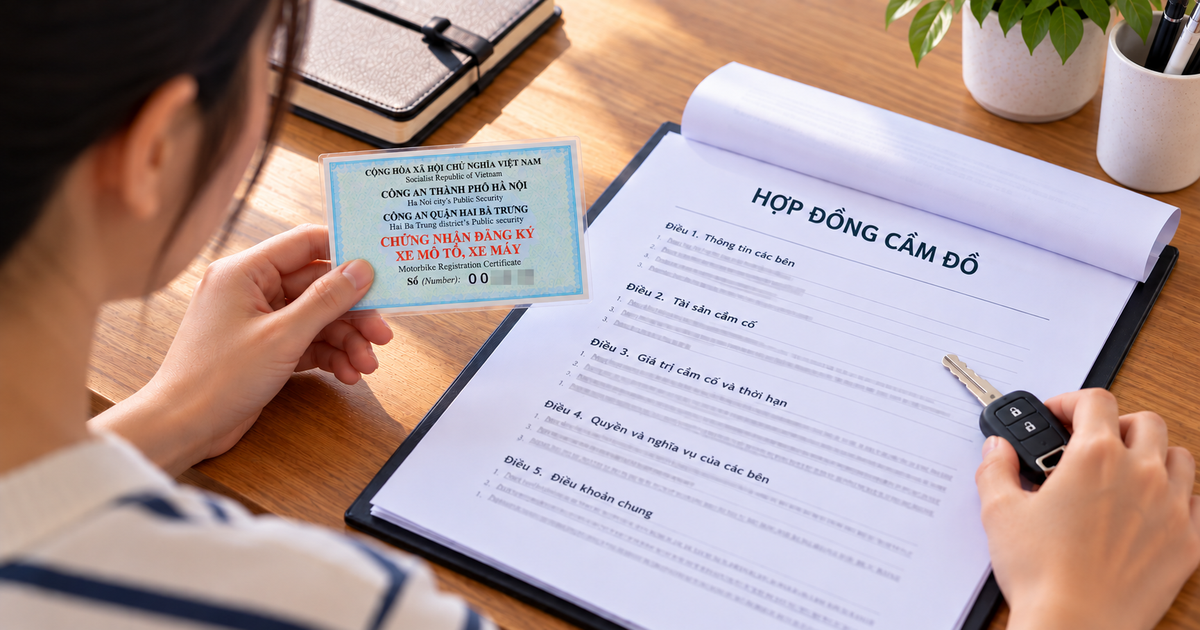
Bạn giao bản chính giấy đăng ký xe cho tiệm cầm đồ để bảo đảm khoản vay, còn chiếc xe vẫn ở lại nhà bạn. Giao dịch vì thế tách đôi chiếc xe và tờ giấy chứng nhận quyền sở hữu nó.
Chính chỗ vẫn giữ được xe là lý do hình thức này phổ biến hơn cầm xe, dù xét về bản chất pháp lý thì đây là hai giao dịch hoàn toàn khác nhau và kéo theo hai bộ rủi ro khác nhau. Người cầm xe biết rõ mình vừa mất quyền sử dụng. Người cầm cavet xe máy thì không thấy mất gì cả, vì sáng hôm sau chiếc xe vẫn ở đó.
Khác biệt thứ hai nằm ở cách công bố giá. Trang dịch vụ thường niêm yết lãi theo tháng, ví dụ 1,08%/tháng, quy đổi ra khoảng 13%/năm, nên nghe thấp hơn hẳn lãi vay tín chấp vốn công bố theo năm. Hai con số đó không đo cùng một thứ.
Xe ở lại nhưng giấy tờ thì không
Cầm Cavet Xe Máy Có Rủi Ro Gì
Bạn không mất xe ngay hôm ký. Rủi ro đến từ khoảng cách giữa thứ bạn tin mình vừa ký và thứ pháp luật thật sự công nhận, và nó chỉ lộ ra khi đã có tranh chấp.
Giấy đăng ký xe không được coi là tài sản
Luật dân sự liệt kê bốn nhóm tài sản: vật, tiền, giấy tờ có giá và quyền tài sản. Giấy đăng ký xe không rơi vào nhóm nào trong bốn nhóm đó, vì nó chỉ ghi nhận thông tin về quyền sở hữu chứ bản thân tờ giấy không mang giá trị trao đổi hay giá trị thanh toán nào.
Cầm cố theo luật chỉ đặt trên tài sản. Giao dịch chỉ nhận riêng cavet vì thế không đứng được như hợp đồng cầm cố đúng nghĩa, dù hai bên gọi nó bằng tên gì trên giấy. Khung pháp lý về cầm cố vì vậy không áp cho thứ hai bên vừa ký.
Khoản nợ thì không biến mất. Sự vô hiệu của hợp đồng bảo đảm không làm chấm dứt hợp đồng vay phía sau nó, nên cái mất đi là quyền ưu tiên xử lý tài sản của bên cho vay, không phải nghĩa vụ trả nợ.
Lãi ghi trong hợp đồng không phải chi phí thật
Dòng lãi suất trong hợp đồng chỉ gánh một phần chi phí của khoản cầm cavet xe máy. Phần còn lại là phí thẩm định và phí quản lý tài sản, hai khoản tính riêng ngoài lãi và thường chỉ hiện đủ ở phụ lục hợp đồng.
Cơ sở cầm đồ không phải tổ chức tín dụng, nên khoản vay này là giao dịch dân sự thuần. Lãi thỏa thuận vì thế không được vượt quá 20%/năm, và phần vượt quá không có hiệu lực. Vượt trần đó, tiệm bị phạt tiền từ 10-20 triệu đồng theo mức áp cho cá nhân.
Còn phí thì sao? Khi cơ quan tố tụng xác định khoản thu lợi bất chính trong một vụ cho vay lãi nặng, tiền lãi vượt trần và các khoản thu trái pháp luật khác mà người vay phải trả đều nằm trong phép tính. Đặt tên một khoản là phí không tự nó đưa khoản đó ra ngoài.
Hệ quả thực tế với bạn thì gọn hơn. Mức 13%/năm quy đổi ở đầu bài mới chỉ là phần lãi, nên phải cộng đủ phí rồi mới biết mình trả bao nhiêu một năm.
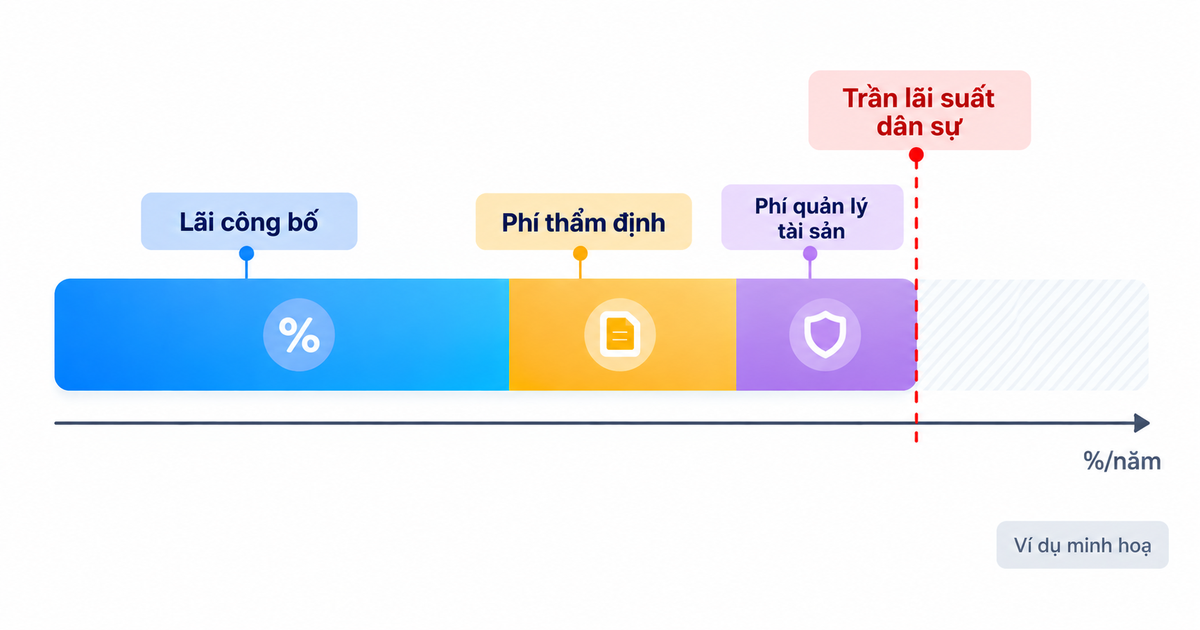
Ví dụ minh hoạ cách cộng đủ chi phí
Không trả được nợ thì bên cho vay làm gì
Tiệm không giữ xe và cũng không có quyền ưu tiên trên tài sản bảo đảm, nên họ không tự phát mại chiếc xe được. Con đường hợp pháp duy nhất là khởi kiện.
Bản án có hiệu lực mở đường cho việc kê biên tài sản của người phải thi hành án. Xe máy không thuộc diện công cụ lao động miễn trừ, vì ngoại lệ đó chỉ dành cho công cụ cần thiết và có giá trị không lớn. Nó vẫn bị kê biên và phát mại kể cả khi là phương tiện mưu sinh duy nhất, và người phải thi hành án chỉ được trích lại một khoản để thay bằng phương tiện giá trị thấp hơn.
Thời gian chậm trả cũng có giá. Lãi trên nợ gốc quá hạn bằng 150% lãi suất vay theo hợp đồng tương ứng với thời gian chậm trả, nên mỗi tháng trôi qua đẩy số phải trả lên theo một mức đã định sẵn.
Trong thực tế, rất ít vụ đi tới đó. Chi phí và thời gian theo đuổi một vụ kiện không tương xứng với khoản vay vài triệu đồng, nên sức ép ngoài tố tụng thành kênh thay thế. Đó là chỗ các khoản vay nhỏ trượt khỏi khuôn khổ pháp luật.
Xe không chính chủ làm giao dịch vô hiệu
Người mang xe đi cầm phải là chủ sở hữu đứng tên trên giấy đăng ký, hoặc phải có văn bản ủy quyền hợp lệ của chủ sở hữu. Thiếu một trong hai, cả hai bên đều vi phạm.
Cơ sở nhận cầm cố tài sản của người khác mà không có giấy ủy quyền hợp lệ bị phạt từ 5-10 triệu đồng, mức áp cho tổ chức gấp đôi. Người mang tài sản của người khác đi cầm cố trái phép chịu mức phạt riêng, từ 3-5 triệu đồng.
Nặng hơn cả là rủi ro dân sự. Chủ sở hữu thật có quyền yêu cầu tòa án xác định giao dịch đó không làm phát sinh quyền gì với chiếc xe, nên người đứng ra cầm hộ mới là bên gánh rủi ro nặng nhất.
Không có bản chính thì không định đoạt được xe
Giấy đăng ký xe tích hợp trên tài khoản định danh điện tử mức độ 2 trở lên có giá trị tương đương bản giấy khi cảnh sát giao thông kiểm tra. Dữ liệu đó đọc từ cơ sở dữ liệu đăng ký xe, không phụ thuộc ai đang giữ tờ giấy.
Xe đang thế chấp tại tổ chức tín dụng có cơ chế riêng mà luật ghi nhận: bản sao chứng thực giấy đăng ký xe kèm bản gốc giấy xác nhận còn hiệu lực của tổ chức tín dụng. Bản sao có xác nhận của tiệm cầm đồ không nằm trong danh sách.
Rủi ro thật không nằm ở chuyện bị phạt khi ra đường. Hầu hết bài hướng dẫn vẫn dừng ở đó. Ràng buộc thật nằm chỗ khác: sang tên, thế chấp và mọi giao dịch định đoạt chiếc xe đều cần bản chính, nên bạn không bán được xe chừng nào cavet còn ở tiệm, kể cả khi đang cần tiền gấp hơn lúc đi cầm.
Nhận định: Giao dịch chỉ nhận cavet không đứng được như hợp đồng cầm cố, nhưng nghĩa vụ trả nợ vẫn nguyên. Thứ bị khóa lại là quyền sang tên, thế chấp và bán chiếc xe, không phải quyền chạy xe.
Vì Sao Số Tiền Nhận Về Thấp Hơn Quảng Cáo
Tỷ lệ phần trăm trong quảng cáo và số tiền thật về tay là hai con số tính trên hai mốc khác nhau. Mốc đó do chính tiệm định, không phải thị trường. Tỷ lệ nghe cao vì thế vẫn tính trên một nền đã bị hạ sẵn từ trước.
Các trang dịch vụ đang đứng top 10 công bố tỷ lệ duyệt trên giá trị xe chênh nhau khá rộng, và không trang nào nói rõ tính trên giá nào.
Bạn cũng không có cách đối chiếu. Không tồn tại bảng giá chuẩn nào để so, nên khoảng cách giữa con số bạn thấy khi tra cầm cavet xe máy được bao nhiêu và con số thực nhận chỉ lộ ra lúc ngồi ký.
Vay Tín Chấp Khác Cầm Cavet Ở Điểm Nào
Khác biệt lớn nhất nằm ở tư cách của bên cho vay, chứ không ở con số lãi suất.
| Thuộc tính | Cầm cavet | Vay tín chấp |
| Bên cho vay | Cơ sở cầm đồ, không phải tổ chức tín dụng | Tổ chức tín dụng được cấp phép |
| Mức lãi xác định theo | Trần 20%/năm của Bộ luật Dân sự | Luật Các tổ chức tín dụng |
| Giấy tờ sở hữu phải giao | Bản chính giấy đăng ký xe | Không giấy tờ sở hữu nào |
| Quyền bán và sang tên | Bị khóa chừng nào cavet còn ở tiệm | Giữ nguyên suốt thời gian vay |
Đổi lại, so với vay tiền bằng cavet xe máy, hồ sơ vay tín chấp phải qua thẩm định thật.
Vay Nhanh và Ứng Tiền trên app BE đều là khoản vay tín chấp. be là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay. Lãi suất Vay Nhanh công bố từ 48%/năm trên dư nợ giảm dần.
Con số đó nghe cao hơn mức 13%/năm ở đầu bài. Nhưng nó là lãi công bố theo năm của một tổ chức chịu nghĩa vụ công khai đầy đủ lãi và phí, còn con số kia mới chỉ là phần lãi trước khi cộng phí.
Cách tự kiểm tra gọn nhất là cộng lãi với toàn bộ phí rồi quy về một năm, trên đúng số tiền thực nhận chứ không phải trên giá trị chiếc xe. Con số đó giúp bạn so sánh giữa các kênh, chứ không phải căn cứ để kết luận một giao dịch có vi phạm trần lãi suất hay không. Dù chọn kênh nào, chỉ vay khi khoản trả hằng tháng nằm trong khả năng của bạn, vì mọi rủi ro ở trên đều bắt đầu từ lần trễ hạn đầu tiên.
Câu Hỏi Thường Gặp
Đang có nợ xấu thì cầm cavet xe máy được không?
Cầm cavet khi đang có nợ xấu thường vẫn được, nhưng khoản vay đó không gỡ được nhóm nợ hiện tại. Cơ sở cầm đồ xét trên giá trị chiếc xe chứ không tra lịch sử tín dụng trên CIC, nên nhóm nợ thường không phải yếu tố chặn ở kênh này. Đổi lại, khoản vay không đi qua hệ thống báo cáo tín dụng, nên trả đúng hạn bao nhiêu lần cũng không cải thiện nhóm nợ đang có. Nếu mục tiêu của bạn là gỡ nợ xấu để vay lại ở ngân hàng, kênh này không đóng góp gì cho mục tiêu đó.
Trả hết nợ rồi tiệm cầm đồ có được giữ cavet không?
Không, tiệm cầm đồ phải hoàn trả bản chính giấy đăng ký xe ngay khi khoản vay đã tất toán, vì nghĩa vụ được bảo đảm chấm dứt tại thời điểm đó. Giữ lại giấy tờ để ràng buộc bạn vào một khoản vay mới là không có căn cứ. Hãy giữ hợp đồng và chứng từ tất toán làm bằng chứng, rồi đề nghị cơ quan công an địa phương can thiệp nếu tiệm từ chối trả.