Dư Nợ Giảm Dần và Dư Nợ Gốc Chênh Nhau Thế Nào
Ngày đăng: 23/09/2026
Những Điểm Chính
- Hai cách tính dùng chung một công thức và chỉ khác nhau ở số dư đem nhân với lãi suất, nên cùng một mức lãi vẫn ra hai tổng khác nhau.
- Với cùng một con số lãi suất và cùng kỳ hạn, cách giảm dần cho tổng lãi thấp hơn cách tính trên dư nợ gốc, và khoảng cách nới rộng theo số kỳ trả nợ.
- Cột tiền lãi trong bảng lịch trả nợ cho biết nhanh khoản vay thuộc cách nào, nhưng dòng phương pháp tính lãi trong hợp đồng mới là chỗ xác định chắc chắn.
Lãi suất không phải thứ quyết định bạn trả bao nhiêu tiền lãi. Hai khoản vay cùng số tiền, cùng kỳ hạn và cùng một mức lãi suất vẫn ra hai tổng lãi khác nhau, vì cách tính trên dư nợ giảm dần và cách tính trên dư nợ gốc lấy hai con số khác nhau đem nhân.
Con số tạo ra khoảng lệch đó là số dư, tức phần tiền gốc mà hợp đồng coi là đang nợ ở mỗi kỳ. Dư nợ gốc và dư nợ giảm dần là hai cách trả lời cho cùng câu hỏi đó, và chúng trả lời khác nhau ngay từ định nghĩa.
Dư Nợ Gốc và Dư Nợ Giảm Dần Là Gì
Hai khái niệm này cùng nói về một thứ, là số tiền gốc đang nợ, nhưng xác định nó ở hai thời điểm khác nhau. Chính khác biệt về thời điểm đó kéo theo toàn bộ phần chênh lệch tiền lãi ở phía sau.
Dư nợ gốc là số tiền vay ban đầu
Con số này chốt tại thời điểm tổ chức tín dụng giải ngân khoản vay, tức số tiền thực nhận khi khoản vay bắt đầu. Nó không đổi khi người vay trả bớt gốc qua từng kỳ. Một hợp đồng tính lãi theo dư nợ gốc vì thế lấy đúng con số của ngày đầu nhân với lãi suất ở mọi kỳ, kể cả kỳ cuối khi khoản nợ thực tế chỉ còn một phần nhỏ.
Dư nợ giảm dần là phần gốc còn nợ thực tế
Số dư này không đứng yên. Mỗi kỳ trả nợ cắt đi một phần gốc, và phần chưa trả còn lại ở đầu kỳ sau chính là số dư đem ra tính lãi. Sang kỳ kế tiếp, con số đó lại nhỏ hơn một bậc nữa. Chữ giảm dần trong tên gọi nói về dư nợ chứ không nói về lãi suất. Mức lãi suất ghi trong hợp đồng giữ nguyên suốt kỳ hạn, và chỉ có số dư đem nhân với nó là nhỏ dần theo từng kỳ.
Dư Nợ Giảm Dần Khác Dư Nợ Gốc Ra Sao
Đặt hai hợp đồng vay tiêu dùng cùng hình thức cạnh nhau, phần lớn các dòng trùng khớp. Số tiền vay bằng nhau, kỳ hạn bằng nhau, lãi suất ghi trên giấy cũng bằng nhau, và điểm tách ra chỉ nằm ở một chỗ duy nhất.
Khác nhau nằm ở số dư đem nhân với lãi suất
Phép tính lãi ở cả hai cách chỉ có hai thành phần, số dư và lãi suất kỳ. Cách tính theo dư nợ gốc đưa nguyên số tiền vay ban đầu vào mọi kỳ. Lãi suất theo dư nợ giảm dần thì chỉ áp lên phần gốc chưa trả tính tới đầu kỳ đó. Người vay thường dò lãi suất rất kỹ rồi lướt qua dòng ghi phương pháp tính lãi, trong khi chênh lệch tiền lãi sinh ra ở chính dòng bị lướt qua.
Nhận định: Mức phần trăm trong hợp đồng đứng yên suốt kỳ hạn. Thứ nhỏ lại qua từng kỳ là số dư dùng để tính lãi, và hình dáng đó quyết định còn lại bao nhiêu lãi chưa phát sinh tại thời điểm tất toán sớm
Hai công thức chỉ tách nhau ở số dư
Với lịch trả gốc đều, phần gốc mỗi kỳ bằng số tiền vay chia cho số kỳ trả nợ, giống nhau ở cả hai cách tính và không đổi từ kỳ đầu tới kỳ cuối. Số tiền phải trả mỗi kỳ chính là phần gốc đó cộng với phần lãi của kỳ.
Phần lãi của mỗi kỳ mới là chỗ hai công thức rẽ hướng. Công thức tính lãi theo dư nợ giảm dần lấy số tiền vay nhân lãi suất ở kỳ đầu, rồi từ kỳ thứ hai trở đi lấy phần gốc chưa trả tính tới đầu kỳ đó, nên phải chạy lại từng kỳ một. Cách tính theo dư nợ gốc thì số đem nhân luôn là số tiền vay ban đầu, nên một phép nhân dùng cho cả kỳ hạn và tiền lãi không có cơ sở nào để giảm qua các kỳ.
| Cách tính | Công thức tiền lãi của kỳ n |
| Dư nợ giảm dần | Lãi kỳ n = Dư nợ đầu kỳ n × lãi suất kỳ |
| Dư nợ gốc | Lãi kỳ n = Số tiền vay ban đầu × lãi suất kỳ |
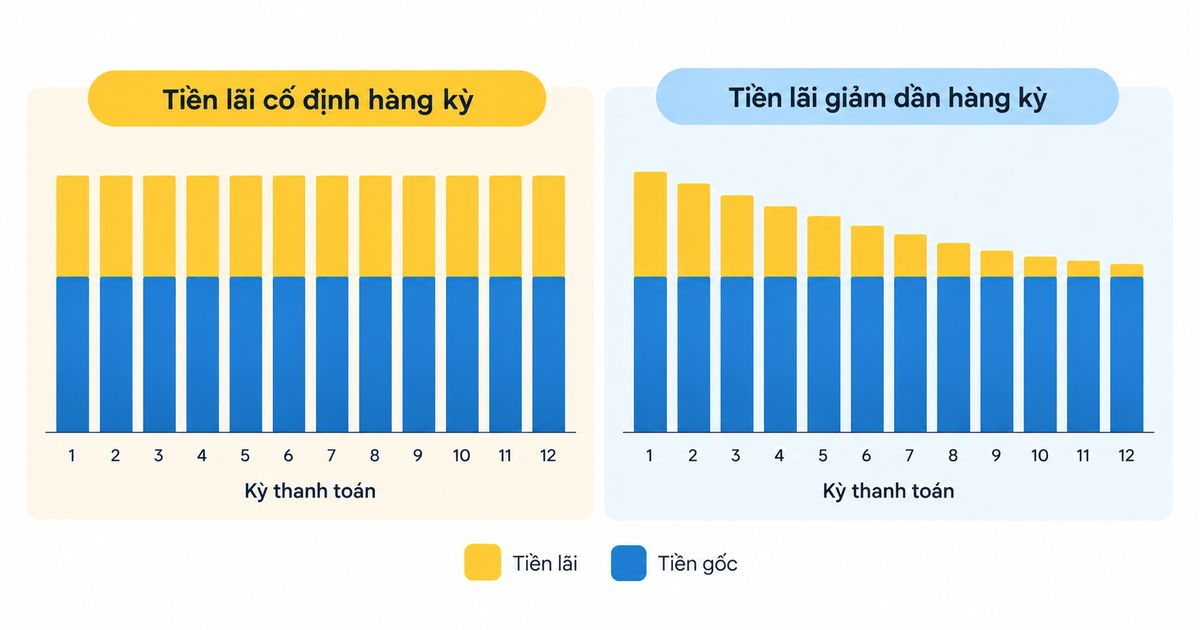
Hai biểu đồ cột 12 kỳ đặt cạnh nhau với phần lãi khác nhau
Lãi mỗi kỳ giảm ở một bên
Gốc còn lại nhỏ dần qua từng kỳ, nên tiền lãi tính trên nó cũng nhỏ theo, và số tiền phải trả hàng tháng nhẹ dần về cuối kỳ hạn. Cách tính theo dư nợ gốc cho ra một lịch trả phẳng, tiền lãi bằng nhau ở mọi kỳ và số tiền trả hàng tháng giữ nguyên từ đầu tới cuối. Số tiền của tháng đầu nói lên hai chuyện khác nhau ở hai cách tính. Với cách giảm dần trên lịch trả gốc đều, đó là kỳ phải trả nhiều tiền nhất trong cả kỳ hạn. Ở cách còn lại, tháng đầu trả bao nhiêu thì mọi tháng sau trả đúng bấy nhiêu.
Tổng lãi lệch gần gấp đôi trên cùng khoản vay
Một khoản vay 12 triệu đồng, kỳ hạn 12 tháng, gốc trả đều 1 triệu đồng mỗi tháng, với mức lãi minh hoạ 2%/tháng, cho ra khoảng cách giữa hai cách tính dưới dạng một con số cụ thể. Bên dư nợ gốc, tiền lãi đứng yên ở 240.000 đồng mọi kỳ. Cách giảm dần hạ tiền lãi từ 240.000 đồng ở kỳ đầu xuống 20.000 đồng ở kỳ cuối.
Tổng lãi hai bên chênh nhau 1.320.000 đồng, tức cách tính theo dư nợ gốc tốn gần gấp đôi trên cùng một khoản vay và cùng một mức lãi suất. Hai khoản vay vì vậy chỉ so sánh được khi người vay biết cả lãi suất lẫn phương pháp tính lãi. Bảng tính dưới đây đối chiếu từng kỳ của chính khoản vay 12 triệu đồng nói trên.
| Kỳ | Gốc trả | Lãi bên giảm dần | Tổng trả bên giảm dần | Lãi bên dư nợ gốc | Tổng trả bên dư nợ gốc |
| 1 | 1.000.000 | 240.000 | 1.240.000 | 240.000 | 1.240.000 |
| 2 | 1.000.000 | 220.000 | 1.220.000 | 240.000 | 1.240.000 |
| 3 | 1.000.000 | 200.000 | 1.200.000 | 240.000 | 1.240.000 |
| 4 | 1.000.000 | 180.000 | 1.180.000 | 240.000 | 1.240.000 |
| 5 | 1.000.000 | 160.000 | 1.160.000 | 240.000 | 1.240.000 |
| 6 | 1.000.000 | 140.000 | 1.140.000 | 240.000 | 1.240.000 |
| 7 | 1.000.000 | 120.000 | 1.120.000 | 240.000 | 1.240.000 |
| 8 | 1.000.000 | 100.000 | 1.100.000 | 240.000 | 1.240.000 |
| 9 | 1.000.000 | 80.000 | 1.080.000 | 240.000 | 1.240.000 |
| 10 | 1.000.000 | 60.000 | 1.060.000 | 240.000 | 1.240.000 |
| 11 | 1.000.000 | 40.000 | 1.040.000 | 240.000 | 1.240.000 |
| 12 | 1.000.000 | 20.000 | 1.020.000 | 240.000 | 1.240.000 |
| Tổng | 12.000.000 | 1.560.000 | 13.560.000 | 2.880.000 | 14.880.000 |
Mức 2%/tháng trong bảng là con số minh hoạ dùng để cho thấy cơ chế, không phải biểu lãi của một khoản vay cụ thể. Thay con số đó bằng lãi suất thật ghi trong hợp đồng thì cấu trúc bảng giữ nguyên, chỉ có độ lớn của khoảng cách giữa hai cột tổng lãi là thay đổi. Cơ chế phía sau thì không đổi.
Hình dáng cột lãi còn quyết định chuyện gì xảy ra khi người vay trả trước hạn. Bên giảm dần cắt được phần lãi của các kỳ chưa tới. Phía dư nợ gốc thì tiền lãi đã cố định từ đầu, nên cắt được hay không còn tùy điều khoản tất toán trước hạn ghi trong hợp đồng, và không ít hợp đồng lãi phẳng vẫn tính lại khi khách trả sớm. Phần lãi cắt được mới là một nửa phép tính, nửa còn lại là phí tất toán trước hạn, nên muốn biết trả sớm có lợi hay không thì phải cộng cả hai con số nằm ở hai điều khoản khác nhau.
Làm Sao Biết Khoản Vay Đang Tính Theo Cách Nào
Mở bảng lịch trả nợ đính kèm hợp đồng rồi nhìn cột tiền lãi, đó là cách đọc nhanh. Cột lãi giữ nguyên một con số qua mọi kỳ thường đi với cách tính trên dư nợ gốc, còn cột lãi tụt dần từ kỳ đầu tới kỳ cuối thì ngược lại. Phụ lục đi kèm hợp đồng có sẵn cột đó, nên người vay không phải tính toán gì thêm.
Dấu hiệu này chỉ đọc được ở cột tiền lãi. Cột tổng trả hàng tháng không dùng để chẩn đoán, vì một lịch trả nợ niên kim có số tiền trả hàng tháng phẳng nhưng vẫn tính lãi trên dư nợ giảm dần, với phần gốc tăng dần và phần lãi giảm dần qua từng kỳ. Nhìn cột tổng trả phẳng rồi kết luận khoản vay đang tính lãi trên dư nợ gốc là kết luận ngược.
Ngay cả cột tiền lãi cũng chỉ để tham khảo, vì lịch trả nợ có thể mang cấu trúc khác khi khoản vay có tháng chưa phải trả gốc hoặc khi lãi suất thay đổi giữa kỳ hạn. Chỗ xác định chắc chắn là dòng ghi phương pháp tính lãi trong hợp đồng tín dụng. Thông tư 14/2017/TT-NHNN của Ngân hàng Nhà nước, hiệu lực từ 01/01/2018, yêu cầu văn bản thỏa thuận cấp tín dụng giữa tổ chức tín dụng và khách hàng phải có nội dung về phương pháp tính lãi và mức lãi suất tính lãi. Người vay đọc được dòng đó trước khi đặt bút ký.
Phương pháp tính lãi nằm trong hợp đồng
Mở hợp đồng của khoản vay đang có, tìm dòng ghi phương pháp tính lãi, rồi đối chiếu với bảng lịch trả nợ kèm theo. Vay Nhanh trên app BE là khoản vay trả góp nhiều kỳ và tính lãi trên dư nợ giảm dần, còn Ứng Tiền là khoản ứng 30–45 ngày trả một lần cuối kỳ và tính lãi trên dư nợ gốc. Ở cấu trúc một kỳ của khoản ứng tiền nhanh Ứng Tiền, người vay không trả bớt gốc giữa chừng nên hai phương pháp cho ra cùng một con số.
Câu Hỏi Thường Gặp
Kỳ hạn càng dài thì chênh lệch giữa hai cách tính càng lớn không?
Đúng, kỳ hạn càng dài thì khoảng cách giữa dư nợ giảm dần và dư nợ gốc càng rộng. Kỳ hạn dài cho phần gốc nhiều kỳ để hạ xuống, nên tổng lãi bên giảm dần tụt sâu hơn trong khi bên kia giữ nguyên mức lãi mỗi kỳ. Với khoản vay chỉ vài kỳ, hai cách tính cho ra con số gần nhau, và phương pháp tính lãi khi đó ít quyết định hơn so với khoản vay dài hạn.
Lãi suất phẳng với dư nợ gốc có phải là một không?
Lãi suất phẳng là cách gọi quen thuộc cho cách tính lãi trên số tiền gốc ban đầu, tức cùng cơ chế với tính theo dư nợ gốc. Hai cách gọi không mặc nhiên đồng nghĩa trong mọi hợp đồng, vì mỗi tổ chức tín dụng có thể diễn đạt khác nhau. Cách xác định đáng tin vẫn là đọc dòng phương pháp tính lãi ghi trong hợp đồng chứ không dựa vào tên gọi.