Vay H5 Là Gì Và Vì Sao Hình Thức Này Rủi Ro
Mục lục
Những Điểm Chính
- Chữ H5 chỉ nói trang vay chạy trên trình duyệt, không nói gì về việc bên nhận hồ sơ có giấy phép hay không.
- Điều kiểm tra được là pháp nhân nào đứng sau trang vay, và pháp nhân đó có nằm trong danh sách cấp phép hay không.
- Hãy kiểm tra bên cho vay trước khi gửi ảnh giấy tờ, vì sau khi gửi bạn khó kiểm soát được cách dữ liệu của mình được dùng.
Trước khi điền biểu mẫu, câu hỏi thường gặp nhất là trang vay này có uy tín không, và vay H5 có an toàn không. Giao diện của một trang vay không đủ để xác định bên cho vay có đáng tin cậy hay không, kể cả khi trang trình bày rất bài bản.
Vay H5 là khoản vay đăng ký ngay trên một trang web mở trong trình duyệt điện thoại, không qua ứng dụng nào. Điều người vay khó biết là ai đứng sau đường link đó, nên bài này đưa các bước kiểm tra cụ thể để bạn tự tra ra bên cho vay.
Vay H5 Là Gì?
H5 thực chất là tên gọi liên quan đến công nghệ website, không phải một loại hình tín dụng riêng. Tách phần kỹ thuật khỏi phần pháp nhân là bước đầu tiên, vì đây cũng là chỗ người đọc hay nhầm khi nói về nhóm vay H5.
Vay H5 là khoản vay mở ngay trên trình duyệt
Vay H5 không có ứng dụng để tải về máy. Người vay bấm vào một đường link, trang vay mở thẳng trong trình duyệt điện thoại, và điền toàn bộ thông tin ngay trên trang đó.
H5 là tên gọi tắt của HTML5, chuẩn kỹ thuật dùng để dựng trang web hiển thị tốt trên màn hình điện thoại. Hai ký tự này chỉ nói về công nghệ dựng trang. Chúng không cho biết ai cấp khoản vay và ai chịu trách nhiệm khi có tranh chấp. Người dùng Việt còn gọi nhóm này là ổ H5 hay nhóm vay H5, tức một tập hợp các trang vay dùng chung hạ tầng và thay tên miền liên tục.
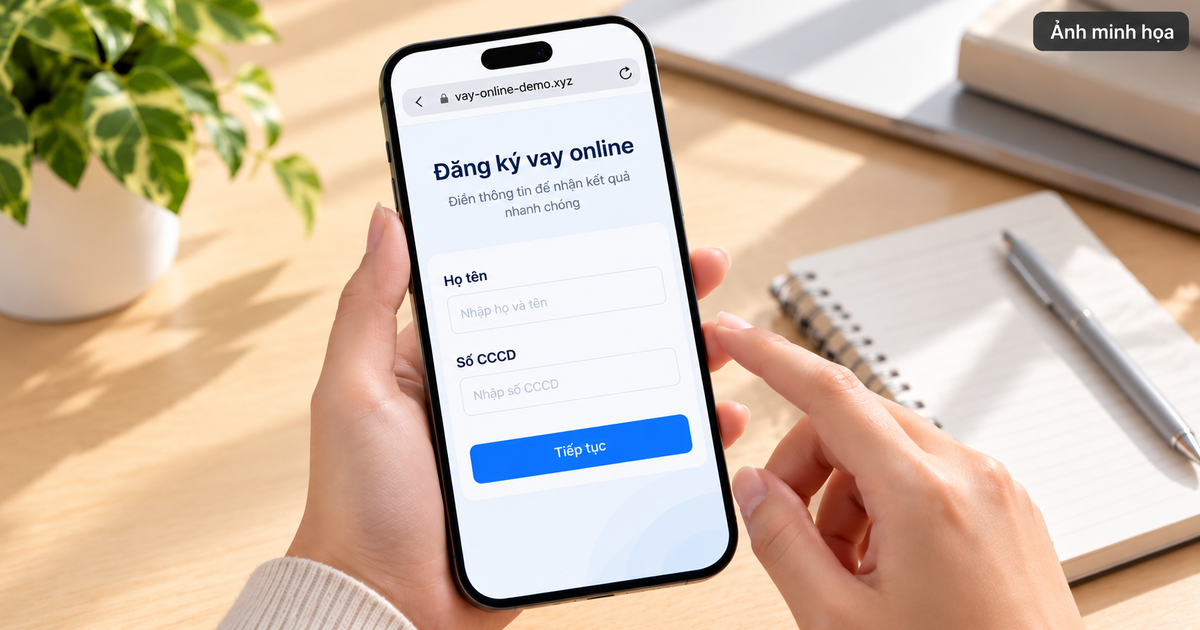
Không có app, chỉ có một đường link khi vay H5
H5 là kênh phân phối, không phải bên cho vay
Trang nhận hồ sơ và bên thực sự cho vay thường là hai pháp nhân khác nhau. Phần lớn trang H5 không ghi tên pháp nhân thứ hai này ở bất kỳ đâu trên trang. Người dùng nhận link H5 chủ yếu qua SMS, Zalo hoặc Facebook chứ không qua tìm kiếm. Vì vậy họ mở trang mà không biết trang đó thuộc về công ty nào. Trước khi đánh giá một trang H5, hãy xác định công ty nào cấp khoản vay và công ty đó có giấy phép hoạt động ngân hàng hay không.
Không phải mọi web H5 đều trái phép
Cho vay như một ngành kinh doanh, làm thường xuyên và có thu lãi, được pháp luật xếp vào hoạt động ngân hàng. Theo Luật Các tổ chức tín dụng hiện hành, chỉ tổ chức tín dụng mới được làm việc này. Tổ chức và cá nhân khác thì bị cấm.
Vì vậy một trang H5 do công ty tài chính có giấy phép vận hành vẫn là kênh hợp pháp. Thứ quyết định là pháp nhân đứng sau trang, không phải việc trang hiển thị trong trình duyệt hay trong ứng dụng.
Gọi tất cả web H5 là tín dụng đen H5 vừa sai, vừa khiến người đọc không còn phân biệt được trang nào thực sự nguy hiểm.
Vì Sao Vay Qua Web H5 Nhiều Rủi Ro?
Một trang web có thể được tạo và đưa vào hoạt động khá nhanh. Các trang web này có thể được tạo mới hoặc ngừng hoạt động khá nhanh so với một ứng dụng, và phần lớn rủi ro dưới đây bắt nguồn từ đó.
Web không đi qua vòng xét duyệt của kho ứng dụng
Muốn đưa một ứng dụng lên App Store hoặc Google Play, nhà phát triển phải khai báo danh tính và chờ kho ứng dụng xét duyệt. Để mở một trang web thì chỉ cần đăng ký một tên miền, không phải trải qua quy trình xét duyệt của kho ứng dụng.
Khác biệt này còn kéo dài về sau. App Store và Google Play gỡ được một ứng dụng vi phạm khỏi kho, nên người dùng không tải về được nữa. Với trang web thì không có nơi nào làm việc đó, nên một trang bị tố cáo hôm nay có thể quay lại dưới một tên miền khác vào tuần sau.
Mô hình H5 tồn tại dưới dạng web chính vì lý do đó, không phải vì muốn người dùng đỡ phải tải ứng dụng.
Tổng chi phí không được công bố trước khi ký
Dấu hiệu cần dừng lại là khi trang không cho biết tổng số tiền phải trả và lịch trả trước lúc người vay bấm đồng ý. Lãi suất hiển thị ở màn hình đăng ký có thể chưa gồm phí dịch vụ, phí thẩm định và phí quản lý, nên con số đó chưa phải tổng chi phí. Con số cần so sánh là tổng tiền phải trả chia cho số tiền thực nhận, tính theo đúng kỳ hạn thực tế.
Ngay cả khi công khai đầy đủ chi phí, khoản vay vẫn có thể đắt. Nếu thiếu thông tin này, bạn còn không thể tự đánh giá khoản vay có phù hợp hay không.
Dữ liệu bị thu sớm hơn mức cần
Việc yêu cầu ảnh CCCD, ảnh chân dung hay số tài khoản không tự động khiến một trang vay trở nên đáng ngờ. Tuy nhiên, bạn nên cảnh giác nếu website thu thập toàn bộ thông tin này trước khi công khai tên bên cho vay và các điều khoản.
Vấn đề nằm ở thứ tự các bước. Biểu mẫu H5 thường lấy xong toàn bộ giấy tờ rồi mới hiển thị điều khoản và tên bên cho vay, nghĩa là người vay gửi thông tin đi trước khi biết công ty nào sẽ nhận.
Sau bước điền biểu mẫu, trang có thể hướng dẫn người vay tải một file APK cài ngoài kho ứng dụng. Ứng dụng đó mới là nơi hỏi quyền đọc danh bạ, ảnh và vị trí, chứ không phải trang web. Ảnh giấy tờ một khi đã gửi đi thì không có cách nào thu hồi. Vì vậy nếu muốn dừng, bạn phải dừng trước bước điền biểu mẫu.
Cảnh báo: Biểu mẫu trên web H5 lấy ảnh giấy tờ và số tài khoản. Phải tới bước cài file APK ngoài kho ứng dụng, ứng dụng mới hỏi quyền đọc danh bạ, ảnh và vị trí, khi giấy tờ của bạn đã gửi đi rồi.
Kiểm Tra Bên Cho Vay Hợp Pháp Như Thế Nào?
Trình tự dưới đây không cần kiến thức pháp lý. Mỗi bước trả lời một câu hỏi cụ thể, và cách nhận biết web vay trái phép gói gọn trong vài phút tra cứu trên điện thoại.
Tìm tên pháp nhân ở chân trang
Chân trang cần có đủ bốn thông tin:
- Tên công ty.
- Mã số doanh nghiệp.
- Địa chỉ.
- Hotline.
Thiếu một trong bốn mục này đã là điều nên cảnh giác. Nếu chân trang bỏ trống cả bốn thì bạn không có dữ liệu nào để tra cứu, và đó là lý do đủ để dừng lại, dù chưa đủ để kết luận bên đó vi phạm nghĩa vụ công bố thông tin.
Khi chân trang trống, bạn vẫn còn một cách kiểm tra miễn phí là tra ngày đăng ký của tên miền. Nếu tên miền mới đăng ký được vài tuần mà trang lại tự giới thiệu đã hoạt động nhiều năm, hai thông tin này mâu thuẫn với nhau.
Đối chiếu tên pháp nhân với danh sách được cấp phép
Lấy nguyên văn tên công ty và mã số doanh nghiệp ở chân trang, rồi tra trong danh sách tổ chức tín dụng và công ty tài chính mà Ngân hàng Nhà nước công bố trên cổng thông tin của cơ quan này. Bạn nên tra theo tên pháp nhân chứ không theo tên thương hiệu. Tên thương hiệu trên website có thể khác với tên pháp nhân đăng ký kinh doanh.
Mã số doanh nghiệp chỉ chứng minh công ty có đăng ký kinh doanh. Nó không chứng minh công ty đó được phép cho vay. Nếu tên thương hiệu nghe quen nhưng tên pháp nhân không xuất hiện trong danh sách cấp phép, bạn chưa có cơ sở để tin rằng bên đang nhận hồ sơ của bạn được phép cho vay.
Đối chiếu mất chưa tới một phút
Khớp tên thương hiệu với tên pháp nhân trên giấy phép
Tra ra được pháp nhân có giấy phép vẫn chưa đủ. Kẻ gian thường mạo danh một thương hiệu đã có giấy phép, vì cách này dễ hơn nhiều so với việc dựng hẳn một thương hiệu mới.
Bước còn lại là kiểm tra xem tên miền bạn đang mở có đúng là tên miền mà pháp nhân đó công bố trên website chính thức hay không.
Các tổ chức được cấp phép thường có hotline hoặc kênh chăm sóc khách hàng để xác nhận một đường link có đúng là của tổ chức mình hay không. Bạn nên gọi đến hotline chính thức để xác nhận.
Mẹo chuyên gia: Tra theo tên pháp nhân và mã số doanh nghiệp ở chân trang, không tra theo tên thương hiệu hiển thị trên trang. Mã số doanh nghiệp chỉ chứng minh có đăng ký kinh doanh, không thay thế giấy phép hoạt động ngân hàng.
Đọc hợp đồng để biết ai là bên cho vay
Hợp đồng phải ghi đích danh tổ chức cấp khoản vay, không chỉ ghi tên nền tảng nhận hồ sơ. Mô hình hợp lệ nói rõ hai vai trò này ngay từ đầu. Trong app be, be là nền tảng phân phối và khởi tạo khoản vay, còn Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay.
Hai vai trò này xuất hiện trước khi người vay nộp hồ sơ, nên người vay biết mình ký với ai trước lúc giao dữ liệu. Một nền tảng phân phối minh bạch thường ghi rõ rằng họ không phải bên cho vay. Nếu trang vay không cho biết ai là bên cho vay, người vay sẽ không biết phải khiếu nại với công ty nào khi có tranh chấp.
Hạn mức tới 40 triệu, do Cake by VPBank cấp tín dụng
Ba Sai Lầm Khiến Người Vay Mắc Kẹt
Chuyển tiền trước khi được giải ngân. Một số trang vay yêu cầu người đăng ký nộp phí kích hoạt hồ sơ, xác minh tài khoản hoặc đẩy nhanh bước giải ngân. Đây là dấu hiệu cảnh báo lừa đảo, đặc biệt khi bạn chưa xác định được công ty đứng sau trang web. Nếu đã chuyển tiền, bạn có nguy cơ mất khoản tiền đó mà vẫn không nhận được khoản vay.
Vay chỗ mới để trả nợ chỗ cũ. Khi khoản vay đến hạn, một số người tiếp tục vay qua trang H5 khác để trả nợ. Cách này có thể khiến tổng chi phí tăng lên do phát sinh thêm lãi và phí. Mỗi lần đăng ký vay mới cũng đồng nghĩa với việc bạn phải cung cấp thêm thông tin cá nhân cho một bên khác, làm tăng nguy cơ dữ liệu bị sử dụng sai mục đích.
Giữ im lặng khi bị đe dọa hoặc đòi nợ bất thường. Nhiều người ngại chia sẻ chuyện vay nợ nên tự tìm cách giải quyết, kể cả khi bị quấy rối. Nếu gặp tình huống này, hãy lưu lại tin nhắn, lịch sử cuộc gọi, ảnh chụp màn hình và chứng từ chuyển khoản. Bạn cũng có thể nhờ người đáng tin cậy hỗ trợ và trình báo công an khi có dấu hiệu đe dọa, cưỡng đoạt hoặc lừa đảo.
Trước khi điền bất kỳ biểu mẫu vay nào, kể cả biểu mẫu trên một trang vay H5 do người quen gửi link, hãy tra tên công ty đứng sau trang đó. Một trang web có giao diện chuyên nghiệp không chứng minh được rằng bên cho vay có giấy phép. Chỉ nên ký hợp đồng khi bạn biết rõ bên cho vay và tổng số tiền phải trả, và nếu vẫn cần vay thì hãy bắt đầu từ việc chọn app vay có giấy phép thay vì từ một đường link lạ.
Câu Hỏi Thường Gặp
Lỡ vay trên web H5 rồi thì có bị nợ xấu trên CIC không?
CIC thường không ghi nhận khoản vay mở trên một trang H5. Dữ liệu vào CIC đến từ các tổ chức tín dụng và từ những tổ chức đã ký hợp đồng trao đổi thông tin với CIC, mà một bên cho vay không có giấy phép thường không thuộc nhóm nào trong hai nhóm đó. Vì vậy nếu bên đòi nợ dọa sẽ đẩy bạn vào nhóm nợ xấu, đó không phải là lý do để bạn chuyển thêm tiền cho họ.
Đã gửi ảnh CCCD cho một trang H5 thì nên làm gì tiếp?
Bước xử lý phụ thuộc vào chỗ bạn đã dừng lại. Nếu mới chỉ điền biểu mẫu trên web, hãy chụp lại màn hình, tên miền và thời điểm gửi để làm bằng chứng, rồi theo dõi các dấu hiệu bị mạo danh như mã xác thực lạ hoặc khoản vay đứng tên mình mà mình không đăng ký. Nếu đã tải và cài file APK, hãy gỡ ứng dụng, báo trước cho người thân và đồng nghiệp trong danh bạ rằng họ có thể bị gọi làm phiền, rồi trình báo tại cơ quan công an nơi cư trú khi thông tin bị dùng để mạo danh hoặc đe dọa.
Bị đòi một khoản vay H5 mà mình không hề đăng ký thì có phải trả không?
Nghĩa vụ trả nợ chỉ phát sinh khi có thỏa thuận vay và bên vay thực nhận khoản tiền đó, nên người bị mạo danh giấy tờ không mang nghĩa vụ trả khoản vay đứng tên mình. Lời đe dọa và cuộc gọi làm phiền không tạo ra nghĩa vụ đó. Nên trình báo công an sớm và tra cứu hồ sơ tín dụng của chính mình để biết CIC có ghi nhận khoản vay đó hay không.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả