Cách Thoát Khỏi Tín Dụng Đen Qua App Mà Không Vay Thêm
Mục lục
Những Điểm Chính
- Thu hồi quyền truy cập danh bạ trong phần cài đặt điện thoại đi trước mọi tính toán tiền bạc, vì gỡ app không xoá dữ liệu đã tải lên.
- Phần lãi vượt trần 20%/năm trong giao dịch dân sự không có hiệu lực, nên con số mang ra thương lượng là phần gốc thực nhận trừ đi phần đã trả vượt.
- App cho vay không có giấy phép và không ký hợp đồng trao đổi thông tin thì không thuộc diện báo cáo lên CIC, nhưng nghĩa vụ trả phần gốc vẫn còn.
Người đang tìm cách thoát khỏi tín dụng đen qua app thường dừng lại ở câu hỏi trả hay không trả, rồi chuyển thêm tiền mỗi lần bên đòi nợ gây sức ép. Câu hỏi quyết định số tiền mất đi nằm ở chỗ khác: khoản nào trong hợp đồng còn hiệu lực pháp lý, và khoản nào thì không.
Thoát khỏi một app tín dụng đen đi theo trình tự cố định: chặn phần thiệt hại đang lan sang người thân trước, rồi mới dựng lại con số thực sự phải trả dựa trên căn cứ pháp lý. Ở đây không có hướng dẫn bùng nợ, cũng không có đề xuất vay khoản mới để trả khoản cũ.
Cần Làm Gì Ngay Khi Đã Vay App Đen?
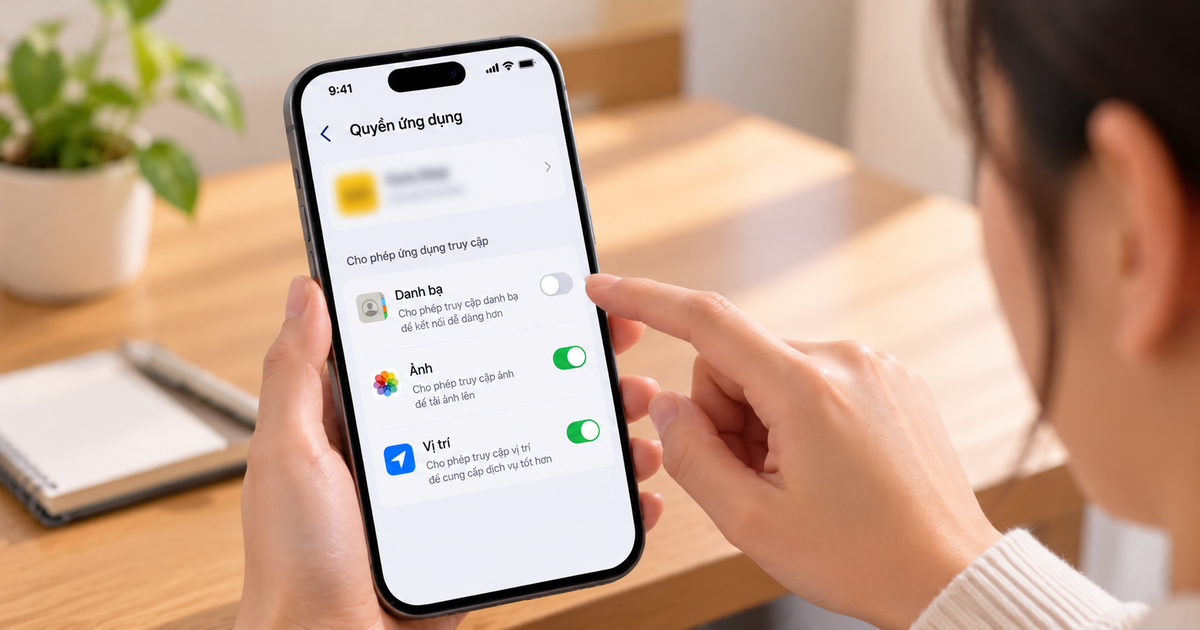
Khoản vay là lý do bên đòi nợ liên hệ, nhưng đòn bẩy ép bạn trả nằm ở danh bạ. Khi app giữ quyền đọc danh bạ và thư viện ảnh, mỗi số điện thoại trong máy bạn thành một kênh gây áp lực, và người bị gọi thường là đồng nghiệp hoặc người thân. Thu hồi hai quyền đó đi trước cả việc mở hợp đồng ra đọc.
Thao tác nằm trong phần cài đặt ứng dụng của điện thoại, không nằm trong app. Giao diện app chỉ cho bạn tắt thông báo hoặc đăng xuất. Quyền truy cập thì hệ điều hành giữ, nên phải vào đúng mục quản lý quyền của từng ứng dụng mới gỡ được.
Gỡ app không hoàn tác phần dữ liệu đã tải lên trước đó. Danh bạ nằm trên máy chủ của bên vận hành từ lần cấp quyền đầu tiên, nên phần việc còn lại là báo trước cho người thân và đồng nghiệp rằng họ có thể nhận cuộc gọi, kèm một câu giải thích ngắn. Người được báo trước biết cần làm gì khi điện thoại reo: không tranh cãi, không hứa trả thay, và lưu lại nội dung cuộc gọi.
Cách thoát khỏi tín dụng đen qua app vì vậy khởi động ở phần cài đặt quyền, trước cả việc đọc hợp đồng và tính lại số tiền. Con số phải trả không đổi vì bạn tính nó muộn hơn vài giờ, còn số người trong danh bạ bị gọi thì tăng lên trong từng giờ đó.
Tắt quyền trong cài đặt, không chỉ gỡ app
Nợ App Đen Có Giá Trị Pháp Lý Tới Đâu?
Một hợp đồng vay không mất hiệu lực toàn bộ chỉ vì bên cho vay sai phạm. Từng phần trong đó chịu một quy định khác nhau: phần gốc, phần lãi trong trần, phần lãi vượt trần và phần phí. Biết phần nào rơi vào đâu là điều kiện để thương lượng trên một con số có căn cứ.
Kiểm tra pháp nhân cho vay trong hợp đồng
Tên pháp nhân cấp khoản vay nằm trong chính hợp đồng điện tử bạn đã ký, thường ở phần đầu hoặc ngay trên phần chữ ký, và bạn tra được tên đó trong danh mục tổ chức tín dụng được cấp phép do Ngân hàng Nhà nước công bố. Kết quả tra cứu quyết định mọi bước sau.
Mô hình phân phối qua app dễ gây nhầm giữa hai vai trò. Trên hệ sinh thái be, be là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay. Bên có tên trên hợp đồng mới là bên bạn phát sinh nghĩa vụ.
Hợp đồng không nêu pháp nhân nào, hoặc nêu một công ty không có chức năng cho vay, là trường hợp không tra ra tên trong danh mục của Ngân hàng Nhà nước. Dừng chuyển thêm đồng nào, dựng lại con số gốc từ sao kê ngân hàng, và giữ nguyên tin nhắn để dùng cho bước tố giác.
Trần 20%/năm không áp cho tổ chức được cấp phép
Trần 20%/năm thuộc quy định về lãi suất trong giao dịch dân sự. Tổ chức tín dụng được cấp phép hoạt động theo luật chuyên ngành riêng và không chịu ràng buộc của mốc này, nên một ngân hàng hay công ty tài chính công bố lãi suất cao hơn 20%/năm không vì thế trở thành tín dụng đen.
Thứ đáng kiểm hơn con số lãi suất là bảng công bố lãi và phí mà bên cho vay phải đưa ra trước lúc ký. Bên được cấp phép có nghĩa vụ công bố lãi suất quy đổi theo năm cùng toàn bộ các loại phí trước khi người vay ký. Thiếu phần công bố đó là dấu hiệu đáng xem xét, kể cả khi con số hiện trên màn hình nghe dễ chịu.
Phần lãi vượt trần không có hiệu lực
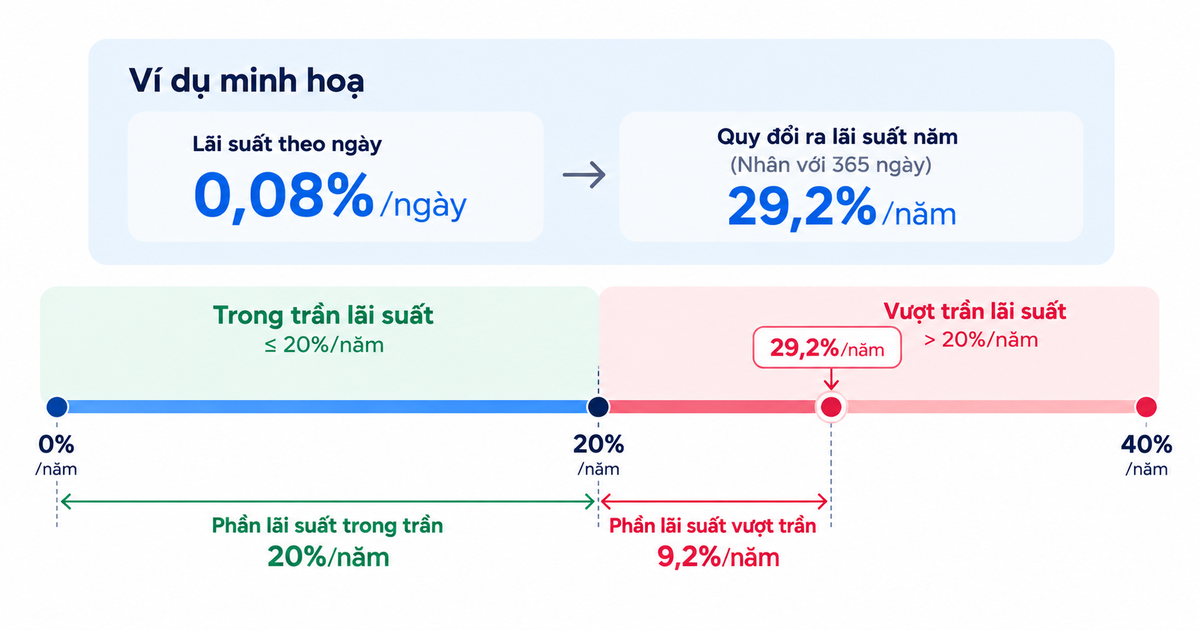
Lãi thỏa thuận trong giao dịch dân sự không được vượt 20%/năm, nên phần vượt trần không có hiệu lực và không còn là nghĩa vụ bạn phải thực hiện, dù nó vẫn xuất hiện đầy đủ trong mọi tin nhắn đòi nợ.
App đen hiếm khi báo giá theo năm. Con số hiện ra là lãi ngày hoặc phí dịch vụ theo kỳ. Mốc so sánh luôn là lãi năm, nên phải quy đổi trước rồi mới đối chiếu với trần. Mức lãi từ gấp 5 lần trần, tức từ 100%/năm, kèm khoản thu lợi bất chính đạt ngưỡng mà luật hình sự quy định, thì cấu thành tội cho vay lãi nặng.
Lãi ngày phải quy về năm mới so được
Gốc tính trên số thực nhận
Số tiền về tới tài khoản mới là gốc. Nghĩa vụ hoàn trả thuộc về người đứng tên trên hợp đồng, và phần phải trả tính trên số thực nhận chứ không tính trên số app ghi nợ.
Khoảng chênh giữa số thực nhận và số app ghi nợ lớn dần sau mỗi lần gia hạn, vì app trừ trước phí hồ sơ rồi cộng phí gia hạn vào dư nợ. Sao kê ngân hàng ghi nhận từng lần chuyển tiền của cả hai chiều và không phụ thuộc vào dữ liệu lưu trong app. Dữ liệu trong app biến mất cùng lúc với app khi bên vận hành gỡ nó khỏi store. Vì thế, in sao kê của toàn bộ giai đoạn vay là cách dựng lại con số gốc mà không cần app hợp tác.
Phần lãi vượt trần đã trả là căn cứ để trừ vào gốc còn lại, nhưng việc trừ chỉ thành hiện thực khi bên cho vay đồng ý hoặc toà xác định. Khấu trừ này áp dụng tự động hay phải qua toà công nhận là điểm bạn cần hỏi luật sư hoặc cơ quan có thẩm quyền trước khi chốt con số, vì nó quyết định con số bạn mang đi thương lượng có đứng được hay không.
Ngưỡng cần nhớ: Phần gốc tính trên số thực nhận, không tính trên số app ghi nợ. Lãi vượt trần 20%/năm không có hiệu lực, và phần đã trả vượt về nguyên tắc khấu trừ vào gốc còn lại.
App không phép không báo cáo lên CIC
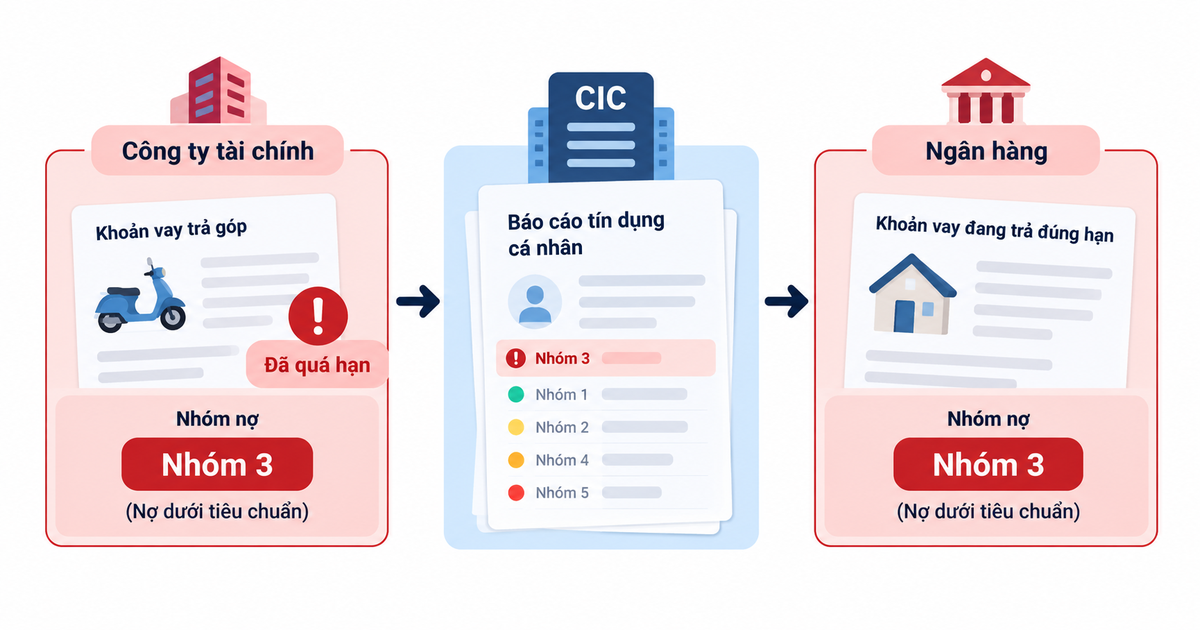
Cơ sở dữ liệu tín dụng quốc gia do CIC quản lý hình thành từ báo cáo của các tổ chức tín dụng và của những tổ chức tự nguyện có hợp đồng trao đổi thông tin với CIC. App đen rơi ra ngoài cả hai nhóm đó. Không giấy phép, không hợp đồng trao đổi thông tin, nên khoản vay không đi vào hệ thống. Ngược lại, hợp đồng ghi tên một tổ chức tín dụng được cấp phép thì khoản vay vẫn vào hệ thống như mọi khoản vay khác, nên câu hỏi tín dụng đen có lên CIC không chỉ trả lời được sau khi đã tra pháp nhân.
Không vào CIC cũng không phải căn cứ để ngừng trả. Khoản vay nằm ngoài hệ thống báo cáo vẫn phát sinh nghĩa vụ hoàn trả phần gốc, chỉ là nó không để lại dấu trên hồ sơ tín dụng của bạn. Trên không gian mạng có hơn 200 ứng dụng cho vay trực tuyến, trong đó nhiều app nằm ngoài sự quản lý của cơ quan nhà nước.
Thương Lượng Trả Phần Gốc Thế Nào?
Con số bạn mang ra thương lượng quyết định toàn bộ cuộc trao đổi, nên bạn phải dựng xong nó trước khi nhấc máy.
Nội dung thương lượng giới hạn ở phần gốc
Phần lãi vượt trần không có hiệu lực nên nó nằm ngoài nội dung đàm phán. Con số mang ra thương lượng là phần gốc thực nhận trừ đi phần đã trả vượt, và bạn giữ nguyên con số đó qua mọi vòng trao đổi.
Vay một app khác để trả app hiện tại chỉ làm khoản nợ nhân lên, nên nó không phải cách thoát khỏi app vay tiền, nhất là với các app vay H5 không rõ nguồn gốc. App thứ hai cũng trừ phí đầu kỳ rồi tính lãi trên số thực nhận thấp hơn, nên bạn nhận ít hơn và nợ nhiều hơn sau mỗi vòng. Bên đòi nợ từ chối làm việc trên con số gốc cũng không làm thay đổi phạm vi nghĩa vụ của bạn.
Chứng cứ thanh toán phải độc lập với app
Mọi lần trả nên đi bằng chuyển khoản có ghi nội dung, không trả tiền mặt, để mỗi lần trả đều có bản ghi nằm ngoài dữ liệu app. Yêu cầu xác nhận tất toán bằng văn bản hoặc tin nhắn, rồi lưu cùng sao kê. Phần lưu đó dùng được khi phát sinh tranh chấp về số đã trả, nhất là khi bên cho vay có thể biến mất khỏi store bất cứ lúc nào.
Bị Quấy Rối Đòi Nợ Thì Xử Lý Ra Sao?
Cách xử lý khi bị app vay tiền đòi nợ không phụ thuộc vào việc bạn còn nợ bao nhiêu. Hành vi đòi nợ trái pháp luật bị xử lý riêng, kể cả khi khoản nợ gốc là có thật.
Tin nhắn đe doạ không cần phản hồi
Bên cho vay có quyền đòi nợ, nhưng quyền đó không bao gồm việc xúc phạm danh dự, nhân phẩm của người vay hay của người thân. Cách thu hồi nợ hợp pháp là khởi kiện ra toà, nên một tin nhắn đe doạ không tạo thêm nghĩa vụ nào cho bạn và không cần phản hồi.
Chặn số không ngăn được cuộc gọi tiếp theo khi bên đòi nợ dùng nhiều số khác nhau. Lưu lại nội dung trước khi chặn có ích hơn, vì phần lưu đó đi thẳng vào hồ sơ tố giác ở bước sau.
Nộp đơn tố giác tại công an nơi cư trú
Đơn tố giác nộp tại công an nơi cư trú. Hồ sơ kèm theo gồm:
- Hợp đồng vay.
- Sao kê ngân hàng.
- Bản lưu tin nhắn đã thu thập ở bước đầu.
Trình báo công an tín dụng đen không phải loại việc cơ quan điều tra chưa từng xử lý: trong các năm gần đây, Bộ Công an đã phát hiện và xử lý 2.740 vụ việc liên quan tới tín dụng đen và khởi tố gần 2.000 vụ.
Tố giác và nghĩa vụ trả phần gốc chạy song song mà không triệt tiêu nhau. Đơn tố giác nhằm chấm dứt hành vi đòi nợ trái pháp luật, còn phần gốc vẫn là khoản bạn thương lượng và hoàn trả.
Cách thoát khỏi tín dụng đen qua app bắt đầu bằng một thao tác tra cứu: mở hợp đồng điện tử, tìm tên pháp nhân cho vay, đối chiếu với danh mục của Ngân hàng Nhà nước ngay hôm nay. Kết quả tra cứu quyết định bước kế tiếp là dựng lại con số gốc thực nhận để thương lượng, hay nộp đơn tố giác. Với lần vay sau, điều kiện cần xét trước cả lãi suất là bên cấp khoản vay có tên trong danh mục tổ chức tín dụng được cấp phép hay không.
Câu Hỏi Thường Gặp
Người thân tôi bị gọi đòi nợ dù không vay thì xử lý sao?
Người có tên trong danh bạ người vay không phát sinh nghĩa vụ trả thay, kể cả khi bên gọi đọc đúng thông tin cá nhân của họ. Việc liên hệ người không liên quan tới khoản vay là hành vi riêng biệt và tố giác được, độc lập với chuyện khoản nợ gốc có thật hay không. Người thân nhận cuộc gọi nên lưu lại nội dung thay vì tranh cãi qua điện thoại.
Lãi tính theo ngày có phải dấu hiệu của app đen không?
Báo giá theo ngày tự nó không phải dấu hiệu vi phạm. Thứ quyết định là bên cho vay có giấy phép hay không, và có công bố mức lãi quy đổi theo năm hay không. Bên được cấp phép phải công khai đầy đủ lãi suất, phí và nghĩa vụ của người vay trước khi ký.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả