Nợ Xấu Là Gì? 5 Nhóm Nợ Trên CIC và Cách Tự Xác Định Nhóm
Mục lục
Những Điểm Chính
- Nhóm 1 và nhóm 2 không nằm trong định nghĩa nợ xấu, nên chậm trả vài ngày rồi đóng ngay thường không làm hồ sơ vay mới bị loại.
- Một khoản nợ chưa trễ ngày nào vẫn có thể rơi vào nhóm 3, vì gia hạn lần đầu cũng là một căn cứ xếp nhóm.
- Mọi khoản vay tại cùng một tổ chức tín dụng bị kéo về nhóm rủi ro cao nhất, nên một thẻ tín dụng trả chậm ảnh hưởng tới cả khoản vay lớn.
Cụm nợ xấu nhóm 2 xuất hiện dày đặc trên các bài hướng dẫn tài chính, nhưng văn bản phân loại nợ của Ngân hàng Nhà nước không có khái niệm đó. Hàng loạt người vay đang tự xếp mình vào một nhóm không tồn tại rồi ngừng nộp hồ sơ.
Trả lời nợ xấu là gì mà không nói rõ khoản vay của bạn đang nằm ở nhóm nào thì vẫn chưa giải quyết được gì. Bài này xác định nhóm trước, rồi mới tới cơ chế đẩy một khoản nợ vào nhóm đó.
Vì Sao Nhiều Người Tự Nhận Mình Có Nợ Xấu?
Trả chậm 4 ngày rồi đóng ngay hôm sau, khoản vay vẫn có thể ở nhóm 1. Người vay thì đã tự dán nhãn nợ xấu cho mình và thôi nộp hồ sơ, vì nghĩ rằng hồ sơ vay bị từ chối là chuyện chắc chắn.
Theo Thông tư 31/2024/TT-NHNN, ban hành ngày 30/6/2024 và có hiệu lực từ ngày 01/7/2024, nợ xấu là nợ nội bảng thuộc nhóm 3, nhóm 4 và nhóm 5. Nhóm 1 và nhóm 2 nằm ngoài phạm vi đó.
Vấn đề nằm ở cách gọi. Rất nhiều bài hướng dẫn tài chính viết nợ xấu nhóm 1 và nợ xấu nhóm 2, nên người đi tìm câu trả lời nợ xấu là gì gặp hai cách gọi sai này trước, rồi mới gặp định nghĩa trong Thông tư. Ai đang ở nhóm 2 đọc xong thì tin rằng mình đã mất quyền vay. Thực tế thì nợ xấu có vay được không còn tùy nhóm nợ, và bên cho vay vẫn xét hồ sơ của họ.
Nhóm Nợ Nào Bị Tính Là Nợ Xấu?
Một khoản vay có phải nợ xấu hay không là do tổ chức tín dụng xếp nó vào nhóm nào, không phải do người vay thấy mình trễ nhiều hay ít. Bảng 5 nhóm nợ dưới đây ghi mốc ngày quá hạn và các trường hợp khác của từng nhóm, đủ để bạn đối chiếu.
| Nhóm | Tên gọi chính thức | Số ngày quá hạn | Trường hợp khác cùng nhóm | Có phải nợ xấu |
| 1 | Nợ đủ tiêu chuẩn | Trong hạn, hoặc quá hạn dưới 10 ngày nếu đạt điều kiện đánh giá | Không | |
| 2 | Nợ cần chú ý | Quá hạn đến 90 ngày | Điều chỉnh kỳ hạn trả nợ lần đầu, còn trong hạn | Không |
| 3 | Nợ dưới tiêu chuẩn | Quá hạn 91–180 ngày | Gia hạn nợ lần đầu còn trong hạn; được miễn hoặc giảm lãi | Có |
| 4 | Nợ nghi ngờ | Quá hạn 181–360 ngày | Cơ cấu lần đầu quá hạn đến 90 ngày; cơ cấu lần hai còn trong hạn | Có |
| 5 | Nợ có khả năng mất vốn | Quá hạn trên 360 ngày | Cơ cấu lần hai quá hạn; cơ cấu từ lần ba trở lên | Có |
Mỗi nhóm trong bảng còn kèm một số trường hợp loại trừ riêng trong Thông tư, nên một khoản vay có thể rơi vào nhóm khác với mốc ngày thông thường.
Chỉ nhóm 3, 4 và 5 là nợ xấu
Hai nhóm đầu bảng nằm ngoài định nghĩa nợ xấu, kể cả nhóm 2 vốn đã là nợ quá hạn. Ba nhóm cuối bảng mới là các nhóm nợ xấu.
Tên chính thức của nhóm 4 là Nợ nghi ngờ, không phải nợ nghi ngờ mất vốn như nhiều bài đang viết. Khác biệt nghe nhỏ, nhưng hai chữ mất vốn làm người đọc tin rằng khoản nợ đã hỏng hẳn.
Gọi nhóm 2 là nợ xấu cũng là gọi nặng hơn thực tế. Hệ quả là người vay ngừng nộp hồ sơ đúng vào giai đoạn mà hồ sơ của họ vẫn còn được xét bình thường.
Ranh giới nhóm 1 và nhóm 2 không cố định
Nợ quá hạn là khoản nợ mà khách hàng không trả đúng hạn một phần hoặc toàn bộ gốc, lãi theo thỏa thuận. Nhóm 1 gồm khoản nợ còn trong hạn, và gồm cả khoản quá hạn dưới 10 ngày nếu tổ chức tín dụng đánh giá là thu hồi được đầy đủ cả gốc lẫn lãi.
Mốc 10 ngày vì vậy là một điều kiện để được xếp nhóm 1, không phải mốc bắt đầu của nhóm 2. Một khoản quá hạn 5 ngày mà không đạt điều kiện đánh giá vẫn rơi xuống nhóm 2.
Phần quyết định nằm ở đánh giá của tổ chức tín dụng chứ không nằm ở số ngày. Hai người cùng trả chậm 5 ngày, cùng một mốc lịch, có thể nhận hai kết quả khác nhau vì hồ sơ của họ khác nhau.
Chưa trễ ngày nào vẫn có thể là nợ xấu
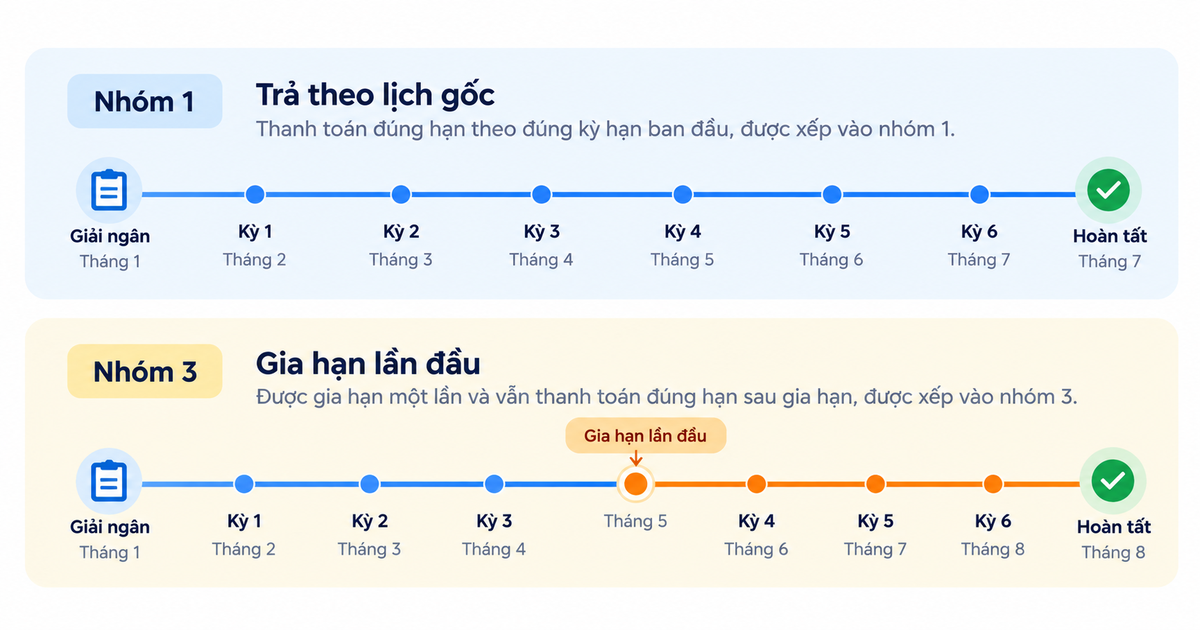
Khoản nợ gia hạn lần đầu và vẫn còn trong hạn đã thuộc nhóm 3, tức đã nằm trong diện nợ xấu, dù người vay chưa trễ một ngày nào và vẫn trả đúng theo lịch đã được gia hạn.
Nợ cơ cấu lại thời hạn trả nợ lần thứ hai mà còn trong hạn thì thuộc nhóm 4. Cơ cấu từ lần thứ ba trở lên rơi vào nợ xấu nhóm 5.
Điều chỉnh kỳ hạn trả nợ là dời lịch trả trong thời hạn vay đã thỏa thuận. Gia hạn nợ thì kéo dài thời gian trả quá thời hạn vay. Hai người cùng xin hoãn lịch trả nợ vì vậy có thể rơi vào hai nhóm khác nhau, tùy tổ chức tín dụng giải quyết theo cách nào. Cách giải quyết đó ghi trong phụ lục hợp đồng, không phải trong lời tư vấn qua điện thoại.
Nhận định: Gia hạn nợ lần đầu đẩy khoản vay xuống nhóm 3, tức diện nợ xấu, dù chưa trễ ngày nào. Điều chỉnh kỳ hạn lần đầu thì vẫn ở nhóm 2.
Trước khi ký phụ lục hoãn lịch trả nợ, hỏi thẳng tổ chức tín dụng rằng đây là điều chỉnh kỳ hạn hay gia hạn nợ.
Cùng một ngày trả, hai nhóm khác nhau
Vì Sao Một Khoản Chậm Trả Kéo Cả Hồ Sơ?
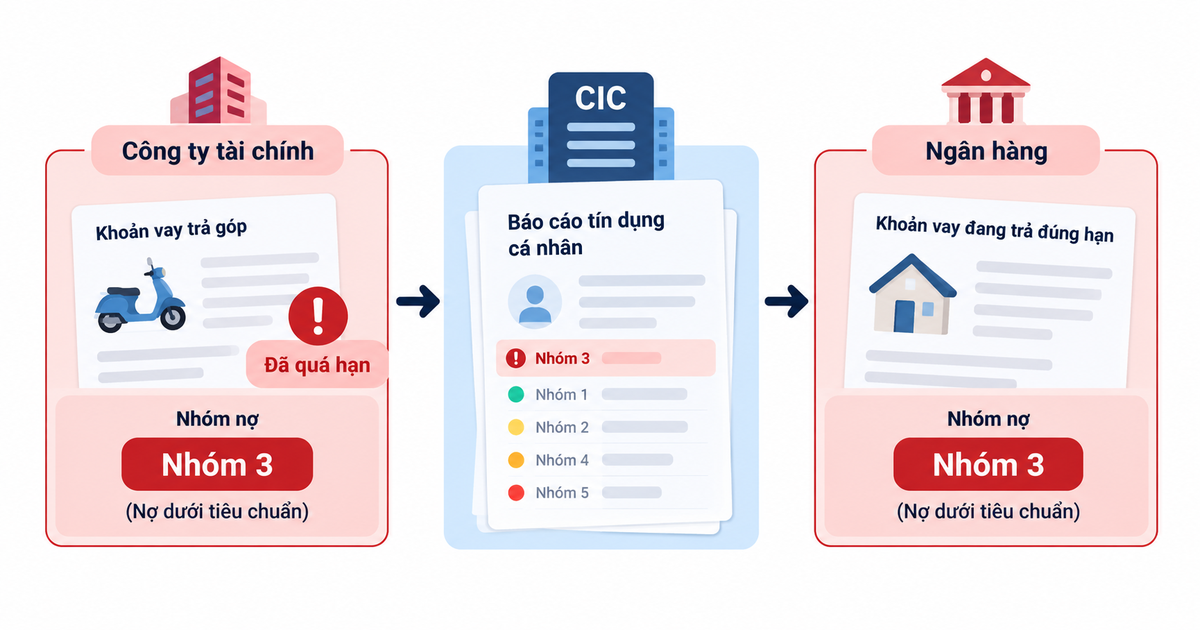
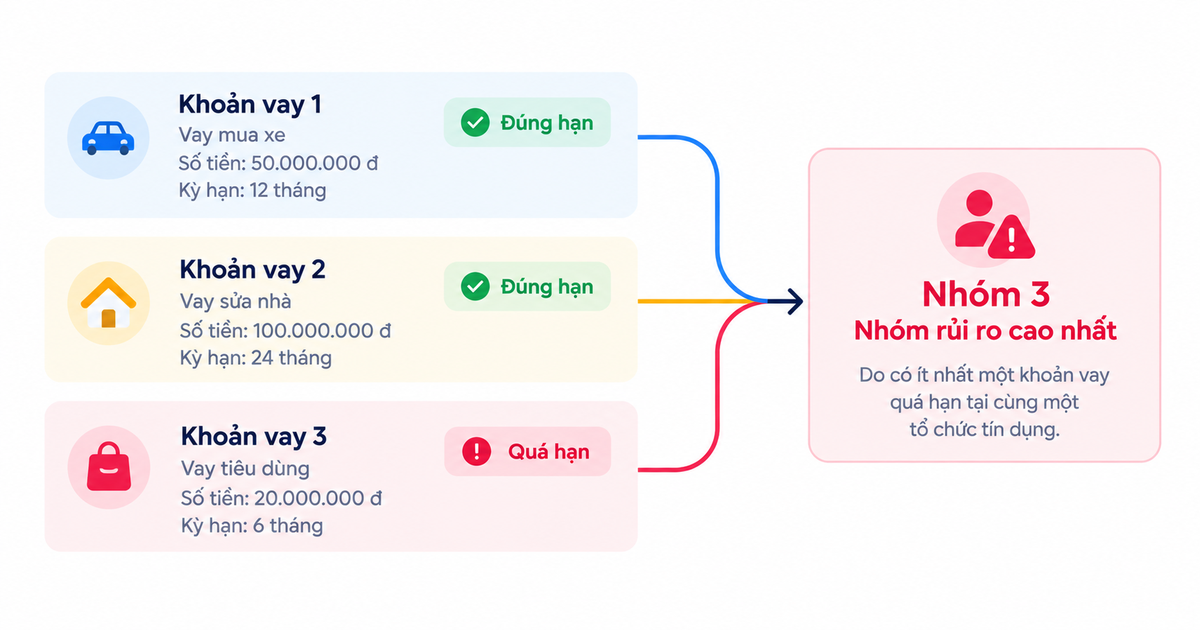
Một người có ba khoản vay tại cùng một ngân hàng không có ba nhóm nợ. Toàn bộ dư nợ của một khách hàng tại một tổ chức tín dụng xếp vào chung một nhóm, và nhóm đó là nhóm có mức rủi ro cao nhất trong số các khoản của người đó.
Chậm trả vài trăm nghìn tiền thẻ tín dụng vì vậy đủ để khoản vay lớn của bạn bị xếp chung nhóm với dư nợ thẻ, dù khoản đó vẫn đang trả đúng hạn.
Ảnh hưởng không dừng lại ở một tổ chức tín dụng. CIC tổng hợp danh sách khách hàng theo nhóm nợ có mức rủi ro cao nhất rồi gửi lại cho các tổ chức tín dụng, nên một lần trả chậm ở ngân hàng này sẽ hiện ra ở hồ sơ tại ngân hàng khác.
Cảnh báo: Chậm trả vài trăm nghìn tiền thẻ tín dụng đủ để mọi khoản vay của bạn tại cùng tổ chức tín dụng bị xếp vào nhóm rủi ro cao nhất, và CIC chuyển nhóm đó cho các tổ chức khác.
Khoản xấu nhất quyết định nhóm của cả ba
Đang Ở Nhóm Nợ Xấu Thì Làm Gì Tiếp
Đang ở nợ xấu nhóm 3 trở lên thì việc đầu tiên không phải là đi tìm cách xóa nợ xấu trên CIC. Nhóm nợ được tổ chức tín dụng xác định lại theo kỳ báo cáo, không phải một cái nhãn gắn vĩnh viễn. Thứ cần xử lý là khoản nợ cũ, không phải dữ liệu CIC.
Khoản nợ quá hạn được xếp lại vào nhóm rủi ro thấp hơn khi khách hàng trả đủ phần gốc và lãi quá hạn cùng các kỳ tiếp theo, trong thời gian tối thiểu 3 tháng với nợ trung dài hạn hoặc 1 tháng với nợ ngắn hạn. Nhiều bài viết nhắc tới mốc 12 tháng, nhưng Thông tư ghi 3 tháng và 1 tháng như trên. Thời gian tính từ ngày bắt đầu trả đủ phần gốc và lãi bị quá hạn, và nó chỉ là một trong ba điều kiện. Khách hàng còn phải có hồ sơ chứng minh đã trả, và tổ chức tín dụng còn phải đủ cơ sở đánh giá rằng khách hàng trả được phần gốc và lãi còn lại đúng hạn.
Khi báo cáo CIC đã khớp với thực tế và khoản phải trả hằng tháng nằm trong khả năng chi trả, các sản phẩm vay trong app BE do Cake by VPBank cấp tín dụng là một trong những lựa chọn để cân nhắc.
Tra báo cáo CIC trước khi nộp bất kỳ hồ sơ nào. Nợ xấu là gì thì văn bản đã định nghĩa sẵn, còn bạn đang ở nhóm nào thì chỉ báo cáo đó trả lời được. Với các khoản vay trong app, BE là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay.
Câu hỏi thường gặp
Nợ xấu 1 triệu bao lâu thì được xoá?
Thời hạn cung cấp thông tin tiêu cực không phụ thuộc vào số tiền, nên khoản 1 triệu và khoản 100 triệu áp dụng cùng một mốc 5 năm tính từ ngày kết thúc thông tin tiêu cực đó. Số tiền nhỏ không rút ngắn thời hạn này. Người vay cũng không tự yêu cầu xoá sớm được, và kênh khiếu nại chỉ dùng để điều chỉnh dữ liệu sai sót.
Bị xếp nhóm 5 thì khoản nợ có được xoá nghĩa vụ trả không?
Không. Nhóm 5 là một mức phân loại rủi ro, không phải một quyết định xoá nợ. Nhóm nợ đo rủi ro tín dụng, tức khả năng tổ chức cho vay bị tổn thất khi khách hàng không trả được một phần hoặc toàn bộ khoản nợ, nên tên gọi nợ có khả năng mất vốn mô tả rủi ro phía tổ chức cho vay. Khách hàng vẫn có trách nhiệm tiếp tục trả đầy đủ nợ gốc và lãi.
Nợ nhóm 2 có mở được thẻ tín dụng không?
Quy định phân loại nợ không đặt ra điều kiện cấp thẻ, nên nợ nhóm 2 không bị quy định chung loại trừ, mà phụ thuộc quy định nội bộ của từng tổ chức phát hành thẻ. Cấp tín dụng dưới hình thức phát hành thẻ tín dụng nằm trong phạm vi phân loại nợ, nên dư nợ thẻ cũng được xếp nhóm như mọi khoản cấp tín dụng khác. Không có câu trả lời chung cho mọi hồ sơ.
Đứng tên vay hộ người khác thì ai bị ghi nhận nhóm nợ?
Người đứng tên trên hợp đồng. Nhóm nợ gắn với khách hàng có nghĩa vụ trả nợ theo thỏa thuận, chứ không gắn với người thực tế dùng khoản vay. Người đứng tên chịu toàn bộ hệ quả, gồm cả việc khoản vay hộ kéo dư nợ của chính họ tại tổ chức tín dụng đó xuống cùng một nhóm. Nếu nghi ngờ bị người khác dùng giấy tờ, hãy kiểm tra CCCD có bị vay tiền không trước khi nộp hồ sơ mới.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả