Cách Tính Lãi Suất Vay Tín Chấp và Tiền Trả Mỗi Tháng
Ngày đăng: 02/10/2026
Những Điểm Chính
- Cùng một mức 4%/tháng trên khoản 10.000.000 đồng, lãi trên dư nợ gốc ra 4.800.000 đồng còn lãi trên dư nợ giảm dần ra 2.600.000 đồng.
- Phương pháp tính lãi là một phần bắt buộc của thoả thuận lãi suất, nên hợp đồng bỏ trống phần này thì chưa đủ dữ kiện để ra số tiền.
- Phí bảo hiểm, phí trả nợ trước hạn và phí chậm thanh toán nằm ngoài tiền lãi, nên tổng chi phí luôn cao hơn con số ở bảng trả nợ.
Màn hình đề nghị vay hiện một con số phần trăm, hợp đồng hiện một con số tiền phải trả mỗi tháng, và không có phép nhân đơn giản nào nối được hai con số đó với nhau. Cách tính lãi suất vay tín chấp nằm đúng ở khoảng trống giữa chúng.
Hợp đồng vay tín chấp mô tả chi phí bằng một tỷ lệ phần trăm tính theo từng kỳ của khoản vay. Thị trường đang chạy song song hai cách tính lãi suất vay tín chấp, và cùng một mức phần trăm đặt vào hai cách đó sẽ ra hai số tiền khác nhau.
Vì Sao Lãi Suất Công Bố Chưa Đủ Để Tính?
Hai khoản vay ghi cùng một mức phần trăm vẫn có thể chênh nhau vài triệu đồng tiền lãi, vì một khoản tính trên số tiền vay ban đầu còn khoản kia tính trên phần nợ còn lại sau mỗi kỳ. Kỳ hạn càng dài thì tổng tiền lãi càng lớn, nên hai khoản khác kỳ hạn chênh thêm lần nữa. Mức phần trăm vì thế mới là một nửa dữ kiện.
Ngưỡng cần nhớ: quy đổi trước khi nhân Mức 48%/năm phải quy về 4%/tháng trước khi đưa vào công thức tính lãi. Đặt thẳng 48 vào phép nhân sẽ đẩy tiền lãi của một kỳ lên gấp 12 lần con số thật.
Khoản ứng tiền ngắn hạn, trả cả gốc lẫn lãi một lần khi đến hạn, đi theo cách tính khác. Nó không nằm trong hai công thức ở phần dưới.
Thoả thuận về lãi suất phải gồm cả mức lãi suất lẫn phương pháp tính lãi. Một hợp đồng ghi phần trăm mà bỏ trống phương pháp là hợp đồng chưa đủ dữ kiện để người vay tự ra được số tiền phải chuyển đi mỗi tháng.
Hai Công Thức Tính Lãi Vay Tín Chấp Ra Sao?
Cách tính lãi suất tiền vay cần số tiền nợ ở đầu kỳ, mức lãi suất đã quy về đúng đơn vị của kỳ, và một quy ước về cách số nợ đó thay đổi sau mỗi lần trả gốc. Quy ước cuối là chỗ hai công thức tách nhau.
Quy đổi lãi suất năm sang tháng trước khi tính
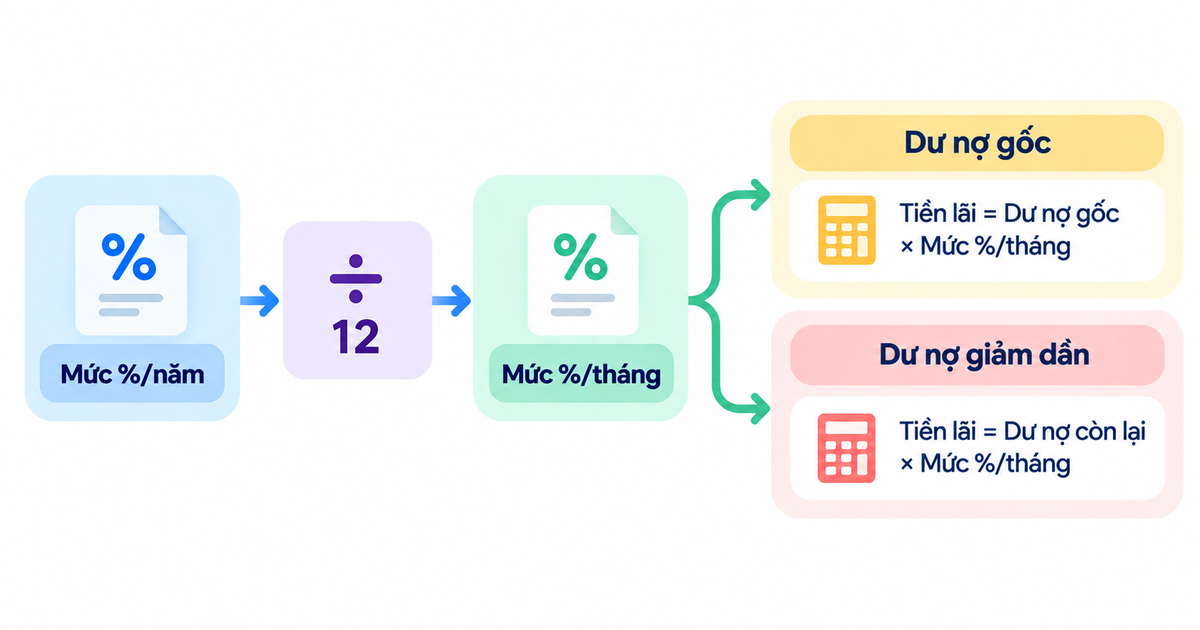
Một mức 48%/năm quy ra 4%/tháng, và 4 mới là con số đặt vào phép nhân chứ không phải 48. Phép quy đổi là lấy mức công bố theo %/năm chia cho 12 ra mức tháng, chia cho 365 ra mức ngày, và đơn vị đưa vào công thức phải khớp với đơn vị của kỳ trả nợ. Lệch đơn vị thì kết quả sai hoàn toàn.
Nhầm chỗ này đẩy tiền lãi của một kỳ lên gấp 12 lần so với con số thật, và sai số đó lặp lại ở mọi kỳ còn lại.
Hai khoản vay ghi theo hai đơn vị khác nhau thì chưa đọc ra được khoản nào tốn hơn. Quy cả hai về cùng một mốc thời gian rồi mới so.
Một mức lãi suất, hai đường tính khác nhau
Công thức thứ nhất tính lãi trên dư nợ gốc
Số tiền vay ban đầu đứng nguyên trong phép nhân này từ kỳ đầu tới kỳ cuối. Tiền lãi mỗi kỳ bằng số tiền đó nhân mức lãi suất kỳ, và con số đó không đổi dù người vay đã trả bớt bao nhiêu gốc.
Khoản 10.000.000 đồng kỳ hạn 12 tháng ở mức 4%/tháng cho ra 400.000 đồng tiền lãi mỗi kỳ, không đổi qua cả 12 kỳ. Cộng đủ 12 kỳ là 4.800.000 đồng, trong khi đến kỳ cuối người vay chỉ còn nợ 833.333 đồng gốc.
Công thức này nêu ở đây để đối chiếu. Vay Nhanh trên app BE không tính lãi theo cách này.
Công thức thứ hai tính trên dư nợ giảm dần
Dư nợ đầu kỳ nhân mức lãi suất kỳ ra tiền lãi của kỳ đó. Mỗi lần trả gốc, dư nợ giảm dần thay vì giữ nguyên dư nợ gốc, nên tiền lãi kỳ sau cũng thấp theo, và con số này nhỏ dần đều theo tiến độ trả nợ.
Vẫn khoản 10.000.000 đồng và vẫn mức 4%/tháng, lãi kỳ đầu là 400.000 đồng còn lãi kỳ cuối chỉ còn 33.333 đồng, và cộng cả 12 kỳ thì người vay chuyển đi 12.600.000 đồng, trong đó 2.600.000 đồng là tiền lãi.
Vay Nhanh trên app BE tính lãi theo công thức này, lãi suất từ 48%/năm tuỳ kết quả thẩm định hồ sơ. Cake by VPBank là tổ chức tín dụng cấp khoản vay.
Bảng lịch trả nợ dưới đây tính cho khoản 10.000.000 đồng, 12 kỳ, mức 4%/tháng trên dư nợ giảm dần.
| Kỳ | Dư nợ đầu kỳ | Gốc trả | Tiền lãi | Tổng thanh toán |
| 1 | 10.000.000 | 833.333 | 400.000 | 1.233.333 |
| 2 | 9.166.667 | 833.333 | 366.667 | 1.200.000 |
| 3 | 8.333.334 | 833.333 | 333.333 | 1.166.666 |
| 4 | 7.500.001 | 833.333 | 300.000 | 1.133.333 |
| 5 | 6.666.668 | 833.333 | 266.667 | 1.100.000 |
| 6 | 5.833.335 | 833.333 | 233.333 | 1.066.666 |
| 7 | 5.000.002 | 833.333 | 200.000 | 1.033.333 |
| 8 | 4.166.669 | 833.333 | 166.667 | 1.000.000 |
| 9 | 3.333.336 | 833.333 | 133.333 | 966.666 |
| 10 | 2.500.003 | 833.333 | 100.000 | 933.333 |
| 11 | 1.666.670 | 833.333 | 66.667 | 900.000 |
| 12 | 833.337 | 833.337 | 33.333 | 866.670 |
| Tổng | 10.000.000 | 2.600.000 | 12.600.000 |
Ví dụ minh hoạ theo mức lãi suất khởi điểm của Vay Nhanh. Mỗi khách hàng nhận một mức lãi suất riêng tuỳ kết quả thẩm định, và bảng chưa gồm các khoản phí ở phần sau.
Hai công thức có sự chênh lệch tiền lãi
Trên cùng một khoản 10.000.000 đồng ở mức 4%/tháng, hai công thức tách nhau ở ba chỗ:
| Hạng mục so sánh | Lãi trên dư nợ gốc | Lãi trên dư nợ giảm dần |
| Cơ sở tính lãi | Số tiền vay ban đầu | Dư nợ đầu mỗi kỳ |
| Tiền lãi mỗi kỳ | 400.000 đồng, không đổi | Từ 400.000 xuống 33.333 đồng |
| Tổng tiền lãi 12 kỳ | 4.800.000 đồng | 2.600.000 đồng |
Khoảng cách 2.200.000 đồng đến từ cơ sở tính chứ không đến từ mức lãi suất, vì mức lãi suất của hai phép tính giống hệt nhau. Đây là lý do một mức phần trăm thấp hơn vẫn có thể ra tổng tiền lãi cao hơn.
Tỷ lệ phần trăm chỉ so sánh được khi hai khoản cùng kỳ hạn. Kỳ hạn dài hơn đẩy tổng tiền lãi lên cao hơn dù mức lãi suất đứng yên.
Ngoài Tiền Lãi Còn Phải Trả Những Gì?
Tổng ở bảng trên chưa phải con số cuối cùng. Phí bảo hiểm khoản vay, nếu người vay có mua, thu ngay lúc giải ngân, nên số tiền thực nhận thấp hơn số ghi trong hợp đồng trong khi tiền lãi vẫn chạy trên số ghi chứ không chạy trên số thực nhận.
Khoản phí trả nợ trước hạn tính theo phần trăm dư nợ còn lại, nên phần lãi cắt được nhờ tất toán sớm phải trừ đi khoản phí này trước khi biết tất toán sớm lợi bao nhiêu. Phí chậm thanh toán phát sinh theo thoả thuận trong hợp đồng và nằm ngoài tiền lãi của kỳ đó.
Bảo hiểm khoản vay của Vay Nhanh là khoản tuỳ chọn. Mức phí là 7% giá trị khoản vay, đổi lại lãi suất năm giảm 5 điểm phần trăm. Khoản này vì vậy phải cân cả hai chiều, không đọc như một khoản phí thuần.
Pháp Luật Quy Định Gì Về Lãi Suất Cho Vay?
Không có trần chung áp lên vay tín chấp tiêu dùng. Lãi suất vay tiêu dùng hiện nay do tổ chức tín dụng và khách hàng thoả thuận với nhau, trừ một nhóm nhu cầu vốn ngắn hạn có trần riêng do Ngân hàng Nhà nước quyết định từng thời kỳ, và vay tiêu dùng không nằm trong nhóm đó.
Phần phát sinh khi trả trễ thì khác. Lãi trên dư nợ gốc quá hạn không vượt quá 150% lãi suất trong hạn tại thời điểm chuyển nợ quá hạn, còn lãi chậm trả không vượt quá 10%/năm tính trên số dư lãi chậm trả. Quy định lãi suất cho vay tín chấp vì vậy có trần cho chính phần phát sinh khi trả trễ.
Con số 20%/năm nhiều người hay nhắc là trần của Bộ luật Dân sự cho hợp đồng vay giữa các bên dân sự. Khoản vay tại tổ chức tín dụng chịu quy định riêng của pháp luật ngân hàng. Hai con số đó không so trực tiếp với nhau được.
Cảnh báo: Lãi trên dư nợ gốc quá hạn không vượt quá 150% lãi suất trong hạn, và lãi chậm trả không vượt quá 10%/năm trên số dư lãi chậm trả. Hai mức trần này do pháp luật đặt ra.
3 Con Số Cần Đối Chiếu Trước Khi Vay
Trên màn hình đề nghị vay, mức phần trăm là con số đập vào mắt trước. Nó không phải con số dùng để ra quyết định. Hợp đồng còn thể hiện mức lãi suất quy đổi theo tỷ lệ %/năm tính trên dư nợ thực tế, và đây mới là con số chuẩn hoá cho phép đặt hai bên cho vay cạnh nhau.
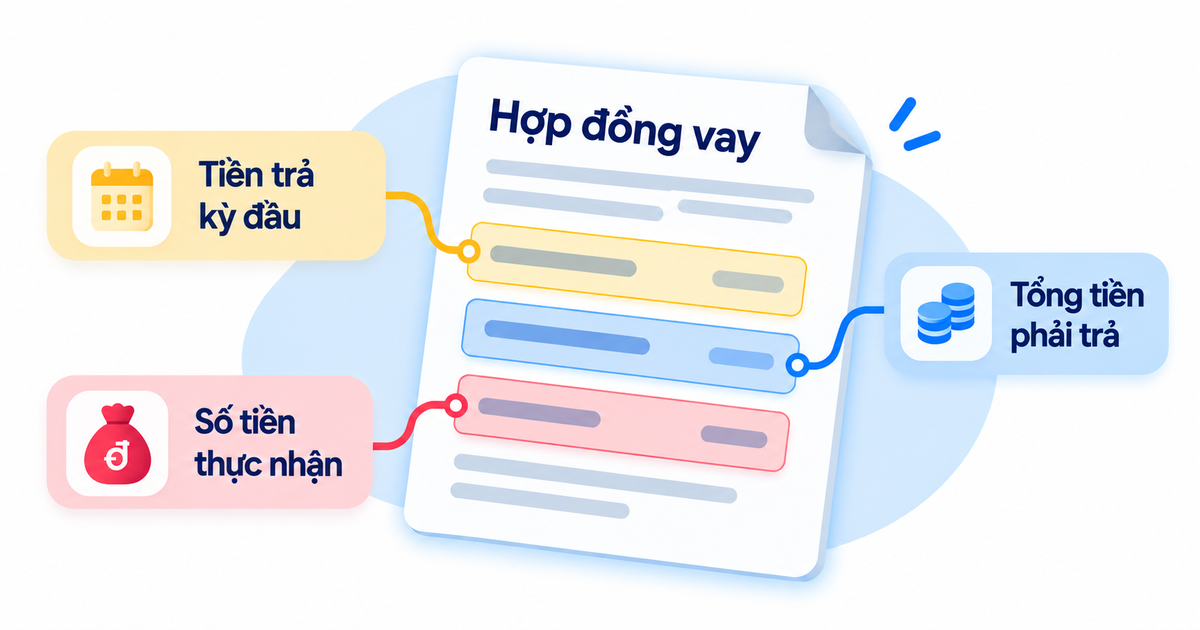
Ba con số đáng ghi ra giấy:
- Tiền trả kỳ đầu
- Tổng tiền phải trả cả kỳ hạn
- Số tiền thực nhận sau khi trừ các khoản thu ngay lúc giải ngân
Bảng tính lãi suất vay tiêu dùng chưa gồm phí. Con số cuối cùng là tổng ở bảng đó cộng các khoản phí ở phần trên, và chính con số đó đặt cạnh mức %/năm mới đủ cơ sở để chọn.
Ghi lại trước khi quyết định vay
Cách tính lãi suất vay tín chấp chỉ có giá trị khi nó dừng lại ở một con số tiền cụ thể, nên hãy mở hợp đồng hoặc màn hình đề nghị vay và ghi ba con số đó ra giấy trước khi bấm xác nhận. Sản phẩm vay trên app BE ghi rõ phương pháp tính lãi và lịch trả nợ, lãi suất từ 48%/năm. BE là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay.
Câu hỏi thường gặp
Lãi suất vay tín chấp có thương lượng được không?
Mức lãi suất của một khoản vay tín chấp không thương lượng được. Con số này đến từ chính sách từng tổ chức và từ hồ sơ người vay, chứ không đến từ trao đổi theo từng trường hợp. Hồ sơ có lịch sử trả nợ đúng hạn thường rơi vào khung lãi suất tốt hơn, nhưng đó là kết quả của hồ sơ chứ không phải của việc hỏi xin.
Trả thiếu vài chục nghìn của một kỳ thì có bị tính quá hạn không?
Phần trả thiếu vẫn bị tính là chậm trả, dù chỉ thiếu vài chục nghìn đồng. Một kỳ trả nợ chỉ tính là hoàn tất khi người vay chuyển đủ số. Số tiền phát sinh từ phần thiếu thì nhỏ, nhưng ghi nhận chậm trả không phụ thuộc vào số tiền lớn hay nhỏ.
Lãi suất khoản vay tín chấp có bị điều chỉnh giữa chừng không?
Lãi suất khoản vay tín chấp chỉ thay đổi giữa chừng khi hợp đồng là loại áp dụng lãi suất điều chỉnh. Hợp đồng loại đó phải ghi sẵn nguyên tắc, các yếu tố xác định và thời điểm điều chỉnh. Hợp đồng không có các nội dung đó thì mức đã thoả thuận là mức áp dụng suốt kỳ hạn. Đọc kỹ phần này trước khi ký là cách biết khoản vay thuộc loại nào.