Tất Toán Là Gì và Khi Nào Nên Tất Toán Trước Hạn
Mục lục
Những Điểm Chính
- Phí trả nợ trước hạn là điều khoản trong hợp đồng vay chứ không phải mức chung do cơ quan quản lý ấn định, nên mỗi sản phẩm một mức khác nhau.
- Vay Nhanh áp 8% dư nợ gốc nếu đóng trong 3 tháng đầu và 5% từ tháng thứ tư, còn Ứng Tiền và Ví Trả Sau không thu phí tất toán trước hạn.
- Trả sớm tiết kiệm được tiền khi số kỳ còn lại đủ nhiều để phần lãi tránh được vượt mức phí, thường từ khoảng 2 kỳ trở lên.
Trả nợ trước hạn có bị phạt hay không là câu hỏi không có đáp án chung, vì mức phí nằm trong hợp đồng chứ không do một quy định chung ấn định. Ngay trong app be, Vay Nhanh có phí trả nợ trước hạn còn Ứng Tiền và Ví Trả Sau thì không.
Chữ tất toán xuất hiện ở cả sổ tiết kiệm lẫn khoản vay, và hai trường hợp này không giống nhau. Bài viết nằm trọn ở phía khoản vay, nơi tất toán nghĩa là trả hết phần còn nợ để kết thúc khoản vay.
Tất Toán Khoản Vay Là Gì
Người vay hay dùng lẫn ba chữ gần giống nhau: đáo hạn, tất toán và trả đủ kỳ. Tách rõ chúng là bước đầu để đọc đúng biểu phí, vì mức phí gắn vào thời điểm tất toán chứ không gắn vào số tiền đã trả.
Tất toán là trả hết dư nợ còn lại
Khoản vay chỉ khép lại khi người vay nộp đủ:
- Phần gốc còn lại.
- Lãi đã phát sinh tới ngày nộp.
- Các khoản phí kèm theo hợp đồng.
Nộp đủ những khoản đó thì nghĩa vụ trong hợp đồng chấm dứt, và đó là tất toán.
Đáo hạn và tất toán là hai khái niệm khác nhau. Một bên là thời điểm hợp đồng đến hạn theo lịch đã ký, bên kia là hành động trả hết nợ. Một khoản vay hoàn toàn có thể tất toán trước khi đáo hạn.
Trả đủ kỳ hàng tháng không phải là tất toán một phần. Mỗi kỳ chỉ gồm một phần gốc cộng lãi của riêng kỳ đó, nên nộp đều đặn 11 trong 12 kỳ vẫn chưa kết thúc được khoản vay.
Hai hình thức khác nhau ở thời điểm đóng
Mốc phân biệt nằm ở ngày nộp tiền so với ngày kết thúc hợp đồng. Tất toán đúng hạn rơi đúng vào kỳ thanh toán cuối cùng ghi trong hợp đồng, còn tất toán trước hạn là đóng toàn bộ dư nợ sớm hơn ngày kết thúc đó.
Với sản phẩm trả một lần cuối kỳ như Ứng Tiền, hai hình thức này không tách ra được. Khoản vay vốn chỉ có đúng một kỳ thanh toán, nên đóng sớm vài ngày hay đóng đúng ngày đến hạn đều rơi vào cùng một lần nộp duy nhất.
Tất Toán Trước Hạn Khác Đúng Hạn Ra Sao
Khác biệt giữa hai hình thức không dừng ở ngày nộp tiền. Đóng sớm làm thay đổi cả số tiền phải nộp lẫn cách bên cho vay chốt con số đó, nên người vay cần biết trước mình đang đứng ở mốc phí nào.
Phí trước hạn tính trên dư nợ gốc
Thông tư 39/2016/TT-NHNN cho phép tổ chức tín dụng và khách hàng thỏa thuận về khoản phí này, nên nó là điều khoản của từng hợp đồng chứ không phải mức chung do cơ quan quản lý ấn định. Hai khoản vay cùng số tiền, cùng kỳ hạn, ký ở hai nơi khác nhau có thể chịu hai mức phí khác nhau.
Trong nhóm sản phẩm vay trên app be, Vay Nhanh áp 8% dư nợ gốc nếu tất toán trong 3 tháng đầu và 5% dư nợ gốc từ tháng thứ tư. Cơ sở tính là phần gốc còn lại tại thời điểm tất toán. Số tiền đã vay ban đầu không phải cơ sở tính khoản phí này.
Ứng Tiền miễn phí tất toán trước hạn. Ví Trả Sau cũng miễn phí tất toán sớm, kể cả với khoản đã chuyển sang trả góp theo kỳ. Khoản vay ở cả ba sản phẩm do Cake by VPBank cấp, còn be là nền tảng phân phối trong app, nên biểu phí áp dụng là biểu phí của bên cho vay.
Thủ tục trước hạn cần chốt số tiền tất toán
Lãi tính tới ngày thực nộp, nên số tiền tất toán phải do bên cho vay chốt tại đúng ngày bạn nộp. Con số báo hôm nay sẽ khác con số của tuần sau, và chênh lệch nằm ở phần lãi của những ngày ở giữa.
Kỳ thanh toán đang tới vẫn phải đóng nếu yêu cầu tất toán rơi sau ngày đến hạn của kỳ đó. Gửi yêu cầu ngày 25 trong khi kỳ đến hạn ngày 20 thì vẫn phải đóng kỳ đó trước, rồi mới tất toán phần dư nợ còn lại.
Tất toán đúng hạn không cần thao tác yêu cầu nào. Tất toán trước hạn thì ngược lại, đó là một yêu cầu phải gửi và phải chờ bên cho vay xác nhận.
Cả hai hình thức đều được báo lên CIC
CIC ghi nhận khoản vay đã đóng mà không phân biệt người vay trả đúng hạn hay trả sớm. Trạng thái trên hồ sơ là khoản vay đã kết thúc, không kèm nhãn nào cho việc kết thúc sớm.
Dữ liệu CIC lưu theo chu kỳ chứ không ghi đè, nên tất toán sớm không xoá được lịch sử chậm trả đã phát sinh trước đó. Kỳ nào từng báo chậm thì kỳ đó vẫn nằm trong lịch sử, kể cả sau khi khoản vay kết thúc.
Trả sớm để làm đẹp hồ sơ ngay trước khi xin khoản vay mới thường không đổi được kết quả xét duyệt trong ngắn hạn. Bên cho vay đọc cả chuỗi hành vi trả nợ, không chỉ đọc trạng thái hiện tại của khoản vay.
Khi Nào Nên Trả Nợ Trước Hạn
Để biết trả sớm có tiết kiệm hơn không, hãy so tiền lãi của các kỳ còn lại với phí tất toán trước hạn. Hai con số này tính trên hai cơ sở khác nhau, nhưng đều quy đổi được về phần trăm dư nợ gốc còn lại, nên so trực tiếp được với nhau.
Trả sớm có lợi khi còn từ hai kỳ trở lên
Với sản phẩm miễn phí tất toán, bạn không cần so sánh gì. Không có khoản phí nào phải bù lại, nên trả sớm cắt bớt phần lãi của những kỳ chưa tới.
Vay Nhanh thì khác. Lãi tính từ 48%/năm trên dư nợ giảm dần, còn phí trước hạn tính trên dư nợ gốc, nên phép so sánh đúng là đặt tiền lãi của các kỳ còn lại cạnh mức phí tại đúng thời điểm bạn định tất toán. Ở mức phí 5% dư nợ gốc, phần lãi tiết kiệm được vượt mức phí khi khoản vay còn từ khoảng 2 kỳ trở lên.
Hạn mức tới 40 triệu, do Cake by VPBank cấp tín dụng
Ngưỡng đó không cố định. Mỗi khách một mức lãi tùy hồ sơ, trong khung 48–55%/năm, và mức lãi càng cao thì số kỳ cần có để tiền lãi tiết kiệm được vượt mức phí càng ít. Con số 2 kỳ là mốc tham chiếu ở cận dưới của khung lãi, không phải ranh giới cứng áp cho mọi hợp đồng.
Ngưỡng cần nhớ: Phí tất toán trước hạn là 8% dư nợ gốc trong 3 tháng đầu và 5% từ tháng thứ tư. Còn trả sớm có tiết kiệm hay không lại đo bằng số kỳ còn lại, nên phải xem cả hai.
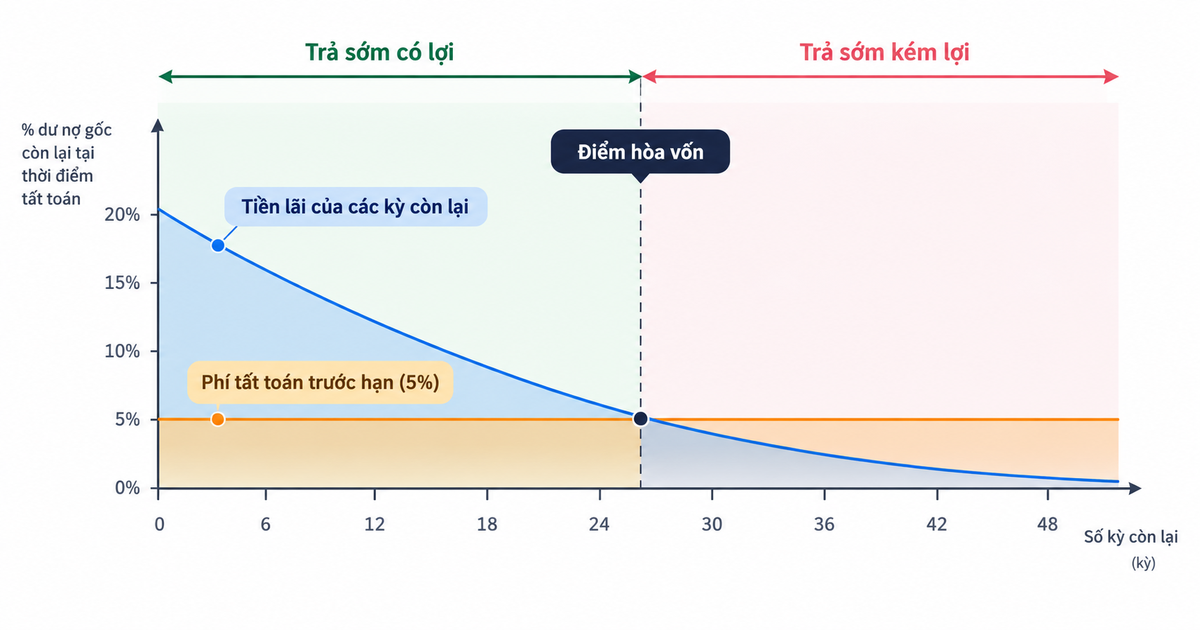
Hai cơ sở tính, giao nhau ở hai kỳ
Vùng không còn lợi nằm ở những kỳ cuối
Khi chỉ còn 1 kỳ, phần lãi tiết kiệm được nhỏ hơn mức phí 5% dư nợ gốc. Giữ nguyên lịch trả nợ tốn ít tiền hơn.
Mức phí 8% chỉ tồn tại trong 3 tháng đầu, nên nó chỉ ảnh hưởng tới khoản vay kỳ hạn 3 tháng, nơi số kỳ còn lại vốn đã ít; kỳ hạn 6 tháng thì nằm sát ngưỡng, còn với các kỳ hạn dài hơn thì 3 tháng đầu vẫn còn rất nhiều kỳ phía trước.
Một khoản vay kỳ hạn 24 tháng tất toán ngay trong 3 tháng đầu vẫn còn hơn 20 kỳ chưa trả, nên trả sớm vẫn có lợi dù đang chịu mức phí cao hơn. Ngưỡng đo bằng số kỳ còn lại. Nhưng mức phí đang áp lại phụ thuộc khoản vay đã trả được mấy tháng, nên phải xem cả hai con số trước khi quyết.
Nguồn tiền quyết định có nên trả sớm
Phép so sánh số kỳ ở trên chỉ đúng khi tiền dùng để tất toán là tiền nhàn rỗi thật, không phải tiền đang gánh một nghĩa vụ khác.
Vay nơi khác để tất toán khoản hiện tại vẫn phải chịu phí trước hạn của khoản đó, đồng thời gánh thêm lãi và phí của khoản vay mới. Tổng chi phí vì vậy thường tăng chứ không giảm, kể cả khi khoản vay cũ còn đủ số kỳ để trả sớm có lợi.
Giữ lại một phần tiền cho chi phí đột xuất thường an toàn hơn dồn hết để đóng khoản vay rồi phải vay lại sau vài tuần.
Những Lỗi Khiến Khoản Vay Chưa Được Tất Toán
Một khoản vay tưởng đã đóng xong vẫn có thể còn dư nợ lẻ, và người vay thường chỉ biết khi bị nhắc nợ vài tuần sau.
Chuyển đủ tiền theo số dư nhìn thấy trên app mà không yêu cầu chốt số tất toán là nguyên nhân phổ biến. Phần lãi của vài ngày còn lại không hiện trong con số đó. Khoản chênh đó trở thành nợ chậm trả.
Gỡ app hoặc ngừng theo dõi ngay sau khi chuyển tiền khiến người vay không nhận được thông báo nếu còn dư nợ lẻ. Không lưu xác nhận tất toán thì vài tháng sau bị hỏi lại sẽ không có gì để đối chiếu.
Cảnh báo: Số tiền tất toán do bên cho vay chốt tại đúng ngày bạn nộp, nên nó khác số dư hiển thị trên app. Chuyển theo số dư mà không yêu cầu chốt thì phần lãi vài ngày cuối thành nợ chậm trả.
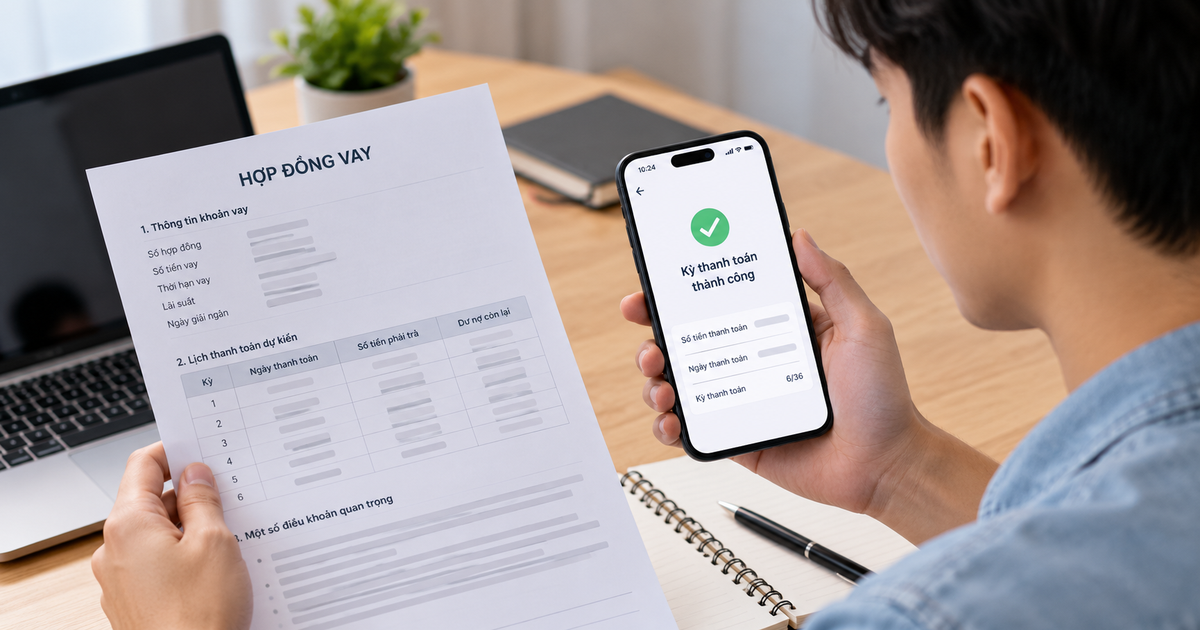
Giữ xác nhận cho tới khi hết tranh chấp
Trước khi quyết trả sớm, hãy yêu cầu bên cho vay báo số tiền tất toán tại đúng ngày bạn định tất toán, rồi đặt con số đó cạnh phần lãi còn lại trên lịch trả nợ. Hai con số đó nói rõ tất toán sớm nghĩa là gì với riêng hợp đồng bạn đang cầm, cụ thể hơn mọi ngưỡng chung.
Câu Hỏi Thường Gặp
Gửi yêu cầu tất toán rồi có rút lại được không?
Gửi yêu cầu tất toán rồi thì thường vẫn rút lại được, miễn bên cho vay chưa ghi nhận khoản nộp. Yêu cầu và việc nộp tiền là hai bước tách rời, nên chừng nào tiền chưa vào thì lịch trả nợ cũ vẫn giữ nguyên. Khi khoản nộp đã vào và khoản vay đã kết thúc, không còn yêu cầu nào để rút lại.
Tất toán một phần có được không?
Tất toán một phần không phải lúc nào cũng làm được, vì trả trước một phần gốc và tất toán toàn bộ có điều khoản riêng trong hợp đồng. Một số hợp đồng cho phép trả trước một phần và tính phí trên đúng phần gốc đóng sớm, một số khác chỉ xử lý tất toán toàn bộ. Điều khoản áp dụng nằm trong hợp đồng bạn đã ký, không suy ra được từ mức phí tất toán toàn bộ.
Giấy xác nhận tất toán do ai cấp?
Giấy xác nhận tất toán do Cake by VPBank phát hành, vì đây là bên cho vay, không phải be. Trong app be bạn khởi tạo và theo dõi khoản vay, còn hồ sơ tín dụng và giấy tờ kết thúc khoản vay thuộc về bên cấp tín dụng. Xác nhận này có thu phí hay không phụ thuộc biểu phí của bên cho vay tại thời điểm yêu cầu.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả