Lãi Suất Quá Hạn Tính Thế Nào và Gồm Những Khoản Nào
Mục lục
Những Điểm Chính
- Trả nợ chậm có thể làm phát sinh nhiều khoản lãi khác nhau cùng lúc, cộng một khoản phí trả chậm, và không khoản nào thay thế khoản nào.
- Trần 150% chỉ áp cho lãi tính trên phần gốc đã quá hạn, còn phí trả chậm là một khoản riêng phải đọc tách khỏi cột lãi.
- Yêu cầu cơ cấu lại thời hạn trả nợ phải gửi trước hoặc trong 10 ngày kể từ ngày đến kỳ hạn, còn việc chấp thuận là quyết định riêng của bên cho vay.
Phần lớn người trả nợ chậm nghĩ mình đang gánh một khoản phạt. Thực tế lãi quá hạn chỉ là một trong những khoản lãi có thể cùng phát sinh, cộng thêm một khoản phí tính theo biểu phí chứ không theo lãi suất, và không khoản nào thay thế khoản nào.
Phạm vi ở đây là lãi suất quá hạn của khoản vay tại tổ chức tín dụng, không phải vay mượn giữa hai cá nhân. Với khoản vay trong app be, be là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay.
Khi Nào Khoản Vay Bị Tính là Quá Hạn
Mốc tính nằm trong hợp đồng, không nằm trong cuộc gọi nhắc nợ. Ngày đến hạn ghi trong hợp đồng tín dụng là mốc duy nhất, và từ ngày kế tiếp, phần chưa trả đã ở trạng thái chậm trả dù chưa ai liên hệ với bạn.
Nhưng chậm trả chưa đồng nghĩa với quá hạn. Quy định hiện hành đặt ra hai điều kiện cùng lúc, gồm việc khách hàng không trả được nợ gốc đúng hạn theo thỏa thuận, và việc bên cho vay không chấp thuận cơ cấu lại thời hạn trả nợ cho phần gốc đó. Thiếu một trong hai thì khoản vay chưa bị chuyển nợ quá hạn. Bên cho vay cũng phải thông báo cho bạn khi thực hiện việc chuyển này, nên đây là một thao tác ghi nhận có dấu vết, không phải thứ tự động xảy ra.
Hệ quả thực tế khá rõ. Hai khoản vay trễ cùng số ngày vẫn có thể nằm ở hai trạng thái khác nhau, và khác biệt không nằm ở số ngày mà nằm ở chỗ bên cho vay đã chấp thuận cơ cấu lại hay chưa. Khoản được chấp thuận thì phần gốc đó không bị chuyển quá hạn, và lớp lãi tính trên gốc quá hạn không phát sinh.
Mẹo chuyên gia: Gửi yêu cầu cơ cấu lại nợ trước hoặc trong 10 ngày kể từ ngày đến kỳ hạn thì bên cho vay mới xem xét. Xem xét là một việc, chấp thuận là việc khác và thuộc quyền bên cho vay.
Trả Nợ Chậm Thì Phải Trả Những Khoản Nào
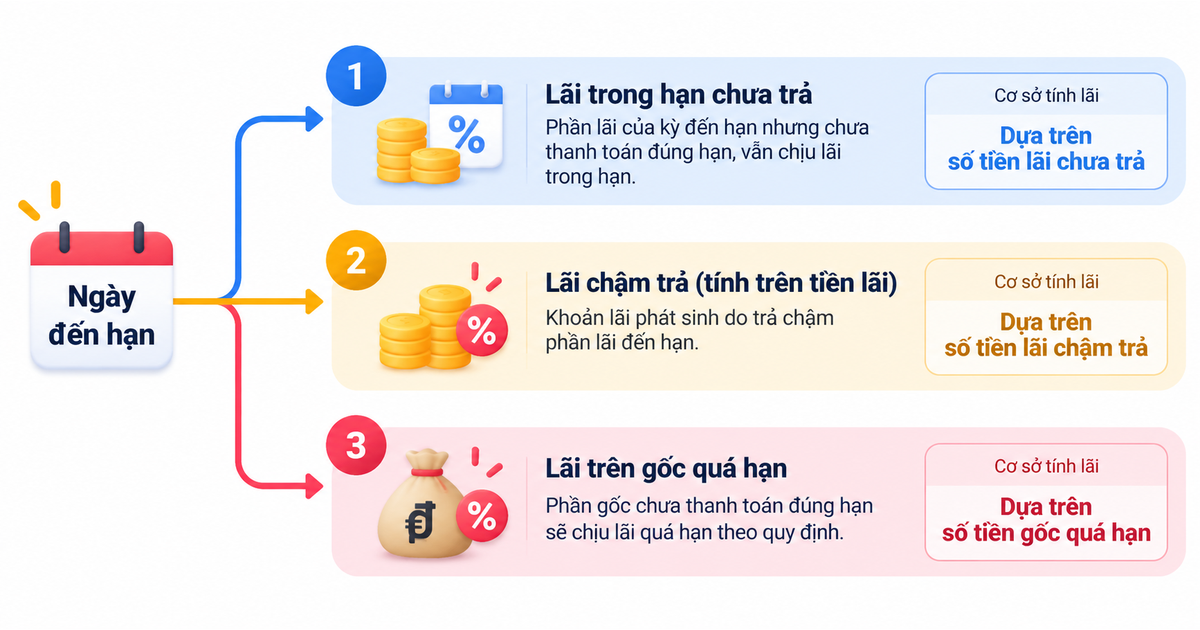
Nhầm lẫn phổ biến nhất là coi toàn bộ phần phát sinh thêm như một khoản duy nhất mang tên tiền phạt. Nghĩa vụ thực tế tách thành bốn khoản riêng, mỗi khoản tính trên một cơ sở khác nhau. Tùy khoản vay mà chúng cùng phát sinh hay không, nhưng khoản nào phát sinh thì cộng vào nhau chứ không loại trừ nhau.
Lãi trong hạn chưa trả vẫn phải trả đủ
Phần lãi tính theo lãi suất đã thỏa thuận cho tới ngày đến hạn không biến mất khi bạn chậm trả. Đây là khoản đầu tiên trong nghĩa vụ, và nó không phải khoản phát sinh thêm. Khoản này đã tồn tại từ trước, chỉ là chưa ai thanh toán.
Với khoản vay trả góp, phần lãi chưa trả của kỳ này cộng dồn sang các kỳ sau thay vì đứng yên tại chỗ. Người vay tự nhẩm thường chỉ cộng phần phạt rồi bỏ qua khoản này, nên con số họ hình dung luôn thấp hơn con số trên sao kê.
Muốn biết khoản này bao nhiêu, đọc mục lãi trong hạn của hợp đồng chứ đừng đọc màn hình tổng dư nợ, vốn gộp cả bốn khoản thành một con số.
Tiền lãi chậm trả chịu thêm một lớp lãi riêng
Lãi cũng sinh ra lãi, không chỉ gốc mới sinh ra lãi. Khi bạn không trả đúng hạn phần tiền lãi, chính phần lãi đó trở thành cơ sở tính thêm một khoản lãi nữa, với mức do hai bên thỏa thuận nhưng không vượt quá 10%/năm tính trên số dư lãi chậm trả.
Cơ sở tính là chỗ dễ nhầm. Lớp lãi này chạy trên số dư lãi chứ không chạy trên gốc, nên số tuyệt đối thường nhỏ và hay bị bỏ sót khi người vay tự cộng. Nhỏ không có nghĩa là không tồn tại, và nó vẫn đứng riêng một dòng trên bảng kê.
Lớp này với lãi tính trên gốc quá hạn cũng không thay thế nhau. Một kỳ trễ có thể làm phát sinh cả hai cùng lúc, mỗi khoản trên một cơ sở riêng.
Gốc quá hạn chịu lãi cao hơn lãi trong hạn
Lãi suất quá hạn không vượt quá 150% lãi suất cho vay trong hạn tại thời điểm khoản vay bị chuyển nợ quá hạn. Đó là mức tối đa theo quy định, không phải mức mặc định, nên con số thật nằm trong hợp đồng của bạn và không suy ra được từ văn bản luật.
Cơ sở tính hẹp hơn nhiều người nghĩ. Lớp lãi này chỉ chạy trên phần gốc đã bị chuyển quá hạn, không chạy trên toàn bộ dư nợ còn lại của khoản vay. Một khoản trả góp trễ một kỳ thì chỉ phần gốc của kỳ đó bước vào trạng thái quá hạn, còn phần gốc các kỳ chưa tới hạn vẫn tính lãi trong hạn như cũ.
Trần 150% này là trần của khoản vay tại tổ chức tín dụng. Bộ luật Dân sự có một trần khác, 20%/năm, nhưng trần đó áp cho hợp đồng vay tài sản giữa các bên dân sự và mang sẵn mệnh đề loại trừ khi luật khác có liên quan quy định khác. Đem con số 20% ra đối chiếu với hợp đồng tín dụng là so sai khung.
Ba khoản chạy song song, không thay thế nhau
Phí trả chậm không phải lãi nên không chịu trần
Khoản thứ tư không nằm trong hệ lãi suất. Phí trả chậm là một mức cố định bên cho vay ấn định trong biểu phí sản phẩm. Trần 150% là trần của lãi suất nên không áp cho khoản phí này. Nhưng không vì thế mà mọi khoản phí đều thu được tùy ý, vì loại phí và điều kiện thu vẫn phải có căn cứ trong hợp đồng. Nhiều người gọi gộp cả bốn khoản là lãi phạt chậm trả, và cách gọi đó che mất đúng điểm cần nhìn.
Ví Trả Sau trên app be áp dụng phí chậm thanh toán 50.000 đồng mỗi lần, cùng mức lãi 40%/năm, với điều kiện thu của từng khoản ghi trong biểu phí và điều kiện sản phẩm. Hai con số đó đứng ở hai cột khác nhau, một bên là phí và một bên là lãi.
Khi đọc hợp đồng, tách riêng cột lãi và cột phí trước rồi mới cộng. Cột phí phải đọc từ biểu phí sản phẩm, không suy ra từ văn bản luật.
Ví Trả Sau đăng ký tại app be, hạn mức lên tới 5 triệu
Nên Làm Gì Ngay Khi Sắp Trễ Hạn Trả Nợ
Thứ tự trả quyết định khoản nào ngừng phát sinh. Quy định về lãi suất quá hạn chỉ tính lãi trên phần gốc đã bị chuyển quá hạn, nên trả phần gốc đến hạn trước là cách cắt đúng khoản đó. Với khoản nợ đã quá hạn, bên cho vay thu nợ gốc trước rồi mới thu lãi tiền vay, nên tiền bạn nộp vào trừ vào gốc trước, không trừ vào lãi trước.
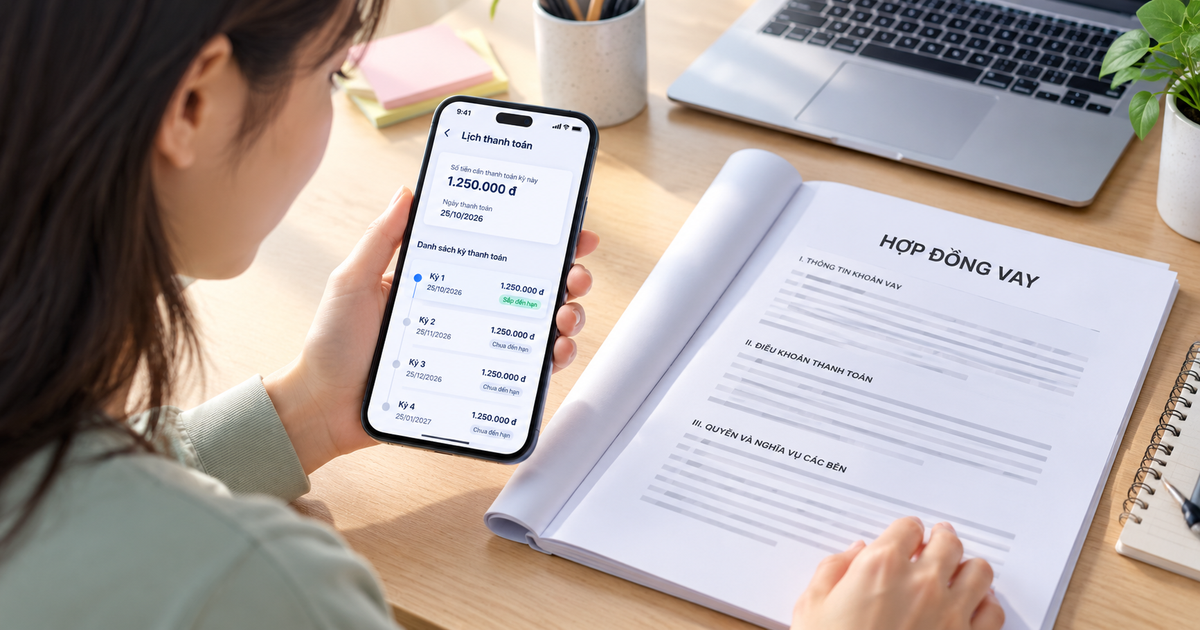
Mốc thời gian còn quan trọng hơn thứ tự. Bên cho vay chỉ xem xét cơ cấu lại thời hạn trả nợ trước hoặc trong 10 ngày kể từ ngày đến kỳ hạn trả nợ đã thỏa thuận. Qua mốc đó, cơ cấu lại không còn áp dụng cho kỳ hạn đó, và phần gốc chưa trả có thể bị chuyển nợ quá hạn kèm theo thay đổi nhóm nợ. Bạn vẫn liên hệ được với bên cho vay, nhưng không phải để cơ cấu lại kỳ hạn đã qua.
Tài liệu cần đọc không phải màn hình trong app. Với khoản vay khởi tạo trong app be, hợp đồng tín dụng ký với Cake by VPBank mới là nơi ghi biểu phí, mốc thanh toán và mức lãi áp cho từng trạng thái của khoản vay. Màn hình giới thiệu sản phẩm nêu điều kiện chung, không phải văn bản ràng buộc hai bên.
Gọi trước ngày đến hạn khác hẳn gọi sau
Mở hợp đồng tín dụng và tìm đúng bốn mục, gồm lãi trong hạn, lãi chậm trả, lãi áp cho gốc quá hạn, và biểu phí chậm trả. Đối chiếu từng mục với ngày đến hạn gần nhất của bạn. Nếu mốc đó còn cách hôm nay dưới 10 ngày, cuộc gọi cho bên cho vay là việc đáng làm trước khi lãi suất quá hạn có cơ hội bắt đầu chạy.
Câu Hỏi Thường Gặp
Nợ quá hạn rồi thì có xin giảm lãi phạt được không?
Xin được, nhưng miễn giảm lãi là quyết định nội bộ của từng bên cho vay theo quy định riêng của tổ chức đó, không phải quyền mặc định của bên vay. Đề nghị gửi trước khi khoản vay bị chuyển nhóm nợ có dư địa xử lý rộng hơn đề nghị gửi sau.
Trả hết phần quá hạn rồi thì lãi phạt đã phát sinh có được xóa không?
Không. Lãi quá hạn đã phát sinh trong những ngày chậm trả vẫn là khoản phải trả, và việc thanh toán chỉ chặn phần lãi tính thêm kể từ thời điểm đó chứ không xóa phần đã phát sinh. Với khoản nợ đang quá hạn, bên cho vay thu nợ gốc trước rồi mới thu lãi tiền vay, nên số tiền bạn nộp vào trừ vào gốc trước chứ không theo thứ tự hai bên tự thỏa thuận như khi khoản vay còn trong hạn.
Khoản vay được cơ cấu lại thời hạn trả nợ có bị tính lãi quá hạn không?
Không, với điều kiện phần gốc đó đã được chấp thuận cơ cấu lại. Phần dư nợ gốc được chấp thuận không bị chuyển sang trạng thái quá hạn, nên lớp lãi tính trên gốc quá hạn không phát sinh trên phần đó. Việc cơ cấu lại chỉ thực hiện trước hoặc trong 10 ngày kể từ ngày đến kỳ hạn trả nợ đã thỏa thuận, qua mốc đó thì không còn áp dụng cho kỳ hạn đó.
Bên cho vay có được vừa thu lãi quá hạn vừa phạt vi phạm hợp đồng không?
Tùy hợp đồng. Lãi quá hạn và phạt vi phạm hợp đồng là hai chế định khác nhau, nên việc áp dụng đồng thời phụ thuộc vào loại hợp đồng và thỏa thuận giữa hai bên. Với hợp đồng tín dụng, điều khoản phạt phải có sẵn trong hợp đồng mới áp được, chứ không mặc nhiên phát sinh khi khoản vay trễ hạn.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả