Nợ Quá Hạn Bao Lâu Thì Thành Nợ Xấu Trên CIC
Mục lục
Những Điểm Chính
- Khoản vay chỉ bị xếp vào nợ xấu từ ngày quá hạn thứ 91, khi nó rơi vào nhóm 3, nên trễ vài ngày hay vài tuần chưa phải nợ xấu.
- Số ngày không phải thước đo duy nhất, vì khoản đã cơ cấu lại thời hạn trả nợ từ lần thứ 3 trở lên rơi thẳng vào nhóm 5 dù chưa trễ ngày nào.
- Một khoản trễ làm mọi dư nợ của bạn tại cùng tổ chức đó bị xếp chung một nhóm, nên khoản đang trả đúng hạn cũng chịu ảnh hưởng.
Trả trễ 3 ngày, nhiều người đã nghĩ hồ sơ của mình dính nợ xấu và thôi không nộp đơn vay ở đâu nữa. Quá hạn bao nhiêu ngày là nợ xấu thì thật ra có một con số cụ thể, và nó xa hơn mốc 3 ngày đó rất nhiều.
Tình trạng nợ xấu gắn với một mốc ngày cụ thể, không gắn với mức độ lo lắng của người vay. Quá hạn bao nhiêu ngày là nợ xấu vì thế có đáp án rõ ràng, và biết đáp án đó giúp bạn tính được còn bao nhiêu ngày để xử lý.
Quá Hạn Bao Nhiêu Ngày Thì Thành Nợ Xấu?
Các tổ chức tín dụng tại Việt Nam xếp khoản vay vào 5 nhóm theo cùng một thước đo, và thước đo đầu tiên là số ngày trả chậm so với lịch đã ký. Nợ quá hạn là khoản mà khách hàng không trả đúng hạn một phần hoặc toàn bộ gốc và lãi theo thỏa thuận. Bảng dưới đây cho biết nhóm nào bị gọi là nợ xấu.
| Nhóm | Tên nhóm | Số ngày quá hạn | Có phải nợ xấu |
| 1 | Nợ đủ tiêu chuẩn | Trong hạn hoặc dưới 10 ngày | Không |
| 2 | Nợ cần chú ý | Từ 10 đến 90 ngày | Không |
| 3 | Nợ dưới tiêu chuẩn | Từ 91 đến 180 ngày | Có |
| 4 | Nợ nghi ngờ | Từ 181 đến 360 ngày | Có |
| 5 | Nợ có khả năng mất vốn | Trên 360 ngày | Có |
Bảng chỉ xét số ngày quá hạn, chưa tính tới khoản đã cơ cấu lại thời hạn trả nợ.
Nợ xấu bắt đầu từ ngày quá hạn thứ 91
Thông tư 31/2024/TT-NHNN gọi nợ xấu là các khoản thuộc nhóm 3, nhóm 4 và nhóm 5, không gồm nhóm 1 và nhóm 2, còn nhóm 3 bắt đầu đúng ở ngày quá hạn thứ 91, nên một khoản trễ 30 ngày hay 80 ngày vẫn chưa bị xếp vào đó. Nợ nhóm 3 là quá hạn bao nhiêu ngày, bảng trên đã chỉ rõ, 91-180 ngày.
Không tồn tại thứ gọi là nợ xấu nhóm 1 hay nợ xấu nhóm 2, dù hai cụm này chạy khắp các diễn đàn vay vốn. Nhóm 2 là nợ cần chú ý, một trạng thái cảnh báo chứ chưa phải nợ xấu.
Số tiền cũng không phải căn cứ. Một khoản 2 triệu trễ 100 ngày đã là nợ xấu, trong khi một khoản 300 triệu trễ 20 ngày thì chưa, vì thứ quyết định là số ngày quá hạn và khả năng thu hồi.
Từ ngày trễ đầu tiên đến ngày thứ 91 là khoảng thời gian bạn còn xử lý được trước khi khoản vay bị xếp vào nợ xấu. Sau mốc đó vẫn còn cách khắc phục, nhưng chi phí và thời gian đều lớn hơn.
Trễ dưới 10 ngày vẫn thuộc nhóm 1
Trả trễ một lần vì quên ngày đến hạn chưa làm khoản vay đổi nhóm. Khoản quá hạn dưới 10 ngày vẫn nằm ở nhóm 1, tức nợ đủ tiêu chuẩn, miễn là bên cho vay đánh giá khoản đó còn thu hồi đầy đủ được cả gốc lẫn lãi. Nợ quá hạn 1 ngày có sao không, xét riêng nhóm nợ thì chưa có gì thay đổi. Khoản vay vẫn ở nhóm 1.
Bên cho vay ghi nhận khoản vay quá hạn ngay từ ngày đầu tiên bạn không trả đúng hạn. Nhóm nợ hiển thị trên CIC lại cập nhật theo một nhịp khác, vì các tổ chức tín dụng tự phân loại nợ ít nhất mỗi tháng một lần, trong 7 ngày đầu của tháng, rồi mới gửi kết quả cho CIC. Hai thời điểm đó không trùng nhau, nên tra CIC ngay sau khi trả trễ thường chưa thấy gì thay đổi.
Nhóm nợ chưa đổi không có nghĩa là bạn không phải trả thêm gì. Lãi quá hạn vẫn phát sinh theo cách tính lãi suất vay tín chấp ghi trong hợp đồng, và cuộc gọi nhắc nợ đến sớm hơn nhiều so với mốc 91 ngày.
Nhóm 2 là vùng đệm từ 10 đến 90 ngày
Khoản quá hạn 10–90 ngày rơi vào nhóm 2, tên đầy đủ là nợ cần chú ý. Đây là nhóm cuối cùng chưa bị xếp vào nợ xấu. Nợ quá hạn 10 ngày thuộc nhóm nào, câu trả lời là nhóm 2.
Đang ở nhóm 2 không đồng nghĩa với bị từ chối. Ở nhóm 2, hồ sơ của bạn vẫn vào được quy trình thẩm định, nhưng kết quả phụ thuộc điều kiện riêng của từng tổ chức. Không có quy định chung nào buộc bên cho vay phải chấp nhận hay từ chối một khách hàng đang ở nhóm 2.
Thời gian lưu thông tin của nhóm 2 cũng ngắn hơn nhóm 3 trở lên. Với khoản từ nhóm 3, CIC cung cấp thông tin tiêu cực tối đa 5 năm kể từ ngày kết thúc thông tin đó, trong khi khoản nhóm 2 thường được ghi nhận ở mức 1 năm.
Khoản đã cơ cấu lại không tính theo số ngày
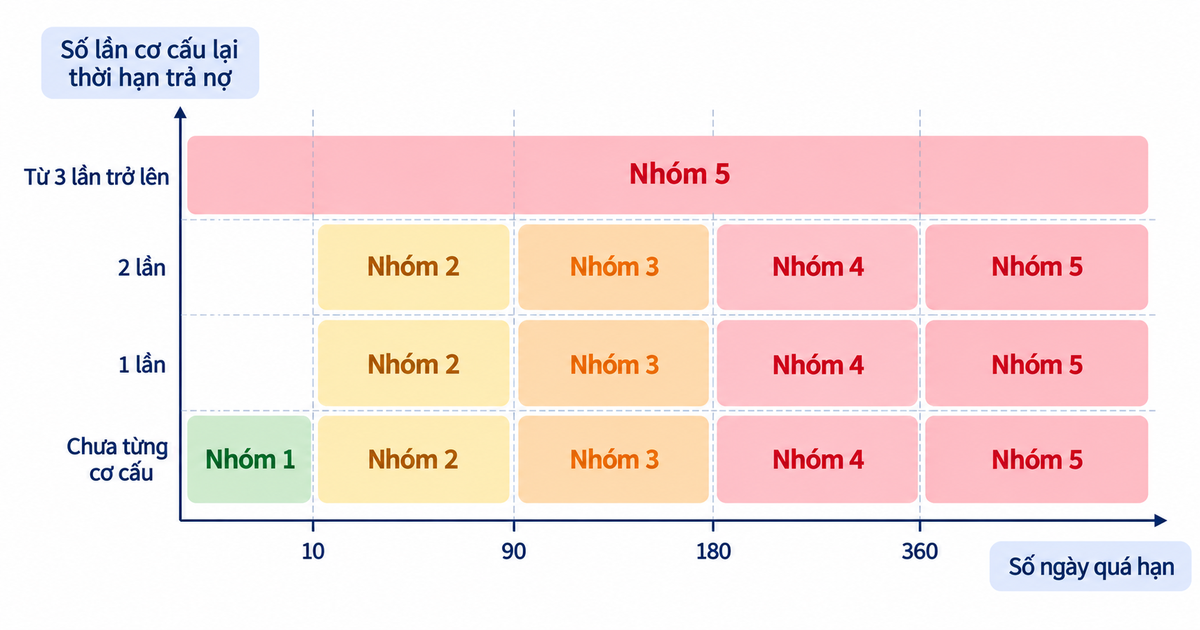
Số ngày trễ không phải thước đo duy nhất. Một khoản đã cơ cấu lại thời hạn trả nợ bị xếp vào nhóm cao hơn một khoản chưa từng cơ cấu, dù hai khoản cùng số ngày trễ, bởi chính lần cơ cấu đó đã là dấu hiệu về khả năng trả nợ của khách hàng.
Khoản cơ cấu lại lần đầu mà tiếp tục quá hạn đến 90 ngày theo lịch mới rơi vào nhóm 4, trong khi một khoản chưa từng cơ cấu mà trễ 90 ngày vẫn ở nhóm 2. Cũng khoản đó, nếu quá hạn từ 91 ngày trở lên theo lịch đã cơ cấu, rơi thẳng vào nhóm 5.
Cơ cấu lại từ lần thứ 3 trở lên thì khoản vay bị xếp thẳng vào nhóm 5, kể cả khi chưa trễ ngày nào.
Người từng xin gia hạn hoặc giãn nợ vì thế không tự tính được nhóm của mình bằng cách đếm ngày trễ, và bảng ở phần trên chỉ áp cho khoản chưa từng được cơ cấu lại lần nào.
Nhận định: Số lần cơ cấu lại là một thước đo riêng, nằm ngoài số ngày trễ. Cơ cấu từ lần thứ 3 trở lên đưa khoản vay vào nhóm 5 kể cả khi chưa trễ ngày nào.
Ngày trễ không phải trục duy nhất
Một Khoản Trễ Kéo Theo Hậu Quả Gì?
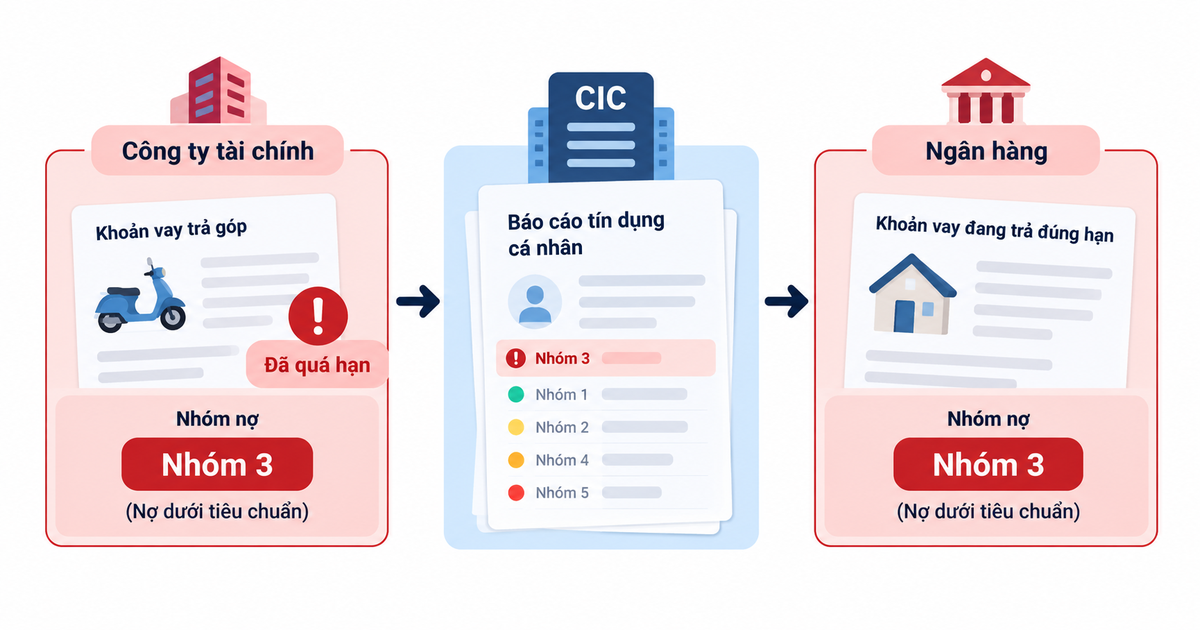
Nếu bạn có nhiều khoản vay, một lần trả chậm không chỉ ảnh hưởng tới chính khoản đó. Quy định buộc bên cho vay xếp nhóm nợ theo từng khách hàng, không xếp riêng từng khoản.
Toàn bộ dư nợ tại một tổ chức cùng nhóm
Điều 9 Thông tư 31/2024/TT-NHNN buộc toàn bộ dư nợ của một khách hàng tại một tổ chức tín dụng phải nằm trong cùng một nhóm, và là nhóm có mức độ rủi ro cao nhất trong các khoản của người đó. Một khoản nhỏ trễ kéo cả các khoản còn lại tại tổ chức đó xuống cùng nhóm.
Người vừa có thẻ tín dụng vừa có khoản trả góp tại cùng một tổ chức chịu ảnh hưởng chéo, dù chỉ quên thanh toán một trong hai.
Phạm vi còn rộng hơn một tổ chức. Hằng tháng CIC tổng hợp danh sách khách hàng theo nhóm nợ có mức độ rủi ro cao nhất trên toàn hệ thống rồi gửi lại cho các tổ chức, và tổ chức nào tự xếp khách hàng vào nhóm rủi ro thấp hơn danh sách đó phải điều chỉnh theo CIC. Một khoản trễ ở nơi khác kéo theo cả hồ sơ của bạn tại tổ chức bạn đang vay.
Nhóm nợ ảnh hưởng tới kết quả xét duyệt sau
Các tổ chức tín dụng tra CIC trước khi duyệt một hồ sơ mới, nên nhóm nợ hiện tại là một trong những dữ kiện họ đọc đầu tiên.
Không có quy định nào buộc từ chối hồ sơ của người từng có nợ xấu. Quyết định thuộc về chính sách riêng của từng tổ chức, và nhiều nơi vẫn xem xét hồ sơ, kèm điều kiện chặt hơn so với khách hàng chưa từng có nợ xấu.
Chi phí tăng trước khi nhóm nợ kịp đổi. Lãi quá hạn tính trên phần dư nợ gốc đến hạn chưa trả, nên số tiền phải trả tăng ngay từ những ngày đầu quá hạn.
Nhận định: Nhóm nợ trên CIC là một trong những dữ kiện bên cho vay đọc đầu tiên, nhưng không có quy định nào buộc họ từ chối người từng có nợ xấu. Mỗi tổ chức tự quyết theo chính sách riêng.
Nên Làm Gì Trong 90 Ngày Đầu Quá Hạn?
90 ngày đầu quá hạn là khoảng thời gian bạn còn chủ động được, miễn là biết mình đang đứng ở đâu và liên hệ đúng nơi.
Tra nhóm nợ hiện tại trước khi tính tiếp
CIC là nơi tra cứu chính thức nhóm nợ và lịch sử tín dụng của cá nhân. Bạn có thể tra cứu qua ứng dụng CIC trên App Store và Google Play do CIC phát hành. Mỗi khách hàng vay được khai thác miễn phí thông tin tín dụng của chính mình 1 lần trong mỗi năm.
Tra cứu cần giấy tờ tùy thân và một tài khoản đã định danh. Kết quả trả về nhóm nợ của từng khoản vay đang có.
Biết số ngày đã quá hạn của từng khoản là điều kiện để tính còn bao nhiêu ngày tới mốc 91, và bảng ở phần đầu cho biết khoản đó đang nằm ở nhóm nào.
Liên hệ tổ chức cho vay trước mốc 91 ngày
Trả phần đến hạn, càng sớm càng tốt, là cách trực tiếp nhất để số ngày quá hạn ngừng tăng. Nếu đang trễ ở nhiều nơi cùng lúc, hãy ưu tiên khoản có số ngày quá hạn cao nhất, bởi đó là khoản sắp chạm mốc đổi nhóm sớm nhất và cũng là khoản kéo các dư nợ còn lại của bạn tại đó đi theo.
Khi chưa xoay đủ tiền, hãy liên hệ bên cho vay để hỏi phương án trả nợ trước khi khoản vay chạm mốc 91 ngày, thay vì đợi bị gọi nhắc. Gọi sớm thì bạn có nhiều lựa chọn hơn. Khi trao đổi, hãy hỏi rõ:
- Số tiền tối thiểu cần trả để khoản vay không bị đẩy sang nhóm cao hơn.
- Ngày ghi nhận khoản thanh toán.
- Điều kiện cụ thể nếu bạn đề nghị điều chỉnh kỳ hạn.
Một lần cơ cấu lại cũng làm thay đổi cách khoản vay được xếp nhóm, nên đó là quyết định cần cân nhắc chứ không phải lối thoát mặc định.
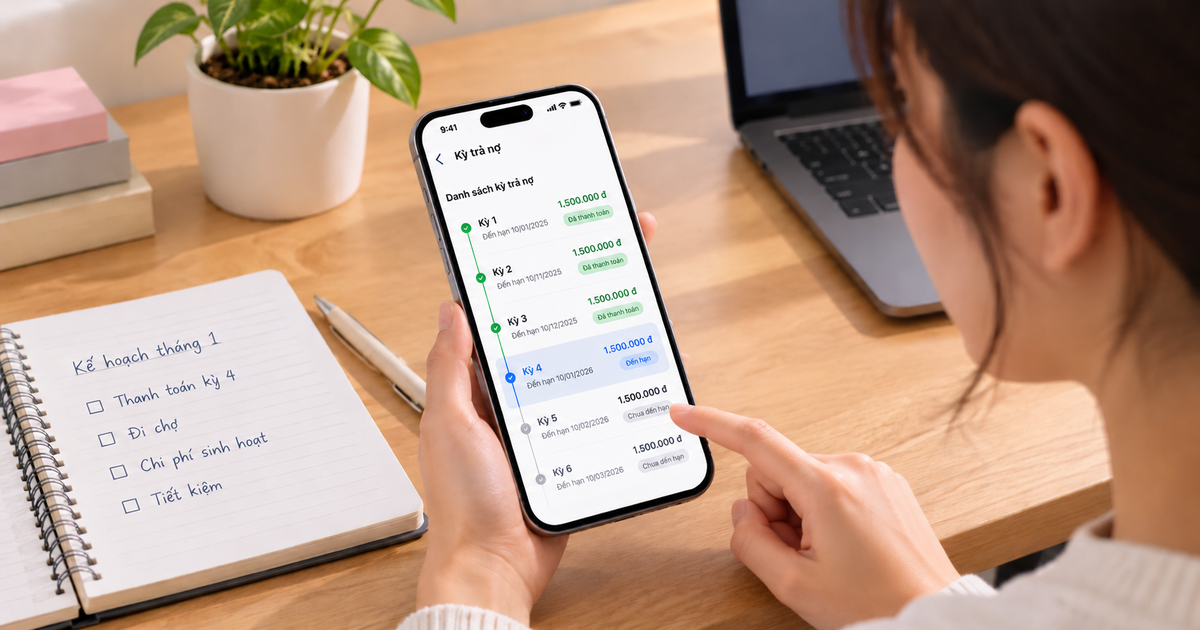
Với khoản vay đăng ký qua app BE, bạn xem dư nợ và lịch trả nợ ngay trong app. Yêu cầu điều chỉnh kỳ hạn thì gửi tới Cake by VPBank. BE là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay.
Liên hệ trước khi bị gọi nhắc nợ
Quá hạn bao nhiêu ngày là nợ xấu thì bạn đã có con số. Việc còn lại là lấy số ngày đã trễ của từng khoản, đối chiếu với bảng 5 nhóm ở phần đầu, rồi đếm xem còn bao nhiêu ngày nữa là tới mốc 91. Vay có trách nhiệm bắt đầu từ việc biết hồ sơ của mình đang ở nhóm nào.
Hạn mức tới 40 triệu, do Cake by VPBank cấp tín dụng
Câu Hỏi Thường Gặp
Nợ xấu còn lưu trên CIC bao lâu?
CIC cung cấp thông tin tiêu cực về khách hàng vay trong thời gian tối đa 5 năm, kể từ ngày kết thúc thông tin tiêu cực đó. Mốc đếm là thời điểm bạn tất toán khoản nợ, không phải thời điểm bị xếp nhóm, nên khoản nợ để càng lâu thì thời điểm bắt đầu đếm 5 năm càng lùi xa. Khoản ở nhóm 2 có thời gian lưu ngắn hơn khoản từ nhóm 3 trở lên.
Nợ thẻ tín dụng trễ có tính nhóm giống khoản vay không?
Dư nợ thẻ tín dụng cũng nằm trong diện phân loại nhóm nợ như các hình thức cấp tín dụng khác. Điểm khác là mốc tính quá hạn đi theo ngày đến hạn thanh toán trên sao kê, không theo kỳ trả góp cố định. Trễ thanh toán thẻ vẫn đẩy nhóm nợ của bạn lên và kéo theo các khoản khác tại cùng tổ chức.
Khoản vay đăng ký qua app có báo lên CIC không?
Khoản vay do một tổ chức tín dụng được cấp phép cấp thì nằm trong diện báo cáo cho CIC, bất kể người dùng đăng ký qua app nào. Kênh đăng ký không làm thay đổi nghĩa vụ báo cáo của bên cho vay. Với khoản vay đăng ký qua app be, bên cấp khoản vay là Cake by VPBank, một tổ chức tín dụng được cấp phép.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả