Lãi Suất Thả Nổi và Cố Định Khác Nhau Thế Nào
Ngày đăng: 02/10/2026
Những Điểm Chính
- Khác biệt gốc giữa hai loại lãi suất nằm ở chỗ ai giữ quyền đổi con số sau khi ký, không nằm ở mức cao hay thấp lúc chào.
- Mức tham chiếu trong công thức thả nổi do chính bên cho vay công bố, nên hai hợp đồng cùng ghi biên độ 3,5%/năm vẫn cho ra hai mức lãi khác nhau.
- Kỳ ưu đãi của nhiều khoản vay chỉ kéo dài 3–12 tháng, nên phần thả nổi phía sau mới quyết định tổng tiền lãi.
Hai bản chào cùng một khoản vay, bản ghi mức lãi thấp hơn lại là bản mà người vay không biết mình sẽ trả bao nhiêu từ tháng thứ 13. Khác biệt nằm ở chỗ bản chào đó áp dụng lãi suất thả nổi, còn con số in trên tờ giấy chỉ thuộc về giai đoạn đầu.
So sánh hai mức lãi chỉ có nghĩa khi quy về cả kỳ hạn, vì con số mỗi bên đưa ra lúc chào thuộc về hai giai đoạn khác nhau của khoản vay. Lãi suất thả nổi và lãi suất cố định khác nhau trước hết ở chỗ ai giữ quyền đổi con số sau khi hợp đồng đã ký.
Lãi Suất Thả Nổi và Lãi Suất Cố Định là Gì
Lãi suất cố định là mức lãi giữ nguyên trong suốt kỳ hạn hai bên đã thỏa thuận, ghi thành một con số duy nhất trong hợp đồng. Tiền lãi mỗi kỳ vì thế xác định được ngay tại thời điểm ký.
Cơ chế thả nổi vận hành khác. Bên cho vay xác định lại mức lãi tại từng mốc điều chỉnh, bằng lãi suất tham chiếu cộng biên độ, nên một khoản vay thả nổi thực chất dựa trên hai con số chứ không phải một con số duy nhất như hợp đồng cố định. Cách tính lãi suất thả nổi vì vậy chỉ cho ra kết quả của kỳ hiện tại.
Khoản vay dài hạn tại Việt Nam thường là hợp đồng lai. Hợp đồng giữ mức lãi cố định trong kỳ ưu đãi rồi thả nổi phần còn lại, nên người vay ký cả hai loại cùng lúc mà chỉ nhớ con số của giai đoạn đầu.
Lãi Suất Thả Nổi và Cố Định Khác Nhau Ở Điểm Nào
Chênh lệch giữa lãi suất thả nổi và lãi suất cố định không nằm ở mức phần trăm. Chúng chia lại rủi ro lãi suất giữa hai bên, và phần lớn khác biệt trong bảng dưới đây đều là hệ quả của phép chia đó.
| Trục so sánh | Lãi suất cố định | Lãi suất thả nổi |
| Khi nào con số đổi | Không đổi trong kỳ hạn đã thỏa thuận | Theo chu kỳ ghi trong hợp đồng, thường 3 hoặc 6 tháng một lần |
| Biết trước tiền trả | Cả kỳ hạn | Chỉ kỳ hiện tại |
| Tổng chi phí cả kỳ hạn | Tính được tại thời điểm ký | Chỉ ước lượng được, do phần sau kỳ ưu đãi chưa có mức lãi |
| Ai chịu rủi ro lãi suất | Bên cho vay | Người vay |
| Điều khoản cần đọc | Mức lãi suất và phương pháp tính lãi | Nguyên tắc và các yếu tố xác định lãi suất điều chỉnh, thời điểm điều chỉnh |
Cả biên độ lẫn chiều giảm đều không cố định
Một chủ xe tại TPHCM vay trả góp mua ô tô từ tháng 6/2025, kỳ hạn 7 năm, hưởng mức cố định 8,2%/năm trong năm đầu. Hết ưu đãi, khoản vay chuyển sang thả nổi ở mức 18%/năm, do biên độ lãi suất tăng từ 3,6%/năm lên 6,6%/năm.
Biên độ ở đây không đứng yên như phần lớn người vay vẫn hình dung. Một số hợp đồng còn cài thêm mức sàn, tức mức lãi không xuống dưới một ngưỡng ghi sẵn. Chiều giảm khi đó bị chặn, còn chiều tăng thì không.
Lãi suất tham chiếu do bên cho vay tự công bố
Nhiều bài viết phổ thông ghi lãi suất cơ sở là mức do ngân hàng trung ương quy định. Mô tả đó lệch với hợp đồng bán lẻ, nơi mức tham chiếu thường là lãi suất tiết kiệm kỳ hạn 12 tháng của chính bên cho vay, tức một con số do bên cho vay tự đặt ra.
Hệ quả rất cụ thể. Hai bên cho vay cùng ghi biên độ 3,5%/năm vẫn cho ra hai mức lãi khác nhau, vì hai mức tiết kiệm 12 tháng của họ khác nhau. So sánh hai bản chào thả nổi vì thế phải hỏi thẳng mức tham chiếu đang áp dụng là bao nhiêu, chứ không dừng ở biên độ.
Lịch trả nợ hai loại có hình dạng khác nhau
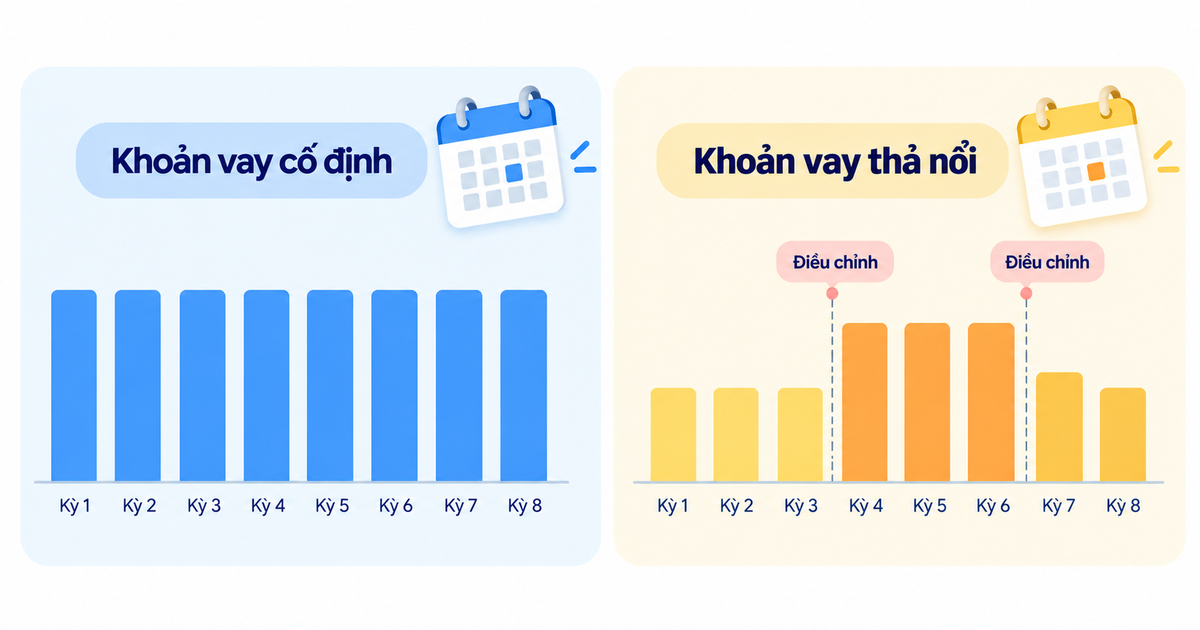
Lịch trả nợ của khoản vay cố định có một dòng lặp lại đến kỳ cuối. Người vay đọc một lần là nắm toàn bộ nghĩa vụ.
Lịch của khoản vay thả nổi chia thành từng đoạn. Mỗi mốc điều chỉnh viết lại số tiền của tất cả các kỳ từ đó trở về sau, và đoạn dài nhất thường là đoạn chưa có con số tại thời điểm ký.
Mỗi mốc điều chỉnh viết lại các kỳ sau
Tổng chi phí nằm ở phần sau kỳ ưu đãi
Kỳ ưu đãi của các khoản vay mua ô tô hiện phổ biến ở mức 3–12 tháng, trên những hợp đồng kéo dài 5 năm trở lên. Phần thả nổi vì vậy chiếm gần hết thời gian vay, và nó mới quyết định tổng tiền lãi.
Phép so sánh đúng là quy hai bản chào về tổng tiền lãi cả kỳ hạn, không dừng ở mức phần trăm của năm đầu. Một mức cố định cao hơn ở năm đầu vẫn có thể cho tổng tiền lãi thấp hơn, nếu phần thả nổi của lựa chọn kia rơi vào chu kỳ lãi tăng.
Ngưỡng cần nhớ: Một khoản vay mua ô tô thực tế nhảy từ 8,2%/năm lên 18%/năm ngay khi hết năm ưu đãi đầu tiên, do biên độ tăng từ 3,6%/năm lên 6,6%/năm. Mức của năm đầu không dự báo được mức các năm sau.
Chỉ lãi thả nổi cần điều khoản minh bạch
Nghĩa vụ cung cấp thông tin của tổ chức tín dụng phát sinh trước thời điểm xác lập thỏa thuận cho vay, nên bên cho vay phải nêu rõ nguyên tắc và các yếu tố xác định lãi suất điều chỉnh, cùng thời điểm điều chỉnh, trước khi người vay ký. Mốc ràng buộc là lúc ký, không phải lúc điều chỉnh.
Quy định hiện hành còn nêu rằng nếu các yếu tố trong hợp đồng dẫn tới nhiều mức lãi suất khác nhau, tổ chức tín dụng áp dụng mức thấp nhất. Đây là chỗ hiếm hoi trong cơ chế này mà người vay có căn cứ để phản bác một mức lãi đã thông báo. Một hợp đồng chỉ ghi theo thông báo của bên cho vay thì chưa đủ rõ, và đó là chỗ người vay có căn cứ yêu cầu ghi cụ thể hơn trước khi đặt bút.
Lãi cố định không có cơ chế điều chỉnh. Nó không cần tới các điều khoản này, vì bên cho vay mới là bên gánh rủi ro lãi suất. Đó là phần đánh đổi thật sự giữa hai loại.
Nên Chọn Loại Nào Khi Đi Vay
Trước khi chọn, câu hỏi quan trọng hơn là khoản vay này sẽ sống qua bao nhiêu mốc điều chỉnh. Số mốc đó, cộng với mức ổn định của nguồn thu, quyết định phần lớn câu trả lời.
Khi nào thả nổi hợp lý hơn
Khoản vay kết thúc trước hoặc ngay sau mốc điều chỉnh đầu tiên gần như không chịu tác động của cơ chế thả nổi. Người có kế hoạch tất toán sớm cũng đi qua ít mốc điều chỉnh hơn, nên phần rủi ro còn lại nhỏ so với phần chênh lệch họ hưởng trong kỳ ưu đãi.
Cơ chế thả nổi chuyển cả chiều tăng lẫn chiều giảm sang người vay. Nó có lợi khi hợp đồng không cài mức sàn và mức tham chiếu đang ở vùng cao, vì dư địa giảm khi đó vẫn còn.
Mẹo chuyên gia: Trước khi ký hợp đồng thả nổi, tính thử tiền trả hàng tháng ở mức lãi cao hơn hiện tại vài điểm phần trăm. Chênh lệch tích lũy qua từng mốc điều chỉnh, nên khoản vay càng dài thì phép thử này càng quan trọng.
Thu nhập không đổi thì nên tránh cơ chế điều chỉnh
Người hưởng lương cố định gánh toàn bộ phần lãi tăng thêm, vì tiền lương không điều chỉnh theo chu kỳ như lãi suất. Người có thu nhập biến động cùng chiều với thị trường chịu cơ chế này tốt hơn.
Câu trả lời vì thế phụ thuộc vào nguồn thu chứ không phụ thuộc vào mức lãi lúc chào. Chênh lệch giữa hai loại tích lũy qua từng mốc điều chỉnh, nên độ dài khoản vay quyết định mức ảnh hưởng của lựa chọn này nhiều hơn quy mô khoản vay.
Ngân sách tháng lập trước khi lãi đổi
Có khoản vay không đặt ra phép chọn này
Nhiều khoản vay tiêu dùng nhỏ có giá trọn gói ngay từ đầu. Khoản vay trên app BE thuộc nhóm này, nên hợp đồng không có lãi suất tham chiếu, không có biên độ và cũng không có kỳ điều chỉnh lãi suất nào để người vay phải theo dõi.
BE là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay. Mức lãi và điều kiện cụ thể do bên cho vay xác định.
Với nhóm này, ba dòng cần kiểm trong hợp đồng không nằm ở tham chiếu, biên độ và chu kỳ. Ba dòng đó là:
- Kỳ hạn
- Phương pháp tính lãi trên dư nợ
- Tổng số tiền phải trả
Nếu bản chào dùng lãi suất thả nổi, tìm ba dòng tham chiếu, biên độ và chu kỳ, rồi tự tính tiền trả hàng tháng ở mức lãi cao hơn hiện tại vài điểm phần trăm. Với bản chào dùng lãi suất cố định, bỏ qua ba dòng đó và đối chiếu tổng số tiền phải trả với phần thu nhập còn lại sau các chi phí cố định. Con số trả được cả khi lãi tăng mới là con số nên ký.
Câu Hỏi Thường Gặp
Đang vay lãi suất thả nổi, chuyển sang cố định được không?
Được, nhưng chỉ khi bên cho vay đồng ý. Chuyển từ lãi suất thả nổi sang lãi suất cố định giữa kỳ là việc hai bên thỏa thuận lại hợp đồng, không phải quyền mặc định của người vay, nên bên cho vay có thể từ chối hoặc kèm điều kiện riêng. Người vay nên hỏi trước mức lãi cố định áp cho phần dư nợ còn lại và các khoản phí phát sinh nếu đổi.
Trả nợ trước hạn để thoát lãi thả nổi có bị phạt phí không?
Có thể, và mức phí tùy từng hợp đồng. Trả nợ trước hạn là nội dung hai bên thỏa thuận, còn loại phí và mức phí áp cho khoản vay nằm trong nhóm thông tin tổ chức tín dụng phải cung cấp trước khi xác lập thỏa thuận cho vay. Đọc lại mục phí trong hợp đồng là biết mình có chịu phí trả trước hạn hay không.
Lãi suất thả nổi có bị giới hạn trần không?
Lãi suất thả nổi trong cho vay thương mại không có một mức trần chung áp cho mọi khoản vay. Trần lãi suất cho vay ngắn hạn bằng đồng Việt Nam chỉ áp cho một số nhu cầu vốn thuộc lĩnh vực ưu tiên. Mức trần 20%/năm trong Bộ luật Dân sự áp cho quan hệ vay dân sự giữa các bên, không dùng làm trần cho tổ chức tín dụng.
Trả nợ trễ thì lãi quá hạn tính thế nào?
Lãi quá hạn do hai bên thỏa thuận nhưng không vượt quá 150% lãi suất cho vay trong hạn tại thời điểm chuyển nợ quá hạn. Mức lãi này chỉ áp cho phần dư nợ gốc bị chuyển quá hạn, tương ứng với thời gian chậm trả. Khoản vay thả nổi vì thế có hai con số cùng đổi, vì trần lãi quá hạn bám theo mức lãi trong hạn đang áp dụng.