7 Nguyên Nhân Dính Nợ Xấu Mà Người Vay Không Hề Biết
Mục lục
Những Điểm Chính
- Một khoản nợ phải đi qua khoảng 3 tháng quá hạn mới bị xếp vào nhóm 3, nên người biết đến khoản nợ đó gần như luôn còn thời gian xử lý.
- Các tình huống trong bài đều đến từ những khoản nằm ngoài tầm theo dõi thường ngày: phí thẻ tín dụng, khoản đứng tên bảo lãnh, dư nợ lẻ sau tất toán.
- Khi tra cứu báo cáo tín dụng, hãy đọc nhóm nợ của từng khoản thay vì chỉ nhìn điểm tổng, vì điểm tổng không cho biết khoản nào đang có vấn đề.
Nhiều người hiểu nợ xấu là hậu quả của việc không trả nổi. Nhưng có những khoản đi hết quãng quá hạn 3 tháng trong khi người đứng tên vẫn đủ khả năng trả, đơn giản vì họ không biết khoản đó tồn tại.
Khoảng cách giữa một lần trễ hạn và một hồ sơ bị từ chối dài hơn nhiều người tưởng, và chính khoảng cách đó là chỗ để xử lý. Điều quyết định là bạn có nhìn thấy khoản nợ trong khoảng thời gian đó hay không.
Vì Sao Khoản Nợ Bị Bỏ Sót Thành Nợ Xấu
Thông tư 31/2024/TT-NHNN chi dư nợ thành năm nhóm theo số ngày quá hạn, và chỉ ba nhóm cuối mang tên nợ xấu.
| Nhóm | Tên gọi | Số ngày quá hạn |
| 1 | Nợ đủ tiêu chuẩn | Dưới 10 ngày |
| 2 | Nợ cần chú ý | 10-90 ngày |
| 3 | Nợ dưới tiêu chuẩn | 91-180 ngày |
| 4 | Nợ nghi ngờ | 181-360 ngày |
| 5 | Nợ có khả năng mất vốn | Trên 360 ngày |
Mốc 10 ngày hay bị hiểu sai. Đó không phải vạch khởi đầu của nhóm 2, mà là điều kiện miễn trừ của nhóm 1, và điều kiện đó đi kèm một đánh giá của chính tổ chức tín dụng về khả năng thu hồi. Không có đánh giá đó, khoản nợ rơi vào nhóm 2 ngày từ ngày quá hạn đầu tiên.
Dù vậy, khoảng cách tới ngày thứ 91 vẫn là gần 3 tháng. Người biết mình đang nợ thường dùng hết khoảng đó để xoay xở. Bảy tình huống dưới đây thì không, vì khoản nợ không được người vay theo dõi thường xuyên.
Khoản Quá Hạn Tại Tổ Chức Khác Ảnh Hưởng Nhóm Nợ
Nhóm nợ không gắn vào từng khoản vay riêng lẻ. Điều 9 Thông tư 31/2024/TT-NHNN quy định toàn bộ dư nợ của một khách hàng tại một tổ chức tín dụng phải xếp vào cùng một nhóm, và đó là nhóm có mức độ rủi ro cao nhất trong các khoản của người đó.
Điều 8 quy định cách nhóm nợ lan sang tổ chức khác. Mỗi tháng, trong 7 ngày đầu, các tổ chức tín dụng tự phân loại nợ rồi gửi kết quả cho CIC. CIC tổng hợp danh sách khách hàng theo nhóm nợ cao nhất và gửi lại trong 3 ngày. Các tổ chức có thêm 3 ngày để điều chỉnh theo danh sách đó, và nếu kết quả họ tự phân loại thấp hơn danh sách của CIC thì họ buộc phải nâng lên cho khớp.
Một khoản trả góp điện thoại bỏ quên ở công ty tài chính, khi đã thành nợ xấu, sẽ kéo theo cả khoản vay bạn vẫn trả đúng hạn ở ngân hàng khác. Hai khoản không liên quan gì nhau.
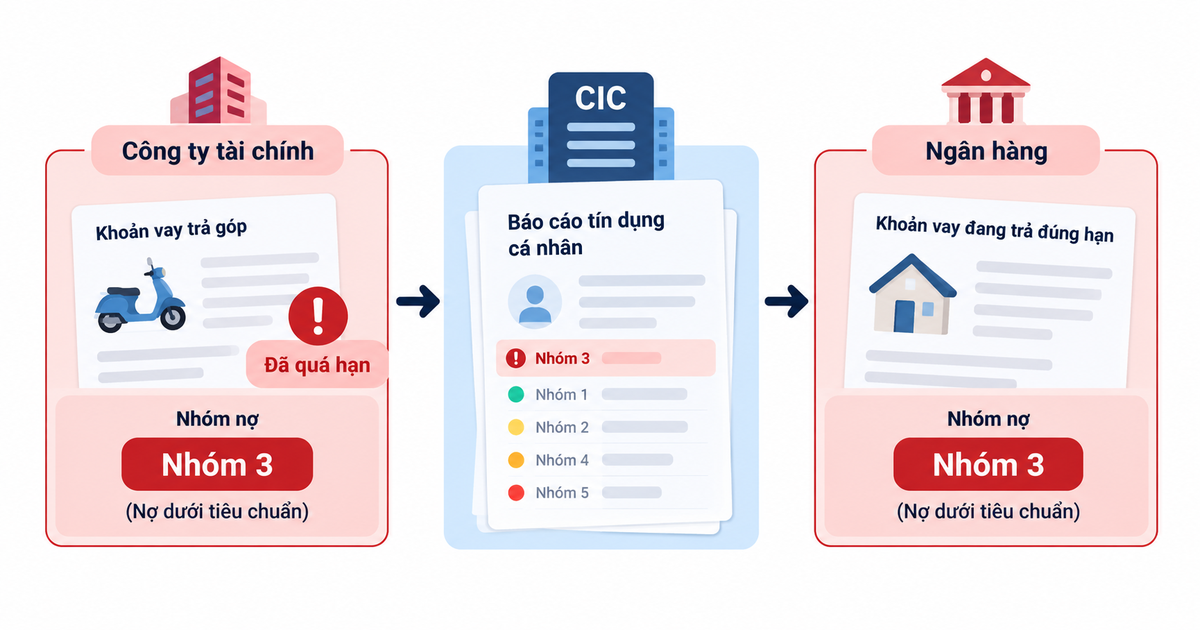
Nợ quá hạn ảnh hưởng nhóm nợ ở nơi khác
Quên Đóng Phí Thường Niên Của Thẻ Không Dùng
Một chiếc thẻ tín dụng mở năm ngoái, chưa quẹt lần nào, nằm trong ngăn kéo. Chủ thẻ nghĩ thẻ không dùng thì không phát sinh gì.
Phí thường niên không vận hành theo cách đó. Khoản phí này hạch toán vào dư nợ thẻ, và Thông tư 31/2024/TT-NHNN định nghĩa nợ quá hạn của thẻ tín dụng tính từ lúc khách hàng không trả được nghĩa vụ đến hạn theo thỏa thuận phát hành thẻ. Thẻ chưa từng dùng vẫn có thể có dư nợ, và dư nợ đó chạy đủ các mốc ngày như một khoản vay bình thường.
Nhận định: Khoản phí thẻ chưa đóng không dừng lại ở chiếc thẻ. Khi nó quá hạn, mọi khoản vay khác của bạn tại chính ngân hàng đó cũng bị xếp theo nhóm nợ của nó.
Tình huống hay gặp nhất là thẻ miễn phí thường niên năm đầu. Khoản phí xuất hiện ở năm thứ hai, đúng lúc chủ thẻ đã quên mình có thẻ.
Ngừng dùng hoặc cắt thẻ không chấm dứt nghĩa vụ phí. Phải có yêu cầu tất toán và xác nhận đóng thẻ từ phía ngân hàng.
Bảo Lãnh Khoản Vay Cho Người Thân
Người vay chính và người bảo lãnh đứng ở hai vị trí khác nhau trong hợp đồng, nhưng trên hồ sơ tín dụng thì hai vị trí này gần như không khác nhau. Khi người vay chính không trả, nghĩa vụ chuyển sang người bảo lãnh, và lịch sử đó nằm trên hồ sơ tín dụng của chính người bảo lãnh.
Báo đầu tư từng dẫn một trường hợp: người chị bảo lãnh cho em vay mua xe máy, người em quên đóng, và người chị chỉ biết chuyện khi đi vay vốn mới.
Ranh giới quan trọng nằm ở chữ ký. Nghĩa vụ phát sinh khi bạn ký với tư cách người vay, đồng vay hoặc bảo lãnh. Đứng tên trong mục số điện thoại tham chiếu thì không.
Khoản Tiền Nhỏ Còn Thiếu Sau Khi Tất Toán
Vài chục nghìn đồng và vài chục triệu đồng rơi vào cùng một nhóm nợ nếu cùng số ngày quá hạn, bởi nhóm nợ xác định theo thời gian chứ không theo số tiền.
Ngưỡng cần nhớ: Ngày quá hạn thứ 91 là lúc khoản nợ rời nhóm 2 và vào nhóm 3, nhóm đầu tiên trong ba nhóm mà Thông tư 31/2024/TT-NHNN xếp ở mức rủi ro cao nhất.
Khoản sót thường đến từ hai chỗ. Lãi phát sinh trong vài ngày cuối kỳ, và phí thu hồi nợ nếu khoản vay từng trễ hạn trước đó.
Cách phòng chỉ mất một bước. Lấy xác nhận tất toán bằng văn bản từ tổ chức cho vay, thay vì tin vào số dư bằng 0 hiển thị trên app.
Mua Trước Trả Sau Cũng Được Báo Lên CIC
Một khoản chia nhỏ thành 3 kỳ thanh toán có phải khoản vay không? Về mặt dữ liệu tín dụng thì có. MoMo công bố lịch sử thanh toán của Ví Trả Sau đi vào CIC giống một khoản tín dụng.
Mua trước trả sau diễn ra ngay trong lúc mua hàng, không có buổi ký hợp đồng, không có lịch trả nợ gửi về hộp thư. Nhiều người xếp nó vào nhóm giao dịch mua sắm và không đặt nhắc hạn như với một khoản vay.
Ví Trả Sau trong app be là sản phẩm tín dụng do Cake by VPBank cấp, nên lịch sử trả đúng hạn hay trễ hạn đều đi vào hồ sơ tín dụng của người dùng.
Đã Trả Hết Nhưng CIC Chưa Cập Nhật
Dữ liệu tín dụng không cập nhật theo thời gian thực. Điều 8 Thông tư 31/2024/TT-NHNN quy định các tổ chức tín dụng tự phân loại nợ ít nhất mỗi tháng một lần, trong 7 ngày đầu tháng, cho trạng thái tính đến cuối ngày cuối cùng của tháng trước.
Một khoản tất toán vào ngày 8 của tháng vì vậy sẽ chưa xuất hiện trên dữ liệu cho tới kỳ phân loại của tháng kế tiếp.
Khoảng trễ đó không làm nghĩa vụ trả nợ sống lại. Nhưng hồ sơ bạn nộp trong khoảng đó có thể bị đánh giá dựa trên dữ liệu chưa cập nhật. Nếu sai lệch kéo dài quá một chu kỳ báo cáo, bạn có thể đề nghị tổ chức cho vay kiểm tra và điều chỉnh.
Giấy Tờ Cá Nhân Bị Dùng Để Đăng Ký Vay
Lần đầu đi vay, hồ sơ bị từ chối, và lý do là một khoản nợ bạn chưa từng nghe tới. Đây là thời điểm nhiều người bị mạo danh phát hiện ra chuyện đã xảy ra từ lâu.
Rủi ro này không còn là giả định. Tháng 9 năm 2025, VNCERT xác nhận có dấu hiệu tội phạm mạng xâm nhập và đánh cắp dữ liệu cá nhân tại CIC. Sự cố đó không đồng nghĩa dữ liệu bị lộ đã được dùng để đăng ký vay, nhưng nó là lý do để tự kiểm tra hồ sơ tín dụng.
Khi phát hiện một khoản vay không phải của mình, hướng xử lý là khiếu nại với CIC để xác minh và cấp lại báo cáo.
Hạn mức tới 40 triệu, do Cake by VPBank cấp tín dụng
Phát Hiện Nợ Xấu Rồi Thì Xử Lý Ra Sao
Thứ tự việc cần làm quan trọng hơn làm nhanh. Tất toán trước. Mốc đếm thời gian lưu thông tin chỉ bắt đầu chạy từ ngày khoản nợ kết thúc, và theo quy định hiện hành thông tin tiêu cực chỉ được cung cấp trong tối đa 5 năm kể từ ngày đó. Trả sớm một tháng là rút ngắn mốc đếm đúng một tháng.
Từ ngày 01/6/2026, CIC áp dụng dải điểm và thăng hạng tín dụng cá nhân mới, nên một hạng khác với lần trả trước không đồng nghĩa hồ sơ của bạn đã xấu đi trong khoảng thời gian giữa hai lần tra.
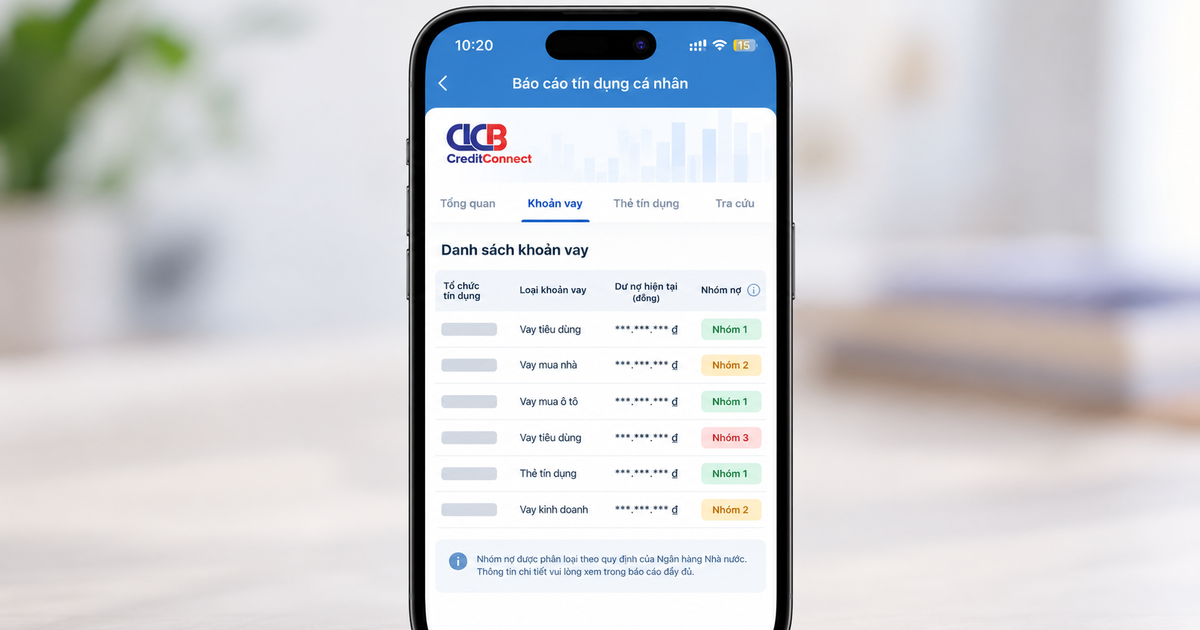
Báo cáo hiển thị nhóm nợ của từng khoản
Đọc nhóm nợ của từng khoản trên ứng dụng CIC Credit Connect sẽ cho biết chính xác khoản nào đang có vấn đề, trong khi điểm tổng chỉ cho biết có vấn đề hay không. Khoản nào bạn không nhận ra thì đó là khoản cần xử lý trước.
Câu Hỏi Thường Gặp
Tự tra cứu CIC nhiều lần có làm tụt điểm tín dụng không?
Khách hàng tự tra cứu thông tin của chính mình không được tính là một yêu cầu cấp tín dụng, nên hành động này không làm thay đổi điểm. Điểm thay đổi theo hành vi trả nợ và dư nợ đang có, không theo số lần bạn mở báo cáo ra xem.
Bị nợ xấu thì có đi nước ngoài được không?
Nhóm nợ trên CIC không nằm trong hồ sơ xuất nhập cảnh, nên việc bị ghi nhận nợ xấu không đồng nghĩa với việc bị tạm hoãn xuất cảnh. Tạm hoãn xuất cảnh phát sinh từ quyết định của cơ quan có thẩm quyền trong một vụ việc cụ thể, không phát sinh từ dữ liệu tín dụng.
Dịch vụ nhận xóa nợ xấu trên mạng có làm được không?
Không bên nào ngoài tổ chức đã báo cáo dữ liệu có thể sửa dữ liệu đó, nên lời chào mời xoá nợ xấu là dấu hiệu lừa đảo. Cách duy nhất được pháp luật cho phép là tất toán rồi chờ hết thời hạn cung cấp thông tin, hoặc khiếu nại nếu dữ liệu ghi sai.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả