Ví Trả Sau Là Gì và Dùng Thế Nào Cho An Toàn
Mục lục
Những Điểm Chính
- Hạn mức trả sau không phải số dư trong ví, mà là khoản tín dụng một ngân hàng ứng trước và ghi nhận vào hồ sơ tín dụng của bạn.
- Chu kỳ có hai mốc khác nhau: ngày chốt sao kê tổng hợp dư nợ, ngày đến hạn mới là lúc phải trả xong.
- Trả đủ sao kê đúng hạn thì không phát sinh lãi; trả thiếu hoặc chuyển trả góp đều tạo ra chi phí có mức cụ thể.
Phần lớn người dùng bật tính năng trả sau như bật thêm một phương thức thanh toán. Thứ vừa nhận được lại là một hạn mức tín dụng, có ngày đến hạn, được ghi vào hồ sơ tín dụng, và có hệ quả nếu trả trễ.
Mỗi lần bật ví trả sau, ứng dụng ghi nhận một hạn mức do ngân hàng cấp, kèm ngày chốt sao kê và ngày đến hạn riêng. Nắm những con số đó trước khi chi tiêu là cách đơn giản để không phát sinh thêm chi phí.
Ví Trả Sau Là Gì
Số dư trong ví điện tử là tiền của bạn. Hạn mức trả sau thì không. Đó là khoản tiền một tổ chức tín dụng đồng ý ứng trước, và bạn có nghĩa vụ hoàn lại theo lịch đã thỏa thuận. Khác biệt đó không xuất hiện lúc bạn bấm thanh toán, nhưng nó chi phối mọi thứ diễn ra sau đó.
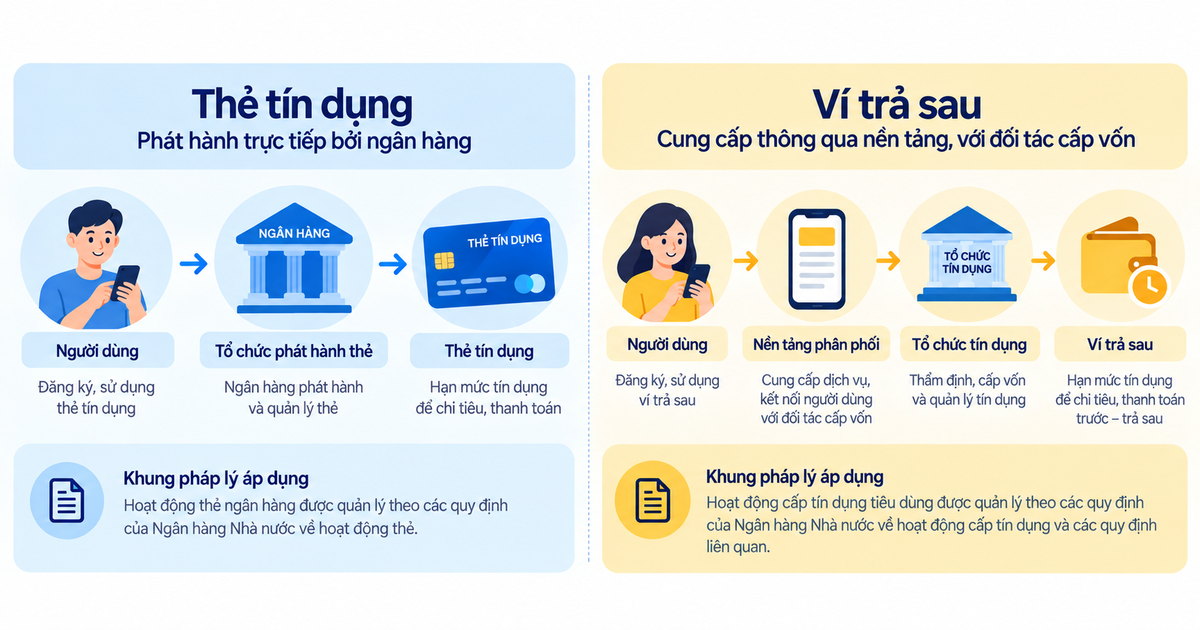
“Mua trước trả sau” là tên gọi chung của cả mô hình. Ví trả sau chỉ là một cách triển khai mô hình đó ngay trong ứng dụng, bên cạnh những cách quen thuộc hơn như trả góp tại điểm bán hay thẻ tín dụng. Nguyên tắc vận hành giống nhau, chỉ khác ở kênh bạn dùng.
Giữa các sản phẩm vay trên app BE, ví trả sau là nơi bạn thao tác, còn bên cấp tín dụng là Cake by VPBank. Nghĩa vụ trả nợ vì vậy phát sinh với ngân hàng, không phải với ứng dụng bạn đang mở. Chỗ phân biệt này quyết định ai ghi nhận lịch sử thanh toán của bạn và ai báo cáo thông tin đó đi.
Điểm khác với thẻ tín dụng nằm ở phạm vi chứ không ở bản chất. Hạn mức nhỏ hơn, thủ tục mở gọn hơn, thời gian xét duyệt ngắn hơn. Quan hệ vay nợ thì không khác gì thẻ tín dụng, và dư nợ cũng đi vào hồ sơ tín dụng cá nhân theo đúng cách đó.
Ví Trả Sau Thanh Toán Được Những Gì
Ví trả sau dùng để chi trả cho hàng hóa và dịch vụ tại các điểm chấp nhận. Vậy ví trả sau có rút được tiền không? Câu trả lời là không, vì hạn mức này không quy đổi ra tiền mặt.
Chuyển tiền cho người khác cũng nằm ngoài phạm vi, và thanh toán dư nợ của một tổ chức tín dụng khác cũng vậy. Câu hỏi ví trả sau có chuyển tiền được không thường đến từ người đang cần tiền mặt, và nhu cầu đó thuộc về khoản vay tiền mặt trên app BE chứ không phải ví trả sau.
Phạm vi chi tiêu rộng hay hẹp tùy từng đơn vị. Ví Trả Sau của BE giới hạn trong các dịch vụ trên chính app BE, tức là gọi xe, giao đồ ăn, giao hàng và các tiện ích khác trong hệ sinh thái.
Nhiều người xem giới hạn này là bất tiện. Nó cũng chính là thứ giữ cho dư nợ trả sau nhỏ và dễ theo dõi hơn một khoản vay tiền mặt cùng hạn mức, vì tiền chỉ chảy vào những giao dịch bạn vốn đã thực hiện hằng ngày.
Nhận định: Hạn mức trả sau là quyền chi trả, không phải tiền trong ví. Nó dùng được ở điểm chấp nhận thanh toán, nhưng không rút ra tiền mặt, không chuyển cho người khác, không trả dư nợ ở nơi khác.
Ai Mở Được Ví Trả Sau
Độ tuổi mở Ví Trả Sau của BE là 18–50. Điều kiện mở ví trả sau nhìn chung gồm:
- Công dân Việt Nam trong độ tuổi quy định.
- Giấy tờ định danh hợp lệ.
- Đã xác thực danh tính bằng CCCD gắn chip khi vay online trong ứng dụng.
Sản phẩm này không yêu cầu bạn có sẵn tài khoản Cake.
Hạn mức thì không do bạn chọn. Kết quả thẩm định quyết định con số đó, dựa trên lịch sử tín dụng và mức độ hoạt động của bạn trên ứng dụng. Hai người cùng độ tuổi, cùng giấy tờ, vẫn có thể nhận hai mức khác nhau.
Mỗi đơn vị cũng đặt một mức trần riêng, nên hạn mức của sản phẩm này không so sánh trực tiếp được với sản phẩm kia. Ví Trả Sau của BE cấp lên tới 5 triệu đồng, là hạn mức tuần hoàn với hiệu lực 60 tháng. Tuần hoàn nghĩa là phần bạn đã trả sẽ quay lại thành hạn mức khả dụng, chứ không mất đi sau mỗi lần dùng.
Dùng Ví Trả Sau Thế Nào Cho An Toàn
Chi phí của sản phẩm này gần như luôn đến từ bốn nguyên nhân: nhầm ngày, trả thiếu, chuyển trả góp, hoặc dùng cạn hạn mức. Cách sử dụng ví trả sau an toàn vì vậy không nằm ở việc tiêu ít, mà ở việc kiểm soát đúng bốn điểm đó.
Biết ngày chốt sao kê và ngày đến hạn
Một chu kỳ trả sau có hai mốc khác nhau, và nhiều người gộp chúng làm một. Ngày chốt sao kê là lúc dư nợ phát sinh trong kỳ được tổng hợp lại thành một con số. Ngày đến hạn là lúc bạn phải trả xong con số đó. Khoảng giữa hai mốc mới là thời gian thực tế bạn có để xoay tiền.
Trên Ví Trả Sau của BE, sao kê chốt ngày 20 hàng tháng và hạn thanh toán là ngày 5 tháng sau.
Trễ hạn phần lớn đến từ việc quên mốc ngày, chứ không phải từ việc không đủ tiền trả. Một giao dịch phát sinh ngay sau ngày chốt sẽ rơi vào kỳ sau, nên bạn có nhiều thời gian hơn hẳn so với giao dịch phát sinh sát ngày chốt.
Mẹo: Giao dịch ngay sau ngày chốt sao kê sẽ được tính vào kỳ sao kê tiếp theo, nên bạn có thêm thời gian chuẩn bị tiền. Ngược lại, nếu giao dịch sát ngày chốt, khoản chi có thể được đưa vào kỳ sao kê hiện tại và thời gian chuẩn bị sẽ ngắn hơn.
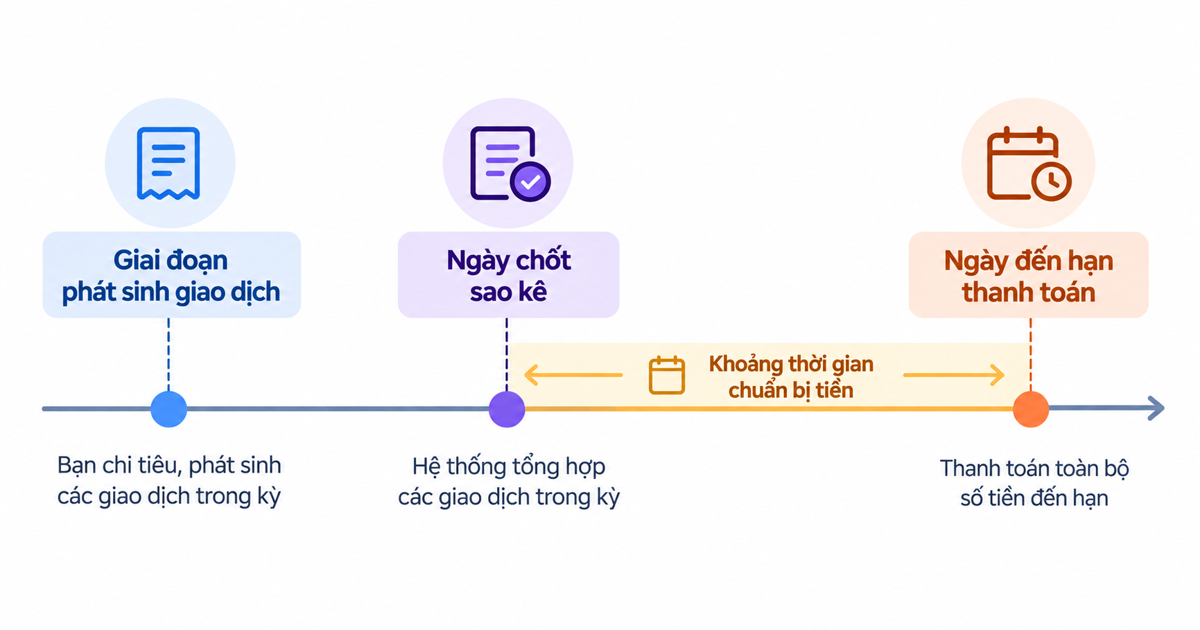
Khoảng tô đậm là thời gian bạn còn lại
Trả đủ sao kê thì không phát sinh lãi
Ví trả sau có lãi không? Đáp án không cố định, vì lãi ở đây là hệ quả của hành vi thanh toán chứ không phải thuộc tính gắn sẵn vào sản phẩm. Ví Trả Sau của BE không tính lãi nếu bạn trả đủ sao kê đúng hạn, và tính 40%/năm trên phần trả thiếu.
Trả thiếu và trả trễ là hai chi phí tách biệt. Phần dư nợ trả thiếu chịu lãi theo mức nêu trên. Không thanh toán đúng hạn thì phát sinh thêm phí chậm trả, với Ví Trả Sau của BE là 50.000đ cho mỗi kỳ sao kê chưa được thanh toán đúng hạn. Phí này tính theo kỳ sao kê, không tính theo từng giao dịch, nên một kỳ có nhiều giao dịch vẫn chỉ phát sinh một lần.
Dòng quảng cáo “lãi 0%” luôn có một vế bị lược đi: 0% nếu bạn trả đủ, đúng hạn, mỗi kỳ. Thiếu một trong ba, con số đó không còn là 0%.
Chuyển trả góp là một khoản vay mới
Chuyển dư nợ sang trả góp không phải một lần gia hạn miễn phí. Nó tạo ra một khoản vay có kỳ hạn và có phí riêng, một trong những khoản phí cần hỏi trước khi vay, tính trên chính phần dư nợ bạn vừa chuyển. Với Ví Trả Sau của BE, phí trả góp là 3,3%/tháng cho kỳ hạn 3, 6, 9 hoặc 12 tháng.
Vì phí tính theo tháng, kỳ hạn càng dài thì bạn càng trả phí nhiều lần. Chia 12 tháng nghe nhẹ hơn chia 3 tháng ở từng kỳ, nhưng tổng số tiền bỏ ra lại cao hơn. Hãy chọn kỳ hạn ngắn nhất mà bạn vẫn trả đủ được mỗi tháng.
Chỉ dùng một phần hạn mức được cấp
Hạn mức hiển thị trên màn hình là mức trần rủi ro mà bên cho vay chấp nhận. Nó không phải mức chi tiêu họ khuyến nghị cho bạn. Hai con số đó có thể cách nhau rất xa.
Giữ lại một phần hạn mức chưa dùng tạo ra vùng đệm cho chi phí phát sinh ngoài kế hoạch. Không có vùng đệm đó, một hóa đơn bất ngờ sẽ đẩy bạn đi tìm nguồn vay khác, thường với chi phí cao hơn.
Một ví trả sau riêng lẻ hiếm khi gây rắc rối. Rắc rối đến khi bạn mở thêm vài khoản tín dụng khác mà không dừng lại để cân nhắc khi nào nên vay tiêu dùng. Mỗi khoản có ngày đến hạn riêng và mức phí riêng. Không màn hình nào cộng tất cả lại giúp bạn, nên tổng số nợ rất dễ bị mất dấu.
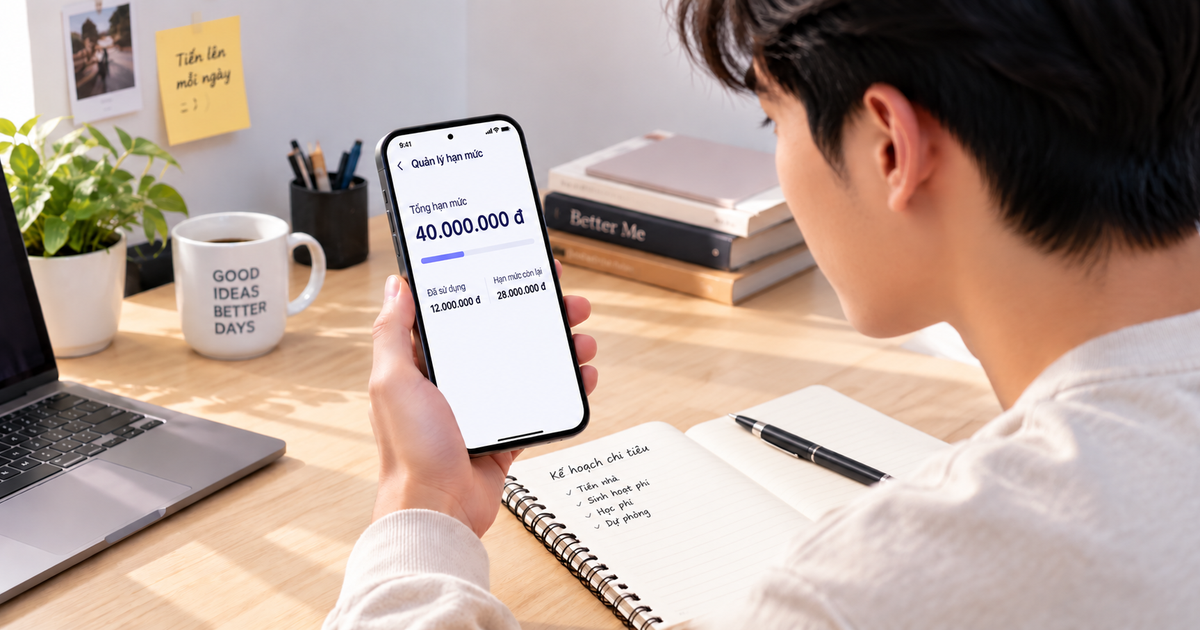
Hạn mức hiển thị không phải số dư khả dụng
Trả Chậm Ví Trả Sau Có Bị Nợ Xấu Không
Nợ xấu là một khái niệm có định nghĩa pháp lý, không phải cách nói chung cho mọi khoản trả trễ. Việc phân loại nợ hiện áp dụng theo Thông tư 31/2024/TT-NHNN, hiệu lực từ 01/7/2024. Theo cách phân loại đó, nợ xấu là các khoản thuộc nhóm 3, 4 và 5.
Nhóm nợ xác định chủ yếu theo số ngày quá hạn:
| Nhóm nợ | Số ngày quá hạn | Có phải nợ xấu |
| Nhóm 1 | Dưới 10 ngày | Không |
| Nhóm 2 | Đến 90 ngày | Không |
| Nhóm 3 | 91–180 ngày | Có |
| Nhóm 4 | 181–360 ngày | Có |
| Nhóm 5 | Trên 360 ngày | Có |
Nghĩa là trễ vài ngày không đồng nghĩa với nợ xấu, khác với cách nhiều bài viết đang mô tả. Nhưng mỗi lần trễ đều được ghi lại, và các lần ghi đó cộng dồn thành lịch sử tín dụng của bạn.
Đơn vị báo cáo thông tin lên CIC là tổ chức tín dụng cấp hạn mức, không phải nền tảng ví. Khoản trả sau đi vào hồ sơ tín dụng cá nhân của bạn, thứ quyết định nợ xấu có vay được không ở lần vay sau, dù mọi thao tác chỉ diễn ra bên trong một ứng dụng ví.
Trước khi bật tính năng trả sau, mở điều khoản sản phẩm và ghi lại ba con số: ngày chốt sao kê, ngày đến hạn, và mức phí chậm trả. Với Ví Trả Sau trên app BE, đơn vị cấp tín dụng là Cake by VPBank và ba con số đó nằm trong biểu phí công bố trên trang sản phẩm.
Câu Hỏi Thường Gặp
Không dùng tới hạn mức thì có mất phí không?
Phần lớn ví trả sau chỉ thu phí trong kỳ có phát sinh giao dịch. Ví Trả Sau của BE thu 33.000đ mỗi tháng và chỉ thu khi có giao dịch, nên một kỳ bạn không chi tiêu gì thì không phát sinh khoản phí này.
Trả hết dư nợ trước ngày đến hạn có bị phí không?
Tùy sản phẩm. Với dư nợ trả sau thông thường, trả sớm chỉ đơn giản là trả trước ngày đến hạn và không phát sinh gì thêm. Nhưng phần dư nợ đã chuyển sang trả góp thì khác, vì đó là một khoản vay có kỳ hạn, và nhiều nơi thu phí tất toán trước hạn tính trên dư nợ gốc còn lại. Với Ví Trả Sau của BE, tất toán sớm không mất phí, kể cả phần đã chuyển trả góp.
Đang có nợ xấu thì mở ví trả sau được không?
Hồ sơ đang thuộc nhóm nợ xấu thường không được cấp hạn mức mới. Lịch sử tín dụng là đầu vào chính của khâu thẩm định, nên một hồ sơ đang ở nhóm 3, 4 hoặc 5 gần như dừng lại ở bước này. Kết quả cuối cùng vẫn tùy chính sách của từng tổ chức tín dụng.
Trễ hạn rồi thì bao lâu hồ sơ mới sạch trở lại?
Thông tin về nhóm nợ vẫn lưu trên hệ thống CIC một thời gian sau khi khoản nợ đã tất toán, và không có cơ chế xóa sớm theo yêu cầu. Cách rút ngắn quãng thời gian đó là trả xong khoản đang quá hạn rồi giữ lịch sử thanh toán đúng hạn liên tục sau đó.
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả