Hạn Mức Tín Dụng Là Gì Và Dựa Trên Cơ Sở Nào Để Cấp
Mục lục
Những Điểm Chính
- Hạn mức được duyệt là mức dư nợ tối đa bạn được phép duy trì tại một thời điểm, nên con số 40 triệu không có nghĩa là 40 triệu đang nằm chờ trong tài khoản.
- Thông tư 39/2016/TT-NHNN yêu cầu tổ chức tín dụng dựa vào 4 căn cứ khi thỏa thuận mức cho vay, trong đó một căn cứ nằm hoàn toàn ngoài hồ sơ người vay.
- Chỉ nhóm cho vay theo hạn mức mới có phần đã trả để dùng lại, còn khoản vay từng lần giải ngân xong là kết thúc, muốn vay tiếp phải mở hồ sơ mới.
Hai người cùng dùng một app, cùng mức lương kê khai, một người được duyệt 30 triệu, người kia 10 triệu. Khác biệt không nằm ở thu nhập, mà nằm ở nhóm căn cứ tổ chức tín dụng phải dựa vào khi cấp hạn mức tín dụng, và phần lớn chúng không hiện ra trong app.
Con số được duyệt là một mức trần, không phải một khoản tiền nằm sẵn trong tài khoản. Đây là điểm quan trọng cần hiểu khi tìm hiểu về hạn mức tín dụng. Phần sau của bài đi vào các căn cứ quyết định con số, và vì sao cùng một hồ sơ có thể nhận hai kết quả khác nhau.
Hạn Mức Tín Dụng Là Gì?
Hạn mức tín dụng là mức dư nợ tối đa mà bên cho vay cho phép bạn duy trì tại một thời điểm. Nói cách khác, đó là trần số tiền bạn được nợ, không phải số tiền đang có sẵn để rút.
Hạn mức là trần dư nợ, không phải số dư
Số tiền hiện trên màn hình duyệt là mức dư nợ tối đa bạn được phép duy trì tại một thời điểm, không phải số tiền đã có sẵn trong tài khoản. Được duyệt 40 triệu nghĩa là được phép nợ tối đa 40 triệu. Phần chưa giải ngân chỉ là phần hạn mức bạn còn được phép dùng.
Luật không dùng một định nghĩa chung cho mọi khoản vay mà quy định riêng theo từng phương thức cho vay, nên cách hạn mức vận hành thay đổi theo sản phẩm. Với cho vay phục vụ nhu cầu đời sống, Điều 30 Thông tư 39/2016/TT-NHNN chỉ cho phép ba phương thức: cho vay từng lần, cho vay theo hạn mức, và thấu chi trên tài khoản thanh toán. Hai phương thức đầu là thứ quyết định hạn mức của bạn vận hành ra sao.
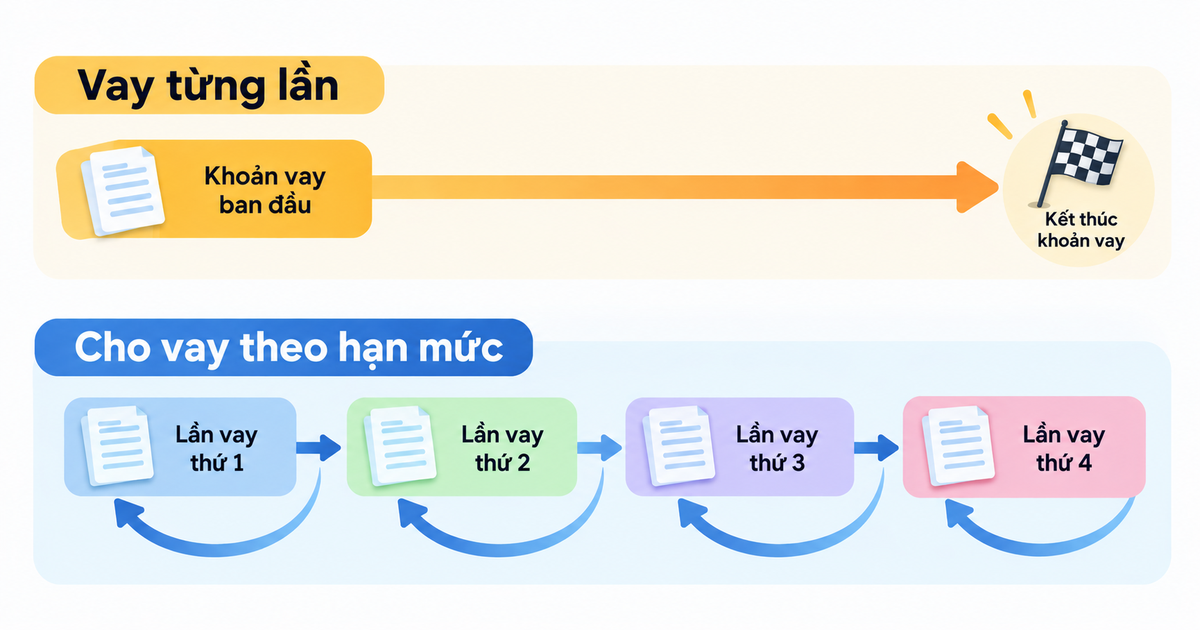
Vay từng lần duyệt một khoản rồi kết thúc
Theo Thông tư 39/2016/TT-NHNN, mỗi lần vay là một lần làm thủ tục và ký một thỏa thuận cho vay riêng. Vay Nhanh trên app be hoạt động theo cách này, giải ngân một lần rồi trả góp dần cho tới khi tất toán. Ứng Tiền cũng là vay từng lần, khác ở chỗ thanh toán một lần vào cuối kỳ 30-45 ngày thay vì có lịch trả góp hàng tháng.
Sau khi trả hết khoản vay cũ, bạn cần nộp hồ sơ và được xét duyệt lại nếu muốn vay tiếp.
Cho vay theo hạn mức cho phép dùng lại phần đã trả
Cho vay theo hạn mức vận hành khác hẳn. Theo đó, tổ chức tín dụng thỏa thuận một mức dư nợ cho vay tối đa duy trì trong một khoảng thời gian nhất định, rồi thực hiện các khoản vay trong phạm vi hạn mức đã thỏa thuận. Riêng phương thức này, mỗi năm ít nhất một lần tổ chức tín dụng xem xét xác định lại mức dư nợ tối đa và thời gian duy trì. Quy định này không áp cho khoản vay từng lần.
Ví Trả Sau vận hành theo cơ chế số tiền đã thanh toán có thể được sử dụng lại trong hạn mức, với hạn mức hiệu lực 60 tháng, cấp một lần rồi dùng xoay vòng trong suốt thời gian đó.
Cần phân biệt vai trò của hai bên. be là nền tảng phân phối và khởi tạo khoản vay trong app, còn Cake by VPBank là tổ chức tín dụng có giấy phép đứng ra cấp khoản vay.
Trả xong khoản vay từng lần là kết thúc
Hạn mức khả dụng chỉ tồn tại ở nhóm dùng lại được
Hạn mức khả dụng là phần hạn mức bạn còn được dùng, tính bằng cách lấy hạn mức đã cấp trừ đi dư nợ đang có. Với sản phẩm cho phép sử dụng lại hạn mức như Ví Trả Sau, trả bớt dư nợ thì phần khả dụng tăng lên tương ứng.
Vay Nhanh không có con số này. Khoản vay đã giải ngân một lần cho đủ số tiền, trả bớt cũng không mở lại quyền vay, nên không tồn tại phần hạn mức nào để dùng tiếp.
Với sản phẩm cho phép sử dụng lại hạn mức, phần khả dụng thấp hơn hạn mức được cấp thường do kỳ sao kê trước chưa thanh toán hết. Điều đó thường không có nghĩa hạn mức của bạn đã bị giảm.
Hạn Mức Được Cấp Dựa Trên Cơ Sở Nào?
Không có công thức chung được công bố để xác định hạn mức tín dụng. Quy định chỉ nêu các căn cứ mà tổ chức tín dụng phải dựa vào, còn tiêu chí xét duyệt cụ thể do từng tổ chức quy định nội bộ.
Luật buộc tổ chức tín dụng căn cứ bốn yếu tố
Thông tư 39/2016/TT-NHNN buộc tổ chức tín dụng dựa vào bốn căn cứ khi thỏa thuận về mức cho vay:
- Phương án sử dụng vốn
- Khả năng tài chính của khách hàng
- Các giới hạn cấp tín dụng đối với khách hàng
- Khả năng nguồn vốn của chính tổ chức tín dụng
Trong bốn căn cứ đó, chỉ yếu tố cuối nằm ngoài hồ sơ người vay. Cùng một hồ sơ nộp ở hai thời điểm khác nhau vì thế vẫn có thể nhận hai hạn mức khác nhau.
Các khoản vay đăng ký và xét duyệt trực tuyến qua ứng dụng như be thuộc hình thức cho vay bằng phương tiện điện tử. Hình thức này có những quy định riêng về giới hạn dư nợ.
Điểm H khoản 2 Điều 22 Thông tư 39, bổ sung bởi Thông tư 29/2026/TT-NHNN có hiệu lực từ 15/8/2026, yêu cầu mỗi tổ chức tín dụng tự quy định giới hạn dư nợ cho vay với một khách hàng. Trần vay online vì thế khác nhau giữa các tổ chức và cách tính hạn mức tín dụng nằm trong quy định nội bộ của từng nơi chứ không có công thức chung cho cả thị trường.
CIC là nơi tổ chức tín dụng tra trước khi duyệt
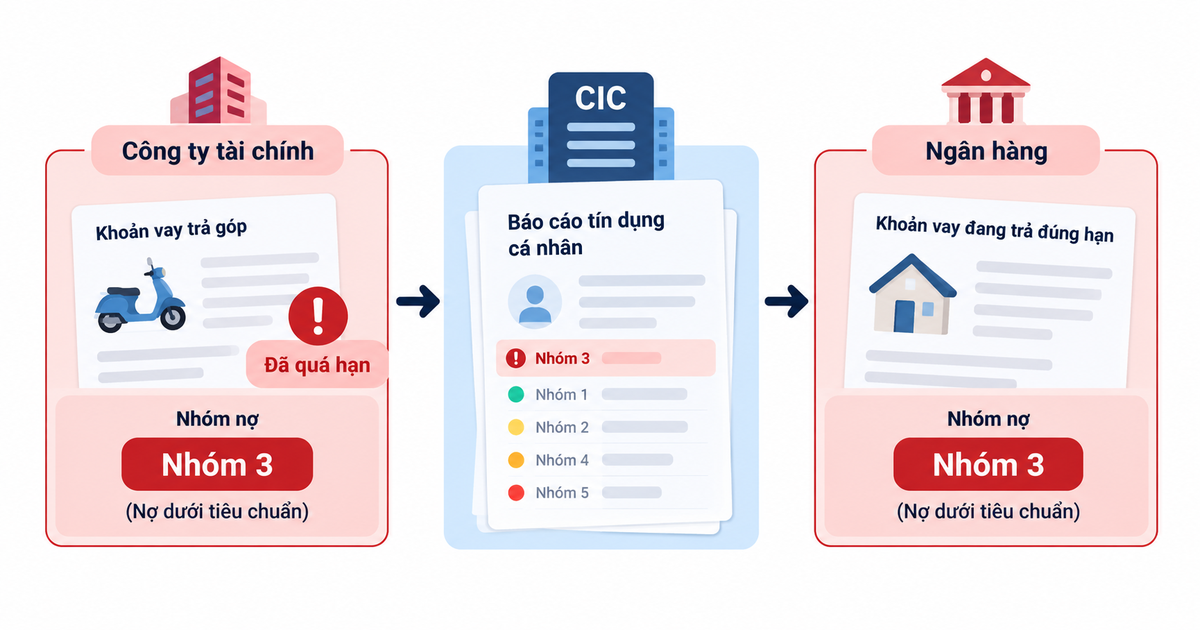
Khi thẩm định hồ sơ vay, tổ chức tín dụng có thể đối chiếu kết quả xếp hạng tín dụng nội bộ với thông tin tín dụng từ Trung tâm Thông tin tín dụng quốc gia Việt Nam (CIC). Điểm tín dụng có thể ảnh hưởng tới quyết định cấp tín dụng, và tới cả hạn mức, lãi suất lẫn thời hạn của khoản vay.
Dữ liệu làm mới theo kỳ báo cáo hàng tháng mà các tổ chức tín dụng gửi lên, nên khoản vay ở bất kỳ nơi nào cũng hiện trên CIC và làm hẹp dư địa khi bạn nộp hồ sơ ở nơi khác. Trọng số của từng yếu tố trong mô hình chấm điểm chưa công bố. Không tồn tại cách nào để người vay tự tính ra hạn mức của mình.
Khả năng tài chính không bắt buộc có sao kê lương
Khi đánh giá khả năng tài chính, bên cho vay xem xét cả thu nhập và các khoản phải trả hàng tháng. Số tiền còn lại sau khi trừ các khoản nợ là một trong những cơ sở để xác định khả năng trả nợ cho khoản vay mới. Một người thu nhập tốt vì thế vẫn có thể chỉ được duyệt 10 triệu đồng, mức thấp nhất của Vay Nhanh, nếu đang trả nhiều khoản góp nhỏ cùng lúc.
Quy định yêu cầu đánh giá khả năng tài chính của khách hàng nhưng không giới hạn loại chứng từ phải nộp, nên tổ chức tín dụng có thể sử dụng dữ liệu khác thay cho sao kê lương. Trên app be, khách hàng kê khai thu nhập mà không cần chứng minh thu nhập bằng hợp đồng lao động hay sao kê ngân hàng.
Hạn mức tới 40 triệu, do Cake by VPBank cấp tín dụng
Nhận định: Khả năng tài chính là thu nhập ổn định trừ đi các khoản phải trả hàng tháng. Nhiều khoản trả góp nhỏ có thể làm giảm đáng kể số tiền còn lại mỗi tháng. Vì vậy, người có thu nhập tốt vẫn có thể chỉ được duyệt hạn mức 10 triệu đồng.
Xem Hạn Mức Của Mình Ở Đâu?
Báo cáo CIC và ứng dụng cho vay cung cấp hai loại thông tin khác nhau. Nếu không phân biệt rõ, bạn có thể nhầm giữa tình trạng tín dụng hiện tại và hạn mức thực tế được duyệt.
CIC cho thấy dư địa, không cho thấy hạn mức
Kiểm tra hạn mức tín dụng không bắt đầu từ báo cáo CIC. Báo cáo liệt kê dư nợ và tình trạng nợ ở từng tổ chức, tức đang nợ bao nhiêu, nợ ở đâu, trả có đúng hạn không. Những thông tin đó cho biết khả năng vay thêm của bạn, chứ không cho biết hạn mức một tổ chức sẽ duyệt, vì mức đó chỉ có sau khi hồ sơ được xét.
Khách hàng vay có quyền khai thác miễn phí báo cáo của mình 1 lần mỗi năm. Từ 01/4/2026, cổng cic.gov.vn tạm dừng cả đăng ký lẫn khai thác dịch vụ, cá nhân chuyển sang ứng dụng iCIC hay CIC Credit Connect.
Kiểm tra báo cáo tín dụng trước khi vay cũng giúp bạn phát hiện những khoản nợ bị ghi nhận nhầm. Các thông tin sai lệch này có thể ảnh hưởng đến hạn mức được duyệt mà bạn không biết nguyên nhân.
Xem báo cáo trước khi nộp hồ sơ vay
Hạn mức trong app be hiện sau khi xét hồ sơ
Trong app be, hạn mức của từng sản phẩm chỉ xuất hiện sau bước xét hồ sơ, không phải ngay lúc mở app. Con số đó là mức Cake by VPBank duyệt cho đúng hồ sơ, không phải mức công bố chung của sản phẩm. Đăng ký nhanh nhất từ 1 phút, hạn mức chỉ hiện sau bước xét.
Mẹo chuyên gia: Con số 10-40 triệu đồng của Vay Nhanh là mức công bố chung, không dùng để tính toán khoản vay của bạn. Con số tính được là hạn mức Cake by VPBank duyệt cho hồ sơ đó, và nó chỉ hiện sau bước xét.
Hạn Mức Đổi Khi Nào?
Dùng app lâu không đồng nghĩa với việc được tăng hạn mức. Với sản phẩm cho phép sử dụng lại hạn mức, mức này có thể thay đổi sau mỗi kỳ xét duyệt định kỳ. Trong khi đó, khoản vay từng lần không có cơ chế này. Nếu muốn thay đổi số tiền vay, khách hàng cần nộp hồ sơ mới.
Mỗi sản phẩm trên app be có quy trình xét riêng, nên người đang dùng Ví Trả Sau mà muốn khoản tiền mặt của Vay Nhanh vẫn phải nộp hồ sơ từ đầu. Vay Nhanh có hạn mức từ 10-40 triệu đồng với 9 mốc kỳ hạn trong dải 3-48 tháng.
Quá trình xét duyệt quyết định cả số tiền vay và kỳ hạn trả nợ. Ở những lần đăng ký tiếp theo, kết quả có thể thay đổi tùy theo lịch sử trả nợ, dư nợ hiện tại và mức sử dụng hạn mức của khách hàng.
Tra báo cáo tín dụng của chính mình để biết dư địa còn lại, rồi mở app be xem hạn mức tín dụng thực tế của sản phẩm đang cần. Bạn nên dựa vào hạn mức thực tế được duyệt để tính toán khoản vay. Mọi con số công bố trước đó chỉ là khoảng chung cho cả sản phẩm.
Câu Hỏi Thường Gặp
Hạn mức tín dụng và hạn mức thẻ tín dụng có phải một không?
Không hẳn. Hai loại hạn mức dựa trên cùng một nguyên tắc trần dư nợ, nhưng khác nhau ở khả năng dùng lại. Hạn mức thẻ luôn cho phép dùng lại phần đã trả, còn hạn mức của một khoản vay có thể cho dùng lại hoặc chỉ là số tiền của một lần giải ngân duy nhất. Vì vậy cách làm quen thuộc với thẻ tín dụng, giữ tỷ lệ sử dụng thấp để được nâng trần, không áp dụng được cho khoản vay từng lần.
Chưa từng vay ở đâu thì CIC đánh giá thế nào?
Người chưa từng vay không bị chấm điểm thấp, mà rơi vào nhóm không đủ dữ liệu để chấm. Đây là trạng thái chưa có cơ sở để đánh giá, không phải một đánh giá xấu. Trả nợ đúng hạn ngay từ khoản vay đầu tiên là cách tạo ra dữ liệu để các lần xét sau có cơ sở đánh giá hồ sơ của bạn.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả