Lãi Suất Danh Nghĩa Là Gì và Khác Gì Lãi Suất Thực
Mục lục
Những Điểm Chính
- Cụm lãi suất thực mang hai nghĩa ngược chiều: trong sách là mức đã trừ lạm phát, với người đi vay là tổng chi phí vay phải trả.
- Quy một mức lãi phẳng sang dư nợ giảm dần luôn cho con số cao hơn, nên hai khoản vay cùng ghi 1,5%/tháng vẫn ra hai tổng tiền khác nhau.
- Thỏa thuận cho vay bắt buộc có mức lãi quy đổi theo %/năm trên dư nợ thực tế, nên con số so sánh được luôn nằm sẵn trong hồ sơ.
Hai bên cho vay cùng ghi 1,5%/tháng trên quảng cáo, cùng duyệt 20 triệu, cùng kỳ hạn 12 tháng. Người vay đọc hai mức lãi suất giống hệt nhau, ký một trong hai, rồi tới kỳ cuối mới thấy tổng tiền mình trả cao hơn mức đã tính trước lúc bấm đồng ý.
Gõ lãi suất thực là gì vào Google, phần lớn kết quả trả về sẽ nói chuyện lạm phát và sức mua của tiền gửi. Người đang cân nhắc một khoản vay cụ thể lại cần một con số khác: tổng số tiền phải trả cho tới khi tất toán.
Lãi Suất Danh Nghĩa và Lãi Suất Thực là Gì?
Một cụm từ, hai nghĩa đi ngược chiều nhau. Sách kinh tế dùng nó để đo sức mua của đồng tiền, còn người đang cân nhắc một khoản vay dùng nó để hỏi mình sẽ mất bao nhiêu. Phần lớn nội dung tiếng Việt chỉ trả lời vế thứ nhất.
Lãi Suất Công Bố Chính là Lãi Suất Danh Nghĩa
Con số phần trăm in trên hợp đồng hay trên quảng cáo chưa trừ lạm phát, chưa cộng bất kỳ khoản tiền nào khác, và chưa nói gì về cách nó được áp lên dư nợ. Giới chuyên môn gọi đó là lãi suất danh nghĩa. Trong văn nói, người Việt gọi nó là lãi suất công bố hoặc lãi suất niêm yết, ba cách gọi cho cùng một con số.
Con số đó không bao giờ đứng một mình trong hồ sơ. Thỏa thuận cho vay phải ghi cả mức lãi suất lẫn phương pháp tính lãi, theo Thông tư 39/2016/TT-NHNN. Đọc một mức phần trăm mà bỏ qua phương pháp đi kèm là bỏ đúng nửa thông tin quyết định số tiền.
Lãi Suất Thực Lấy Danh Nghĩa Trừ Lạm Phát
Lạm phát ăn mòn giá trị của tiền theo thời gian, nên một đồng nhận về sau 12 tháng mua được ít hàng hơn một đồng hôm nay. Lãi suất thực xấp xỉ lãi suất danh nghĩa trừ đi tỷ lệ lạm phát, quan hệ mang tên phương trình Fisher. Con số đó trả lời câu hỏi của người gửi tiết kiệm: số tiền nhận về có thật sự mua được nhiều hơn không.
Khác biệt giữa hai mức lãi không dừng ở con số.
| Thuộc tính | Mức danh nghĩa | Mức thực |
| Là gì | Mức ghi trên giấy | Phần còn lại sau khi trừ lạm phát |
| Ai xác định | Hai bên thỏa thuận | Một phép tính |
| Dùng để làm gì | Tính tiền lãi phải trả hoặc được nhận | Đo sức mua của số tiền |
| So với mức công bố | Chính là mức công bố | Thấp hơn khi lạm phát dương |
Người đi vay thì sao? Lạm phát cao làm gánh nặng nợ nhẹ đi theo thời gian, nhưng nó không cắt một đồng nào khỏi lịch trả nợ đã ký.
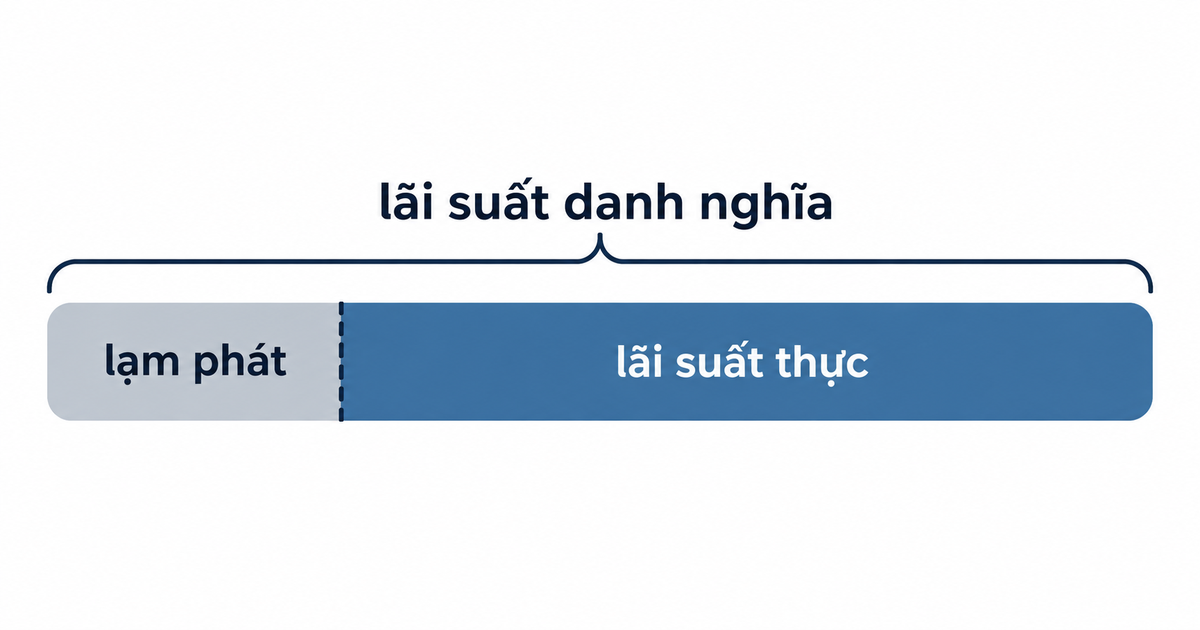
Lạm phát ăn phần nào của lãi công bố
Vì Sao Chi Phí Thật Cao Hơn Lãi Công Bố?
Chi phí vay thực tế có thể cao hơn mức lãi suất trên quảng cáo, và lạm phát không phải nguyên nhân. Nguyên nhân nằm ở cách gọi tên, ở phương pháp tính lãi, và ở những khoản thu không mang tên lãi.
Người Vay Đang Dùng Lãi Suất Thực với Nghĩa Khác
Trên các diễn đàn vay tiền, cụm từ này xuất hiện cạnh những câu kiểu trả mãi không hết nợ, hoặc nợ không giảm mà tăng. Người viết chúng không nói về lạm phát. Họ muốn biết tổng chi phí vay, tức tiền lãi cộng các khoản phí liên quan phải trả cho tới khi tất toán.
Lãi suất thực trong kinh tế học là mức đã điều chỉnh theo lạm phát, dùng để đo sức mua, trong khi tổng chi phí vay là tổng số tiền người vay phải trả cho tới khi khoản vay tất toán. Lấy định nghĩa thứ nhất ra đánh giá một khoản vay thì không biết được mình phải trả bao nhiêu.
Ai muốn tra đúng thứ mình cần thì nên tìm theo cách tính lãi suất vay, hoặc theo tổng chi phí vay. Hai cụm đó dẫn tới nội dung nói về số tiền phải trả.
Phương Pháp Tính Lãi Quyết Định Tổng Tiền
Hai khoản vay 20 triệu, kỳ hạn 12 tháng, cùng ghi 1,5%/tháng, cùng trả góp hằng tháng và chưa tính bất kỳ khoản phí nào. Khoản thứ nhất tính lãi trên dư nợ gốc, cách này còn gọi là lãi suất phẳng; khoản thứ hai tính trên dư nợ giảm dần.
| Thuộc tính | Dư nợ gốc (lãi suất phẳng) | Dư nợ giảm dần |
| Lãi suất ghi trên hợp đồng | 1,5%/tháng | 1,5%/tháng |
| Tiền lãi mỗi tháng | 300.000 đồng, không đổi suốt kỳ | Nhỏ dần theo phần gốc còn lại |
| Tổng lãi sau 12 tháng | 3,6 triệu đồng | Khoảng 2 triệu đồng |
Đổi lịch trả gốc thì tổng lãi đổi theo, vì gốc trả càng chậm thì lãi cộng dồn càng nhiều. Hai con số chỉ đặt cạnh nhau được khi cùng lịch trả nợ.
Muốn đặt hai khoản đó cạnh nhau thì phải quy về cùng một đơn vị. Quy một mức lãi phẳng sang mức tương đương trên dư nợ giảm dần luôn cho con số cao hơn, nhưng cao hơn bao nhiêu thì phụ thuộc kỳ hạn khoản vay, lịch trả nợ và tần suất thanh toán. Với chính ví dụ trả góp đều 12 tháng ở trên, mức 1,5%/tháng trên dư nợ gốc tương đương khoảng 2,64%/tháng trên dư nợ giảm dần, trước mọi khoản phí. Không có hệ số cố định nào dùng chung được cho mọi khoản vay.
Hệ quả thực tế nằm ở chỗ này. Một khoản vay ghi lãi theo dư nợ gốc và một khoản vay ghi theo dư nợ giảm dần không so được với nhau cho tới khi người vay hỏi thêm đúng một câu: lãi tính trên dư nợ gốc hay trên dư nợ thực tế. Thiếu câu trả lời đó, mọi phép so sánh phần trăm đều đang đặt cạnh nhau hai con số tính theo hai cách khác nhau.
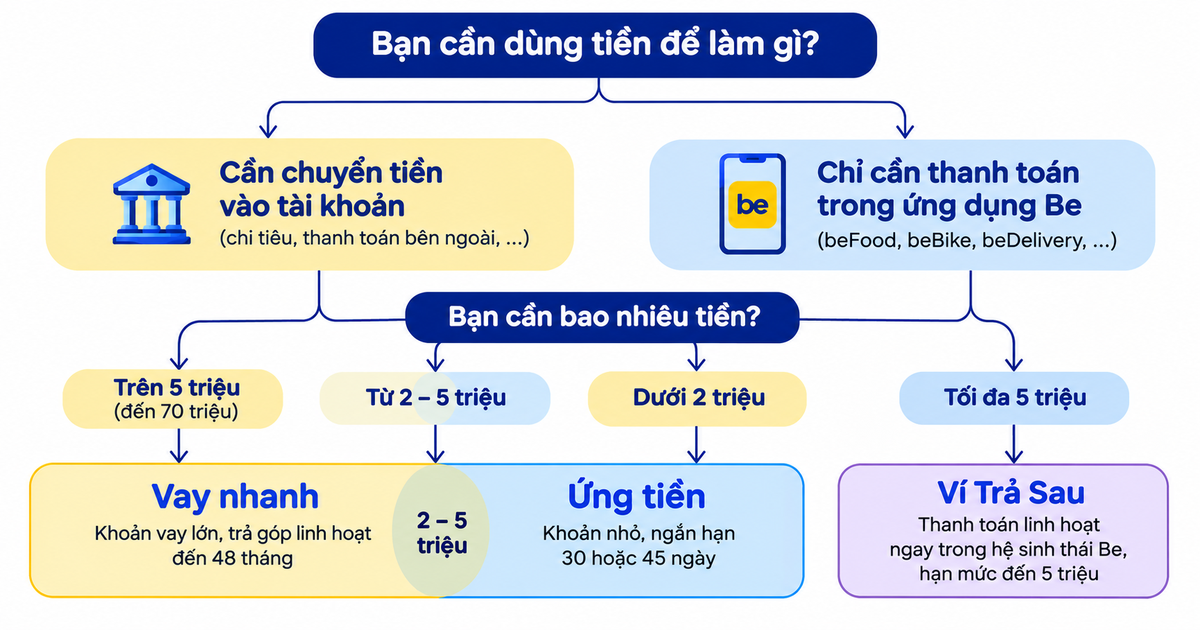
Vay Nhanh trên app be áp dụng lãi suất từ 48%/năm tính trên dư nợ giảm dần, kỳ hạn 3–48 tháng. Đó đã là con số trên dư nợ thực tế, không cần quy đổi thêm.
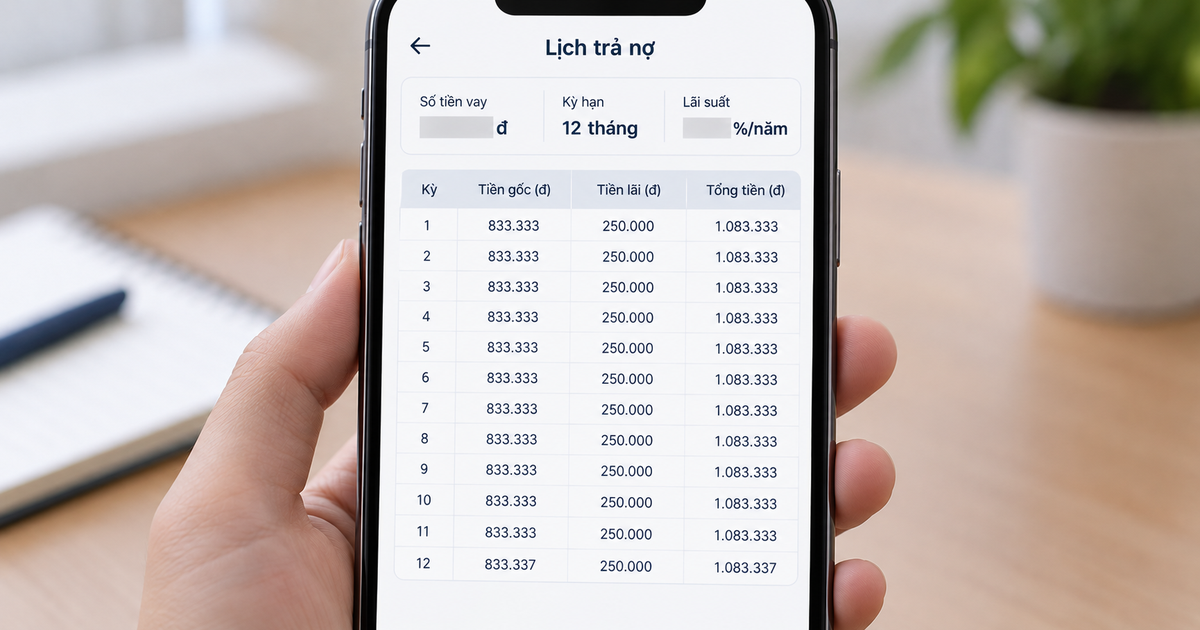
Cột lãi đi ngang là dấu hiệu dư nợ gốc
Cùng Một Sản Phẩm Niêm Yết Hai Con Số
Công ty tài chính HD SAISON đăng khung lãi suất cho vay tiêu dùng trên website của mình. Với sản phẩm giải ngân trực tiếp cho khách hàng, bảng này ghi hai cột cho cùng một khoản vay (truy cập 02/11/2026):
| Cách tính lãi | Mức cao nhất theo tháng | Mức cao nhất theo năm |
| Theo dư nợ ban đầu | 2,94%/tháng | 35,33%/năm |
| Theo dư nợ giảm dần | 4,99%/tháng | 59,90%/năm |
Chênh lệch giữa hai cột xuất phát từ phương pháp tính, không phải do bên cho vay thu thêm, nên hai mức lãi này không so sánh trực tiếp được với nhau. Đây cũng là mức cao nhất trong khung công bố, không phải mức áp dụng mặc định cho mọi khách hàng.
Bảng niêm yết vì vậy là chỗ dễ đối chiếu nhất. Theo quy định hiện hành, công ty tài chính phải đăng khung lãi suất cho vay tiêu dùng, các loại phí và phương pháp tính lãi tại trụ sở, tại điểm giới thiệu dịch vụ và trên trang thông tin điện tử của mình.
Có Những Khoản Tiền Nằm Ngoài Con Số Phần Trăm
Một số khoản phí bị khấu trừ trước khi khoản vay giải ngân, nên số tiền thực nhận nhỏ hơn số tiền ghi trên hợp đồng, trong khi tiền lãi vẫn tính trên mức đã duyệt chứ không tính trên mức thực nhận. Cùng một tỷ lệ phần trăm, hai khoản vay vẫn ra chi phí vay thực tế khác nhau chỉ vì chi tiết đó.
Các khoản đó không hẳn nằm ngoài quy định. Thông tư 39/2016/TT-NHNN buộc thỏa thuận cho vay phải ghi rõ loại phí và mức phí áp dụng cho khoản vay, nên chúng có mặt ở đâu đó trong hồ sơ. Chúng chỉ không có mặt trong con số phần trăm mà người vay nhìn thấy đầu tiên.
Người vay không tự cộng đủ được, vì họ không biết bên cho vay còn khoản nào chưa nêu. Câu cần hỏi là tổng số tiền phải trả đến cuối kỳ.
Kiểm Tra Tổng Tiền Phải Trả ở Đâu?
Con số đó nằm sẵn trong chính thỏa thuận cho vay. Khi mức lãi không ghi theo tỷ lệ %/năm trên dư nợ thực tế, Thông tư 39/2016/TT-NHNN buộc hợp đồng phải có thêm mức lãi suất quy đổi theo %/năm, với một năm tính tròn 365 ngày, trên dư nợ cho vay thực tế và thời gian duy trì số dư đó. Con số quy đổi luôn tồn tại ở đâu đó trong hồ sơ, kể cả khi quảng cáo không hiển thị nó.
Trong các sản phẩm vay trên app be, màn hình xác nhận khoản vay hiện số tiền trả mỗi kỳ và tổng tiền đến cuối kỳ trước khi người vay bấm đồng ý, còn lịch trả nợ tách riêng phần gốc và phần lãi của từng kỳ. Hai chỗ đó nói nhiều hơn mọi trang quảng cáo.
Nghĩa vụ cung cấp lãi suất, phương pháp tính lãi, loại phí và mức phí trước khi ký thuộc về Cake by VPBank với tư cách tổ chức tín dụng được cấp phép. be là nền tảng phân phối và khởi tạo khoản vay trong app, không phải bên cho vay.
Hạn mức tới 70 triệu, do Cake by VPBank cấp tín dụng
Lỗi Thường Gặp Khi Đọc Lãi Suất Khoản Vay
Một sai lầm phổ biến là tính tiền lãi bằng cách chia lãi suất năm cho 12 rồi nhân ngược lên theo số kỳ. Cách này bỏ qua việc tiền lãi cộng dồn trên dư nợ từng kỳ, nên kết quả lệch so với lịch trả nợ thật.
Sai lầm thứ hai nằm ở chỗ chọn nhầm định nghĩa. Mang lãi suất thực theo nghĩa trong sách ra đánh giá một khoản vay là đo sức mua chứ không đo tiền phải trả, và phép đo đó luôn cho ra con số thấp hơn thực tế.
Sai lầm tốn kém nhất là chỉ so sánh con số phần trăm. Hai khoản vay cùng mức lãi trông như nhau trên quảng cáo, trong khi tổng tiền đến cuối kỳ không hề bằng nhau.
Trước khi ký, mở lại màn hình xác nhận hoặc bản hợp đồng của khoản vay đang cân nhắc, tìm mức lãi quy đổi theo %/năm trên dư nợ thực tế, các khoản phí và tổng tiền đến cuối kỳ. Với người đi vay, câu hỏi lãi suất thực là gì chỉ được trả lời đầy đủ khi đặt những thông tin đó cạnh nhau giữa các bên cho vay.
Câu hỏi thường gặp
Lạm phát tăng thì lãi suất thực tăng hay giảm?
Lạm phát tăng thì lãi suất thực giảm, và xuống dưới 0 khi lạm phát vượt lãi suất danh nghĩa. Lãi suất thực âm nghĩa là khoản tiền gửi mất sức mua dù sổ tiết kiệm vẫn sinh lãi. Lãi suất thực đo giá trị kinh tế của khoản tiền theo thời gian, nó không cho biết nghĩa vụ thanh toán theo hợp đồng của một khoản vay tiêu dùng.
Trả nợ trước hạn thì chi phí thật có giảm không?
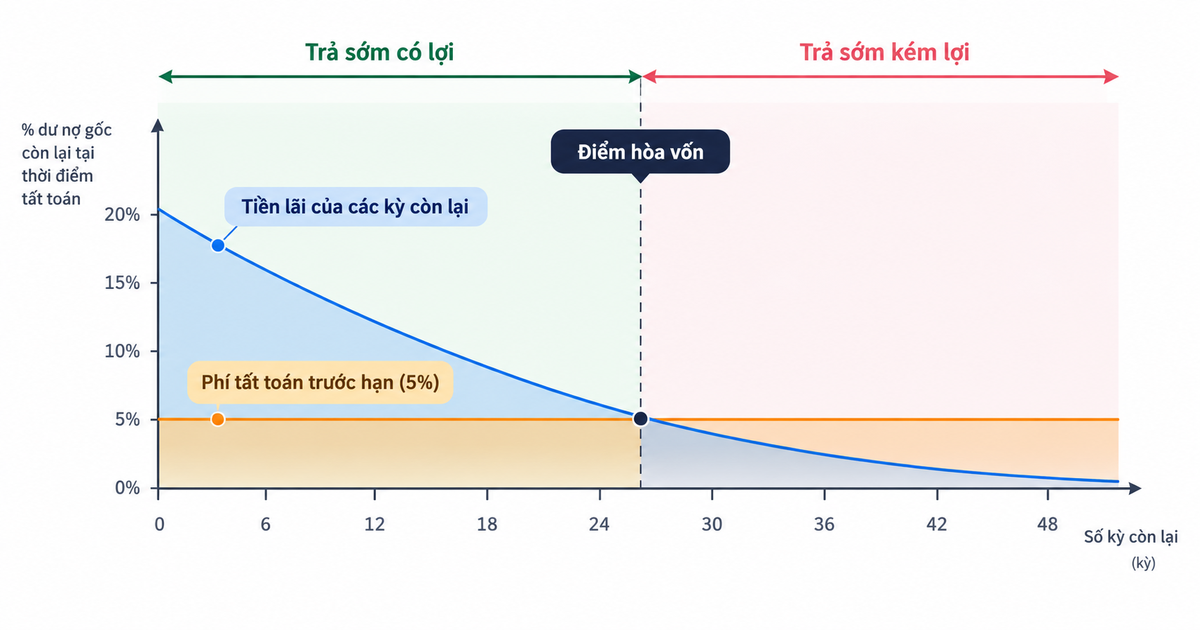
Trả nợ trước hạn cắt được phần lãi của các kỳ còn lại khi khoản vay tính trên dư nợ giảm dần, nhưng khoản phí thu lúc tất toán có thể xóa hết phần tiết kiệm đó. Với Vay Nhanh trên app be, phí tất toán trước hạn là 8% dư nợ gốc trong 3 tháng đầu và 5% dư nợ gốc từ tháng thứ tư. Cách kiểm tra đáng tin là so tổng tiền còn phải trả theo lịch với tổng tiền tất toán ngay hôm nay.
Khoản vay ngắn ngày thì đọc lãi suất năm thế nào cho đúng?
Khoản vay ngắn ngày phải đọc bằng tổng tiền phải trả, không đọc bằng tỷ lệ phần trăm một năm. Tỷ lệ đó tính trên mốc một năm là 365 ngày, nên khoản 30 ngày và khoản 45 ngày cùng mức lãi vẫn ra số tiền khác nhau. Ứng Tiền trên app be có kỳ hạn 30–45 ngày và lãi suất 60%/năm tính trên dư nợ gốc, trả một lần vào cuối kỳ, nên con số cần đọc vẫn là tổng tiền hiện trên màn hình xác nhận.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả