Nên Chọn Ứng Tiền, Vay Nhanh Hay Ví Trả Sau Trên App be
Mục lục
Những Điểm Chính
- Câu hỏi đầu tiên không phải lãi suất bao nhiêu, mà là khoản tiền này tiêu trong ứng dụng hay phải chuyển ra ngoài.
- Ba sản phẩm có hạn mức vay khác nhau, từ 1 triệu đồng tới 70 triệu đồng, nên số tiền cần vay quyết định phần lớn lựa chọn.
- Cùng một khoản 3 triệu đồng, chi phí thay đổi theo cách tính lãi và theo ngày giao dịch rơi vào kỳ sao kê nào.
Xe hỏng giữa tháng, hóa đơn sửa gần 4 triệu đồng, mà lương thì 12 ngày nữa mới về. Trong app be có ba sản phẩm vay, và chúng khác nhau đủ nhiều để chọn nhầm là trả thừa tiền.
Ứng Tiền, Vay Nhanh và Ví Trả Sau khác nhau ở hai thứ căn bản, là tiền đi đâu sau khi duyệt và bạn hoàn lại bằng cách nào, nên cách chọn đúng là phân loại trước rồi mới tính chi phí. be là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay.
Ba Sản Phẩm Khác Nhau Ở Điểm Nào?
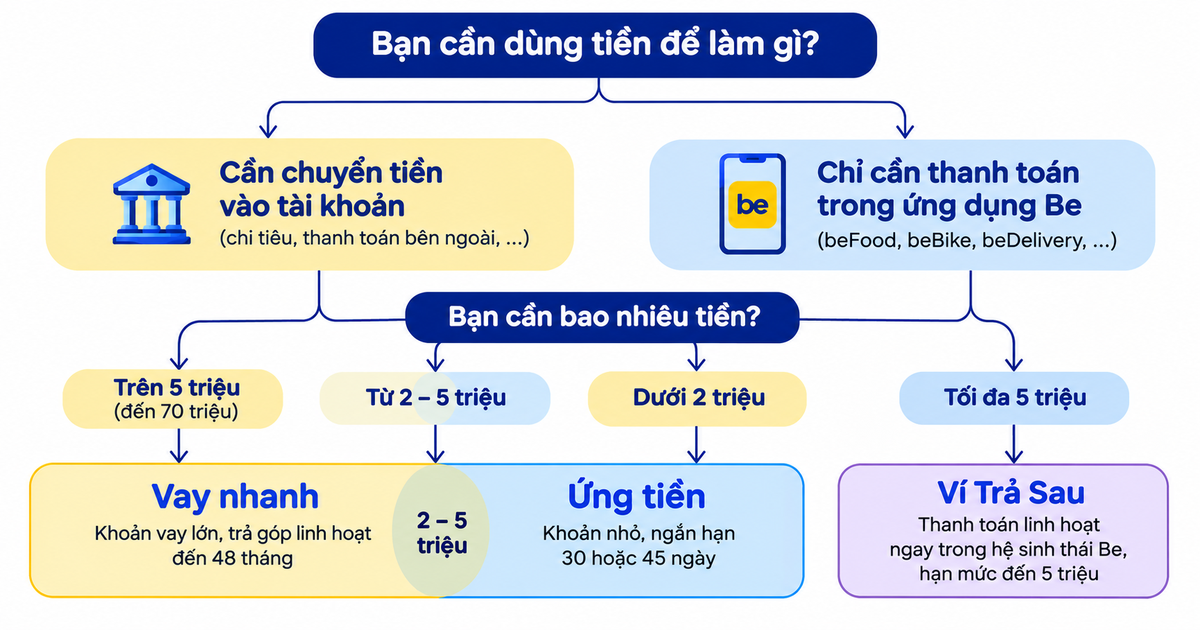
Ba sản phẩm khác nhau trước hết ở cách bạn dùng khoản tiền được cấp. Ứng Tiền và Vay Nhanh chuyển tiền vào tài khoản của bạn, nên số tiền đó dùng cho mục đích nào cũng được, kể cả trả cho một bên thứ ba ngoài app be. Ví Trả Sau chỉ thanh toán cho giao dịch phát sinh ngay trong app be, không rút ra tiền mặt.
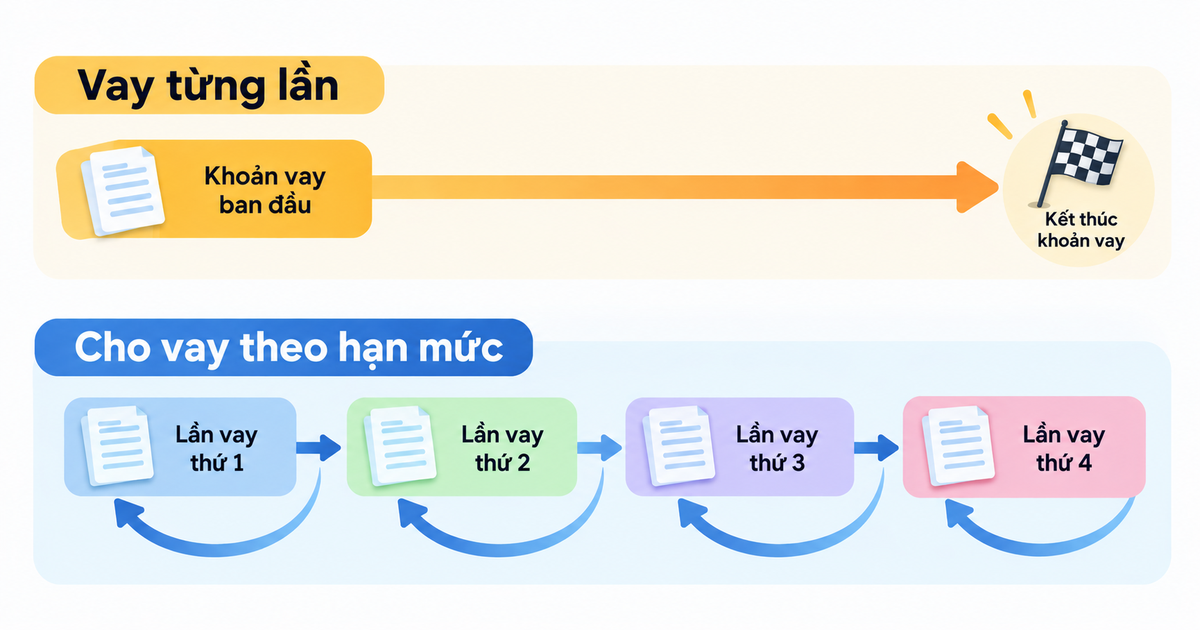
Khác biệt thứ hai nằm ở thời hạn và cách trả nợ. Ứng Tiền có kỳ hạn 30-45 ngày, trả toàn bộ một lần khi đến hạn. Vay Nhanh trải khoản vay ra nhiều tháng, trả dần theo kỳ, với 9 mốc kỳ hạn từ 3 đến 48 tháng để chọn. Ví Trả Sau tính theo kỳ sao kê. Bạn thanh toán trọn kỳ để không phát sinh lãi, hoặc chuyển khoản chi tiêu sang trả góp 3, 6, 9 hay 12 tháng nếu muốn kéo số tiền phải trả mỗi tháng xuống thấp hơn.
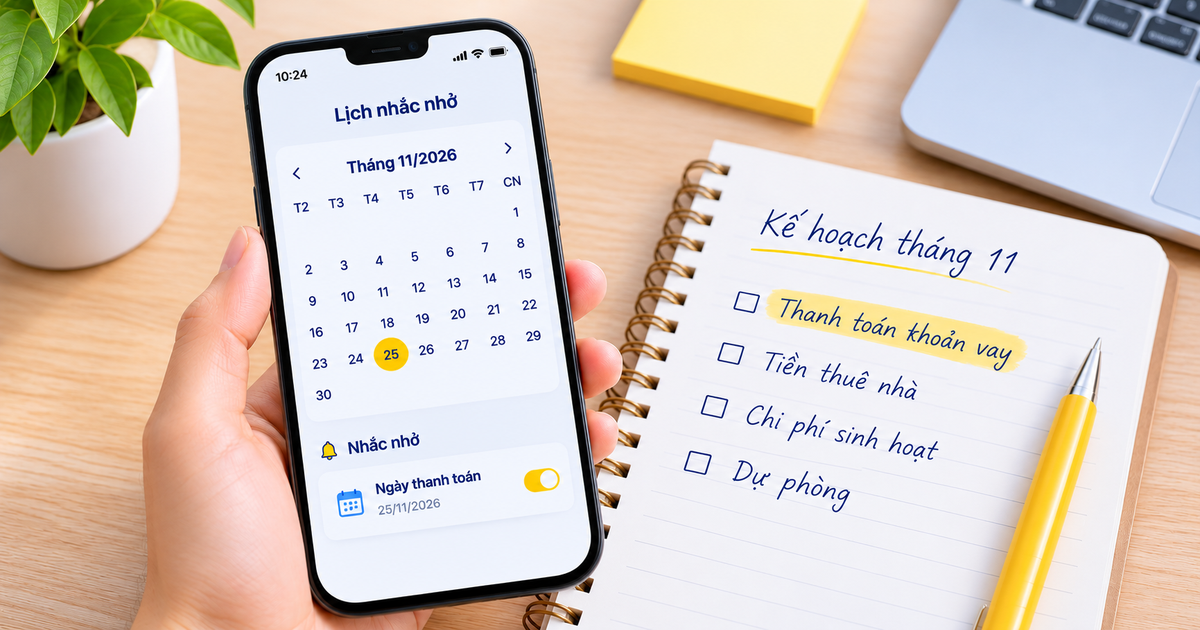
Khác biệt thứ ba quyết định ngày bạn phải trả tiền. Ứng Tiền đếm ngày từ lúc tiền về tài khoản. Ví Trả Sau chạy theo kỳ sao kê cố định, chốt ngày 20 hằng tháng và đến hạn thanh toán vào ngày 5 tháng sau, không phụ thuộc ngày bạn chi tiêu. Cùng một khoản chi, tiêu ngày 19 hay ngày 21 rơi vào hai kỳ khác nhau.
Nên Chọn Sản Phẩm Nào cho Nhu Cầu của Bạn?
Hai câu hỏi lọc gần hết mọi tình huống: khoản tiền này sẽ tiêu ở đâu, và bạn cần bao nhiêu. Chỉ cần xác định tiền sẽ dùng ở đâu, bạn đã loại bớt được một sản phẩm trước khi phải so lãi suất.
| Tiêu chí | Ứng Tiền | Vay Nhanh | Ví Trả Sau |
| Bên cấp khoản vay | Cake by VPBank | Cake by VPBank | Cake by VPBank |
| Cách nhận tiền | Nhận tiền vào tài khoản | Nhận tiền vào tài khoản | Chỉ thanh toán trong ứng dụng, không chuyển vào tài khoản |
| Hạn mức | 2-6 triệu đồng | 10-70 triệu đồng | 1-5 triệu đồng |
| Kỳ hạn và cách trả | 30-45 ngày, trả toàn bộ khi đến hạn | 3-48 tháng, 9 mốc kỳ hạn, trả hàng tháng | Theo kỳ sao kê, hoặc trả góp 3-12 tháng |
| Chi phí chính | Lãi 60%/năm | Lãi từ 48%/năm, cộng phí tất toán trước hạn | Lãi 0% nếu thanh toán đủ đúng hạn, phí 33.000 đồng cho tháng có giao dịch, phí trả góp 3,3%/tháng nếu chọn trả góp |
Cần tiền chuyển vào tài khoản thì chọn sản phẩm nào?
Chỉ Ứng Tiền và Vay Nhanh đáp ứng được nhu cầu này. Tiệm sửa xe, phòng khám hay người bạn vừa mượn tiền đều nằm ngoài app be, nên khoản vay phải về tài khoản trước rồi bạn mới chuyển đi tiếp. Ví Trả Sau không phục vụ nhóm nhu cầu đó.
Xác định cách tiêu tiền trước khi so lãi suất tiết kiệm cho bạn một bước. Câu hỏi này loại bớt lựa chọn mà không cần tính toán gì, trong khi so lãi suất giữa ba sản phẩm có cấu trúc chi phí khác nhau thì luôn mất thời gian và dễ so nhầm.
Giữa hai sản phẩm còn lại, ranh giới khá rõ. Ứng Tiền hợp với khoản nhỏ trả gọn trong 30-45 ngày. Vay Nhanh hợp với khoản lớn chia ra nhiều tháng, và hạn mức của hai sản phẩm này không giao nhau ở bất kỳ mức nào.
Ví Trả Sau chỉ dùng để thanh toán trong ứng dụng
Với giao dịch phát sinh ngay trong app be, bạn không phải trả lãi nếu thanh toán đủ sao kê đúng hạn. Nếu không chuyển sang trả góp, khoản phí của tháng đó là 33.000 đồng. Phí này chỉ thu khi trong kỳ có giao dịch.
Đó vẫn là một khoản vay. Ví Trả Sau là hạn mức tín dụng để thanh toán trong app be, không phải số dư tiền có sẵn trong ví. Phần vốn do Cake by VPBank cấp, và bạn mang nghĩa vụ hoàn trả như với hai sản phẩm kia.
Sự khác biệt giữa hai cách hiểu này xuất phát từ các quy định pháp luật. Theo quy định hiện hành về thanh toán không dùng tiền mặt, tổ chức cung ứng dịch vụ ví điện tử không được phép cấp tín dụng cho khách hàng sử dụng ví, nên mọi sản phẩm chi tiêu trước trả sau trên thị trường đều phải có một tổ chức tín dụng đứng phía sau.
Chọn Ứng Tiền hay Vay Nhanh theo số tiền cần
Hạn mức ba sản phẩm không bao phủ liền mạch mọi mức vay:
- Dưới 2 triệu đồng chỉ còn Ví Trả Sau.
- Từ 2 đến 5 triệu đồng có cả Ứng Tiền và Ví Trả Sau.
- Từ trên 5 đến 6 triệu đồng chỉ còn Ứng Tiền.
- Từ trên 6 đến dưới 10 triệu đồng không sản phẩm nào đáp ứng, vì Ứng Tiền đã chạm trần còn Vay Nhanh chưa tới sàn.
- Từ 10 triệu đồng trở lên, chỉ còn Vay Nhanh.
Nếu cần từ trên 6 đến dưới 10 triệu đồng, bạn sẽ không tìm được sản phẩm nào trong ba lựa chọn đáp ứng đúng hạn mức này.
Chỉ Ứng Tiền và Ví Trả Sau chồng hạn mức lên nhau. Vay Nhanh có hạn mức cao hơn và không trùng với hai sản phẩm kia, nên với khoản trên 10 triệu đồng, việc còn lại là cân nhắc kỳ hạn, số tiền trả mỗi tháng và tổng chi phí.
Vay Nhanh cho chọn trong 9 mốc, từ 3 tháng tới 48 tháng. Mốc dài kéo số tiền phải trả mỗi tháng xuống thấp, đổi lại tổng lãi cộng dồn của cả khoản vay sẽ nhiều hơn, vì bạn giữ dư nợ trong nhiều kỳ hơn và lãi của mỗi kỳ vẫn tính trên phần gốc chưa trả. Kỳ hạn ngắn thì ngược lại.
Khác nhau ở cách nhận tiền, không chỉ ở lãi
Cần 2-5 triệu đồng thì chọn theo mục đích sử dụng
Với khoản 2-5 triệu đồng, cả Ứng Tiền và Ví Trả Sau đều đáp ứng về hạn mức. Số tiền không còn giúp phân biệt, nên bạn quay lại câu hỏi đầu tiên: khoản này sẽ chi cho giao dịch trong app be, hay phải chuyển ra ngoài.
Ngày đến hạn cũng ảnh hưởng tới lựa chọn. Ứng Tiền cho bạn 30-45 ngày tính từ lúc nhận tiền, một khoảng thời gian xác định ngay từ đầu. Ví Trả Sau phụ thuộc vào việc giao dịch rơi vào đâu so với mốc chốt sao kê ngày 20, nên thời gian thực tế có thể dài hơn hoặc ngắn hơn khoảng đó.
Ngưỡng cần nhớ: Ví Trả Sau dừng ở 5 triệu đồng, Ứng Tiền ở 6 triệu đồng, Vay Nhanh bắt đầu từ 10 triệu đồng. Ba mốc này quyết định bạn còn lại mấy lựa chọn trước khi xét tới lãi và phí.
Điều kiện độ tuổi khép lại phần chọn lựa. Ứng Tiền và Ví Trả Sau nhận hồ sơ từ 18 đến 50 tuổi, Vay Nhanh từ 20 đến 50 tuổi. Cake by VPBank xét duyệt theo điều kiện riêng của từng sản phẩm.
Vay 3 Triệu Hay 20 Triệu Tốn Bao Nhiêu?
Chi phí không so được bằng cách đặt ba con số lãi suất cạnh nhau, vì mỗi sản phẩm tính lãi và phí theo một cách riêng. Để dễ đối chiếu, hãy xem tổng số tiền phải trả trong hai tình huống dưới đây.
Cần 3 triệu đồng, chi tiêu ngày 25 và trả đúng hạn
| Sản phẩm | Dùng được không | Tổng phải trả |
| Ứng Tiền | Được. Nằm trong hạn mức 2-6 triệu đồng, kỳ 30 ngày tính từ khi nhận tiền | Khoảng 3.148.000-3.150.000 đồng – gốc 3 triệu cộng lãi 148.000 đồng nếu tính theo năm 365 ngày, hoặc 150.000 đồng nếu tính theo năm 360 ngày |
| Ví Trả Sau | Được, nếu khoản 3 triệu là giao dịch trong ứng dụng. Chi tiêu ngày 25 thì vào kỳ sao kê chốt ngày 20 tháng sau, hạn thanh toán ngày 5 tháng kế tiếp | 3.033.000 đồng nếu thanh toán đủ đúng hạn, gồm gốc 3 triệu đồng và phí 33.000 đồng cho tháng có phát sinh giao dịch |
| Vay Nhanh | Không. Hạn mức bắt đầu từ 10 triệu đồng | Không áp dụng |
Khoản 3 triệu đồng nằm trong hạn mức của hai sản phẩm, nhưng hai sản phẩm đó phục vụ hai kiểu chi tiêu khác nhau, nên lựa chọn quay về đúng câu hỏi ở phần trên. Chênh lệch giữa hai dòng đến từ cấu trúc chi phí. Một bên trả lãi theo số ngày giữ tiền, một bên trả một khoản phí cố định cho tháng có giao dịch.
Thời gian giữ tiền trong hai trường hợp cũng không bằng nhau. Một giao dịch Ví Trả Sau phát sinh ngày 25 sẽ thanh toán vào ngày 5 của tháng thứ hai sau đó, dài hơn kỳ 30 ngày của Ứng Tiền. Khi so chi phí, bạn cần xét cả thời gian được sử dụng tiền, không chỉ tổng số tiền phải trả.
Cần 20 triệu đồng, trả trong 12 tháng
| Sản phẩm | Dùng được không | Tổng phải trả |
| Ứng Tiền | Không. Trần 6 triệu đồng, kỳ tối đa 45 ngày | Không áp dụng |
| Ví Trả Sau | Không. Trần 5 triệu đồng | Không áp dụng |
| Vay Nhanh | Được. Chọn mốc 12 tháng trong chín mốc kỳ hạn | Khoảng 25,2-25,6 triệu đồngở mức lãi từ 48%/năm – tổng lãi 5,2 triệu nếu gốc chia đều mỗi kỳ, 5,6 triệu nếu trả đều mỗi kỳ |
Với nhu cầu 20 triệu đồng, chỉ Vay Nhanh đáp ứng được hạn mức, nên việc cần làm ở đây là chọn kỳ hạn vay chứ không phải chọn sản phẩm. Lãi của Vay Nhanh tính trên dư nợ giảm dần. Mỗi kỳ trả xong, phần lãi của kỳ sau tính trên số dư nhỏ hơn.
Con số trong bảng tính theo mức lãi thấp nhất trong dải. Cake by VPBank quyết định mức lãi áp dụng khi xét duyệt từng hồ sơ, nên hồ sơ nhận mức cao hơn sẽ trả nhiều hơn con số này. Nếu bạn tính trả hết sớm, phải cộng thêm phí tất toán trước hạn vào tổng chi phí thay vì chỉ nhìn phần lãi tiết kiệm được.
Cần Lưu Ý Gì về Lãi, Phí và Ngày Đến Hạn?
Lãi 0% của Ví Trả Sau mất hiệu lực ngay khi bạn thanh toán thiếu. Phần chưa trả chịu lãi 40%/năm, cộng phí chậm trả 50.000 đồng mỗi kỳ sao kê bị trễ, và một khoản thiếu vài trăm nghìn vẫn kéo theo đủ cả hai khoản đó.
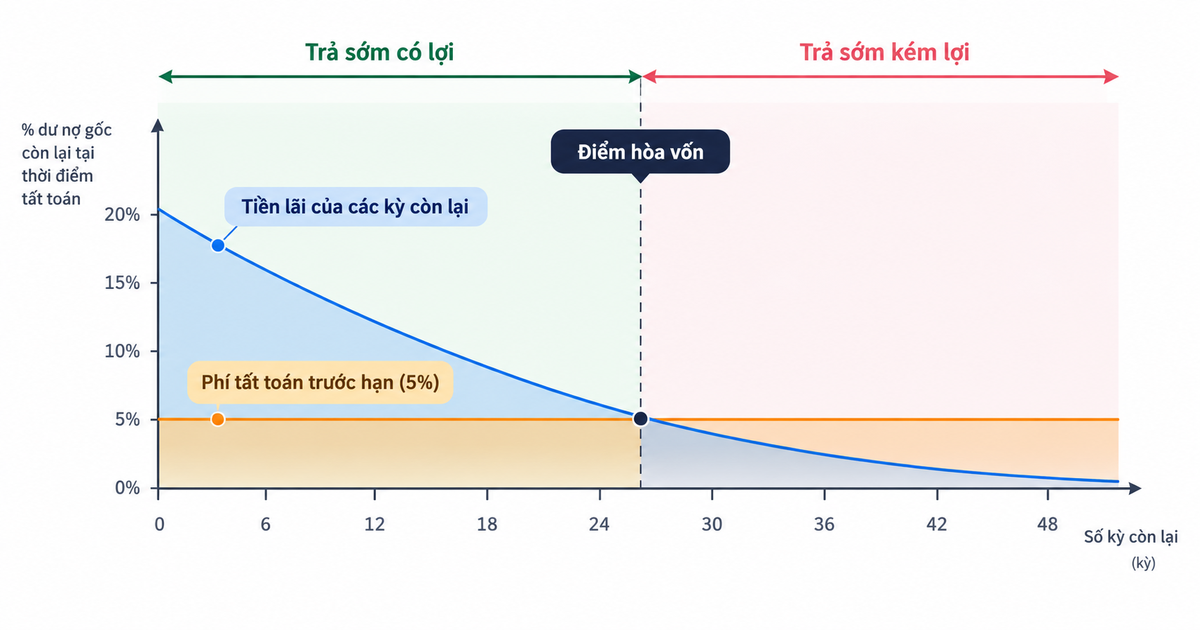
Vay Nhanh thu phí tất toán trước hạn trên dư nợ gốc, 8% trong 3 tháng đầu và 5% từ tháng thứ tư, nên trả hết sớm chỉ có lợi khi phần lãi tiết kiệm được lớn hơn khoản phí phải nộp ở thời điểm đó. Trả sớm không mặc nhiên tốn ít hơn. Hai sản phẩm còn lại miễn phí khoản này.
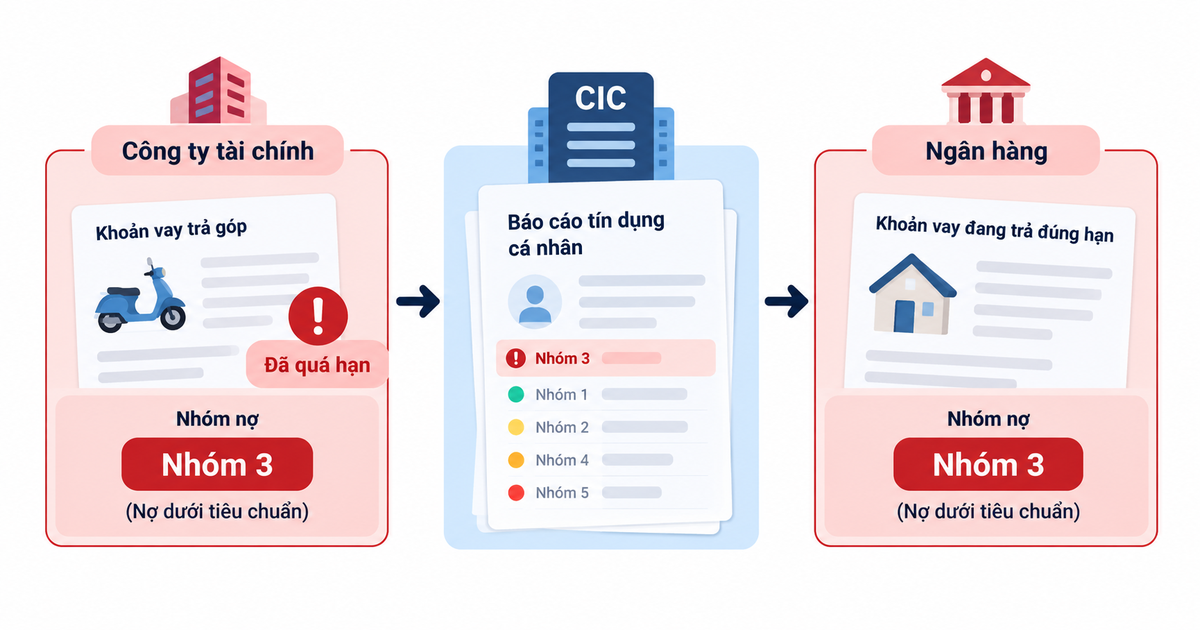
Bên cấp khoản vay là một tổ chức tín dụng, nên lịch sử trả nợ của bạn được ghi nhận trên hệ thống thông tin tín dụng quốc gia. Trễ hạn đủ lâu sẽ làm khoản vay chuyển nhóm nợ theo quy định hiện hành về phân loại nợ. Thông tin tiêu cực còn hiển thị trên báo cáo tín dụng tối đa 5 năm kể từ khi bạn trả xong. Cách phòng đơn giản nhất là đặt lịch trả trước hạn vài ngày. Giao dịch chuyển tiền không phải lúc nào cũng ghi nhận ngay.
Ngày đến hạn của ba sản phẩm tính khác nhau
Trước khi bấm chọn, trả lời hai câu: khoản tiền này tiêu trong app be hay phải chuyển ra ngoài, và bạn cần bao nhiêu. Hai câu đó đưa bạn về một hoặc hai sản phẩm, và việc còn lại là mở trang sản phẩm tương ứng để xem hạn mức cùng điều kiện áp dụng cho hồ sơ của chính mình. Cake by VPBank là đơn vị xét duyệt và quyết định cấp khoản vay.
Câu Hỏi Thường Gặp
Trả hết sớm thì có được giảm lãi không?
Có, nhưng phải trừ phí tất toán trước hạn trước khi kết luận là lợi. Vay Nhanh giảm phần lãi còn lại khi bạn trả hết sớm, đổi lại thu phí tất toán tính trên dư nợ gốc, 8% trong 3 tháng đầu và 5% từ tháng thứ tư. Vì mức phí phụ thuộc thời điểm trả nợ, tổng chi phí khi tất toán ở tháng thứ hai khác với tháng thứ mười. Ứng Tiền và Ví Trả Sau được miễn phí tất toán trước hạn.
Đang có một khoản chưa trả xong thì đăng ký thêm sản phẩm khác được không?
Được, hồ sơ vẫn được xét. Cake by VPBank là bên quyết định với tư cách tổ chức tín dụng cấp khoản vay, không phải nền tảng phân phối. Điều kiện cụ thể khi bạn đang có dư nợ phụ thuộc vào từng sản phẩm và từng hồ sơ, và một khoản đang trễ hạn sẽ làm giảm khả năng duyệt khoản mới.
Không có bảng lương thì đăng ký được không?
Được. Ba sản phẩm không yêu cầu bạn nộp bảng lương hay sao kê ngân hàng để chứng minh thu nhập. Yêu cầu hồ sơ khác nhau theo từng sản phẩm và do Cake by VPBank quy định. Hồ sơ đơn giản không đồng nghĩa với việc chắc chắn được duyệt, vì kết quả vẫn phụ thuộc vào thẩm định.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả