Ví Trả Sau Khác Thẻ Tín Dụng Ở 5 Điểm Quyết Định
Mục lục
Những Điểm Chính
- Hai sản phẩm nằm dưới hai khung pháp lý khác nhau, và chính điều đó quyết định hạn mức, quyền rút tiền mặt lẫn cách trả nợ của từng loại.
- Quyền trả nợ tối thiểu chỉ tồn tại ở thẻ tín dụng, nên người quen giãn nợ theo kỳ sẽ trễ hạn ngay kỳ đầu khi chuyển sang ví.
- Dư nợ vài triệu ở ví trả sau vẫn nằm trong hồ sơ tín dụng tại CIC như dư nợ thẻ, và quá hạn quá 90 ngày là rơi vào nhóm nợ xấu.
Ví trả sau trông như một chiếc thẻ tín dụng thu nhỏ, nên nhiều người mang nguyên thói quen trả nợ của thẻ sang dùng. Thói quen đó tốn tiền ngay từ kỳ sao kê đầu tiên, vì hai sản phẩm không chạy trên cùng một cơ chế trả nợ.
Điểm giống nhau giữa hai sản phẩm dừng lại ở thao tác bấm thanh toán. Phía sau hợp đồng, bên cấp vốn, hạn mức, quyền rút tiền mặt và cách xử lý khi kẹt tiền đều tách đôi. Mỗi khác biệt đó đổi một thứ rất cụ thể, đó là số tiền bạn phải trả khi tháng nào đó không trả đủ.
Ví Trả Sau và Thẻ Tín Dụng Giống Nhau Ở Đâu
Cả hai cho phép chi tiêu trước rồi trả tiền theo kỳ sao kê, nên ở bước thanh toán người dùng gần như không phân biệt được mình đang dùng loại nào. Quét mã, xác nhận, xong. Trả đủ trong kỳ thì cả hai đều không tính lãi, và chính chi tiết này khiến người dùng tin rằng cơ chế phía sau cũng như nhau.
Điểm giống dừng lại ở giao diện. Ai cấp vốn, hạn mức tính theo cơ sở nào, và khi kẹt tiền thì người dùng còn quyền gì, mọi thứ nằm dưới lớp giao diện đó đều tách thành hai nhánh riêng.
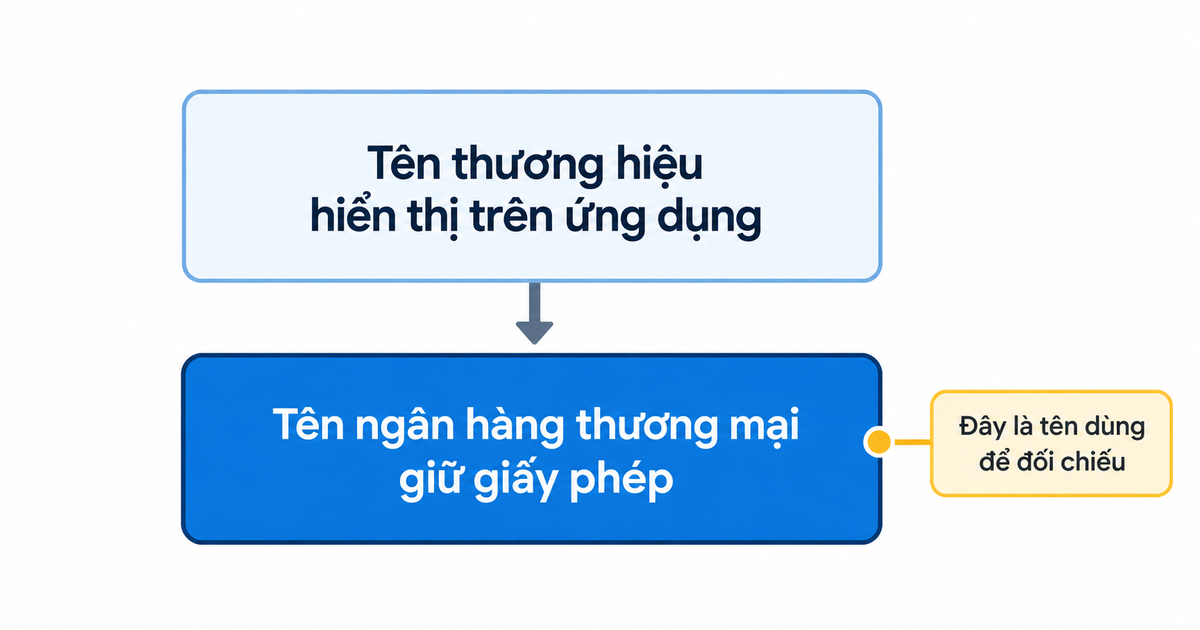
Bên cấp vốn không phải bên bạn mở app
Ví Trả Sau Khác Thẻ Tín Dụng Ở Điểm Nào
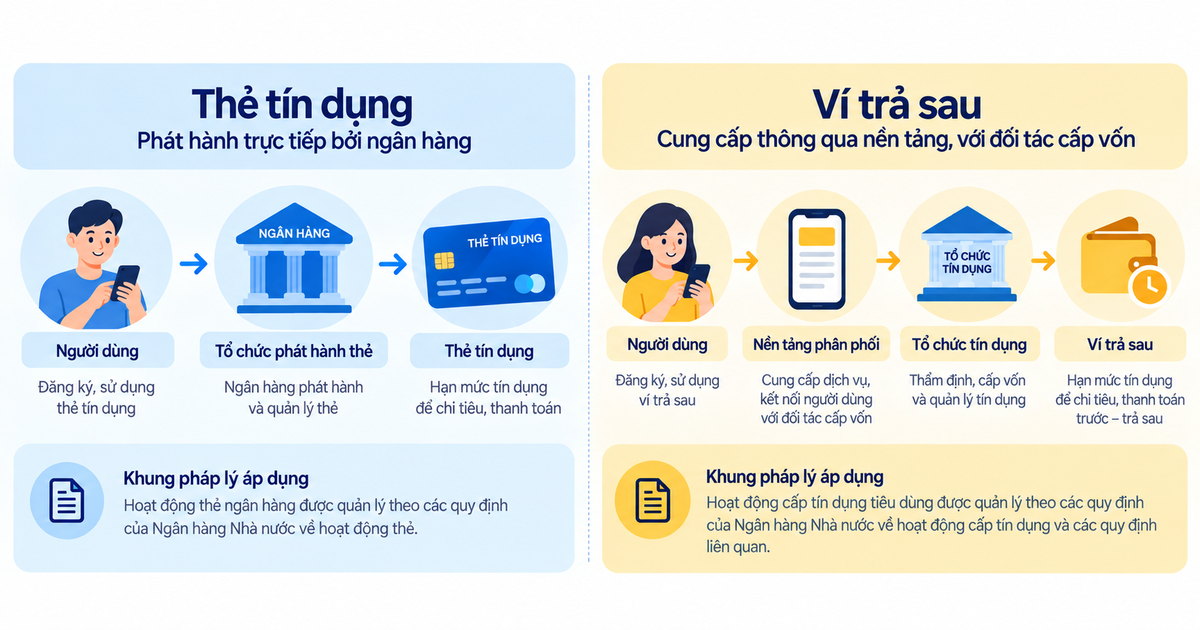
Năm khác biệt phía dưới đều bắt nguồn từ cùng một chỗ, đó là hai sản phẩm không cùng khung pháp lý và không cùng bên cấp vốn. Hạn mức bạn được cấp và cách xử lý khi bạn trả thiếu đều là hệ quả của điểm xuất phát đó, không phải lựa chọn riêng của từng ứng dụng.
Bên cấp tín dụng cho hai sản phẩm không giống nhau
Ngân hàng thương mại, ngân hàng hợp tác xã, chi nhánh ngân hàng nước ngoài và công ty tài chính chỉ phát hành thẻ tín dụng khi hoạt động đó có ghi trong giấy phép do Ngân hàng Nhà nước cấp. Nghĩa là một ứng dụng không có giấy phép đó thì không mở thẻ tín dụng cho bạn được. Hoạt động phát hành cùng sử dụng thẻ ngân hàng chịu sự điều chỉnh của Thông tư 18/2024/TT-NHNN, còn ví trả sau nằm ngoài phạm vi văn bản này.
Ví trả sau vì vậy chạy theo mô hình hai bên: nền tảng bạn mở app đứng ở vai phân phối, còn một tổ chức tín dụng có giấy phép mới là bên cấp vốn và là bên bạn ký hợp đồng. Với Ví Trả Sau trên app BE, bên cấp tín dụng là Cake by VPBank.
Khác biệt này không chạm vào trải nghiệm người dùng nên rất dễ bị bỏ qua, dù nó quyết định toàn bộ những gì bạn đọc ở phần sau. Đây cũng là điểm phân biệt đầu tiên giữa một sản phẩm hợp pháp và cách nhận biết tín dụng đen khi vay qua ứng dụng.
Hạn mức ví trả sau thấp hơn nhiều bậc
Hạn mức thẻ tín dụng không tài sản bảo đảm có thể lên tới hàng trăm triệu đồng. Ví trả sau trên thị trường thì dừng ở mức vài triệu, nghĩa là hai sản phẩm không nằm cùng một bậc hạn mức và không phục vụ cùng một loại khoản chi, nên câu hỏi khi nào nên vay tiêu dùng cần trả lời trước khi chọn.
Chênh lệch này đến từ hai cách xét duyệt khác nhau. Trước khi cấp tín dụng qua thẻ, tổ chức phát hành thẻ phải xác định chủ thẻ có mục đích sử dụng vốn hợp pháp và có khả năng tài chính để trả nợ gốc, lãi và phí đầy đủ, đúng hạn, theo Điều 14 Thông tư 18/2024/TT-NHNN. Tiêu chí cấp hạn mức ví trả sau thì do từng nhà cung cấp tự đặt, không chịu ràng buộc của quy định đó.
Ví Trả Sau trên app be cấp hạn mức lên tới 5 triệu đồng, tuần hoàn trong 60 tháng hiệu lực, trả xong phần nào thì phần đó dùng lại được.
Ví trả sau không rút được tiền mặt
Thẻ tín dụng rút được tiền mặt theo thỏa thuận với tổ chức phát hành, với tổng hạn mức rút tối đa 100 triệu đồng trong một tháng tính theo BIN thẻ. Thẻ cũng không dùng để chuyển khoản hay ghi có vào tài khoản thanh toán, thẻ ghi nợ, thẻ trả trước và ví điện tử.
Ví trả sau thì gắn với nơi bạn chi tiêu chứ không gắn với tài khoản của bạn. Hạn mức chỉ dùng để thanh toán trong chính nền tảng cấp nó, không rút ra tiền mặt và không chuyển khoản ra ngoài. Ví Trả Sau trên app BE giới hạn trong các dịch vụ của app.
Ai đang cần tiền mặt thì ví trả sau không giải quyết được nhu cầu đó, và nên tìm hiểu giải ngân là gì khi vay online trước. Đây cũng là chỗ người dùng hay chọn nhầm sản phẩm, và thường chỉ nhận ra sau khi đã mở hạn mức xong.
Chỉ thẻ tín dụng có mức trả nợ tối thiểu
Hợp đồng phát hành và sử dụng thẻ bắt buộc phải nêu mức trả nợ tối thiểu, theo Điều 12 Thông tư 18/2024/TT-NHNN. Trả tối thiểu vì vậy là quyền có sẵn của mọi chủ thẻ tín dụng, không phải ưu đãi riêng của ngân hàng nào.
Ví trả sau không có cơ chế trả tối thiểu chung. Mỗi nhà cung cấp tự đặt quy định riêng, nên bạn không nên mặc định rằng mình có quyền trả một phần rồi khất phần còn lại sang kỳ sau. Đây là một trong những khoản phí ẩn cần hỏi trước khi bật bất kỳ hạn mức nào.
Thiếu cơ chế đó, một kỳ trả không đủ lập tức kéo theo chi phí. Với Ví Trả Sau trên app BE, trả thiếu sao kê làm phát sinh ba khoản:
- Lãi 40%/năm tính trên phần dư nợ chưa trả.
- Phí chậm trả 50.000 đồng mỗi kỳ sao kê nếu không thanh toán đúng hạn.
- Phí trả góp 3,3% mỗi tháng nếu chuyển phần dư nợ sang kỳ hạn 3, 6, 9 hoặc 12 tháng.
Trong năm khác biệt, đây là điểm dễ làm bạn mất tiền nhất nếu không để ý từ đầu. Người quen thói trả tối thiểu của thẻ sẽ trễ hạn ngay kỳ sao kê đầu tiên sau khi chuyển sang ví.
Sao kê chốt trước, hạn trả đến sau vài ngày
Rủi ro khác nhau dù cùng bị báo cáo CIC
Chủ thẻ tín dụng kẹt tiền vẫn giữ nguyên trạng thái không quá hạn bằng cách trả mức tối thiểu. Người dùng ví trả sau không như vậy, nên khoản nợ đi thẳng sang quá hạn ngay khi qua ngày đến hạn.
Cả hai khoản dư nợ đều nằm trong hồ sơ tín dụng cá nhân tại CIC. Theo Điều 9 Thông tư 15/2023/TT-NHNN, tổ chức tín dụng phải cung cấp cho CIC toàn bộ Hệ thống chỉ tiêu thông tin tín dụng, và ví trả sau do một tổ chức tín dụng cấp vốn thì khoản dư nợ đó thuộc diện báo cáo bắt buộc. Không có khoản nào vô hình chỉ vì nó nhỏ. Quá hạn từ 91 ngày trở lên rơi vào nhóm 3, tức nhóm nợ xấu, theo Thông tư 31/2024/TT-NHNN.
Hạn mức nhỏ khiến nhiều người coi ví trả sau là khoản nợ không đáng kể, dù chỉ một lần quá hạn cũng đủ để câu hỏi nợ xấu có vay được không trở thành chuyện của chính bạn. CIC thì không phân biệt khoản 3 triệu với khoản 30 triệu khi phân loại nhóm nợ.
Bạn Nên Dùng Ví Trả Sau hay Thẻ Tín Dụng
Nếu bạn có thu nhập đều đặn và muốn giữ quyền giãn nợ những lúc kẹt tiền, thẻ tín dụng hợp hơn. Chỉ thẻ mới có mức trả nợ tối thiểu ghi trong hợp đồng, và quyền đó giúp bạn không bị ghi nhận quá hạn trong tháng thu nhập về trễ.
Nếu bạn chưa đủ hồ sơ mở thẻ, hoặc chỉ cần chi tiêu nhỏ trong app, thì bật ví trả sau hợp lý hơn. Điều kiện xét duyệt dựa trên dữ liệu hành vi thay vì chứng minh thu nhập, nên cửa vào rộng hơn nhiều so với thẻ.
Một số người giữ cả hai, và nếu phân vai rõ thì hai sản phẩm không giẫm chân nhau. Thẻ tín dụng gánh các khoản lớn cần chia nhỏ theo tháng, ví trả sau gánh chi tiêu nhỏ lặp lại trong app. Ranh giới nên đặt theo quy mô khoản chi, không đặt theo cái nào tiện tay hơn lúc thanh toán.
Câu cần tự trả lời trước khi bật ví không phải là hạn mức bao nhiêu thì đủ. Câu đúng là tháng nào cũng trả đủ được hay không, vì sản phẩm này không chừa chỗ nào cho việc trả một phần.
Nhận định: Chọn thẻ tín dụng nếu bạn đủ hồ sơ chứng minh khả năng tài chính và cần quyền giãn nợ những tháng thu nhập về trễ. Chọn ví trả sau nếu chi tiêu nhỏ trong app và tháng nào cũng trả đủ được.
Mở app BE, xem hạn mức Ví Trả Sau hiện có và ngày đến hạn của kỳ sao kê, rồi đặt nhắc lịch trước ngày đó vài hôm. Một lời nhắc đặt đúng chỗ rẻ hơn nhiều so với phí chậm trả cộng lãi của một kỳ sao kê trả thiếu. Ví Trả Sau do Cake by VPBank cấp tín dụng, BE là nền tảng phân phối, nên điều khoản bạn cần đọc kỹ nằm trong hợp đồng với Cake by VPBank.
Câu Hỏi Thường Gặp
Ví trả sau có tính phí thường niên như thẻ tín dụng không?
Ví Trả Sau trên app BE thu phí 33.000 đồng mỗi tháng, và chỉ thu khi trong kỳ có phát sinh giao dịch. Cấu trúc phí theo tháng có điều kiện này khác hẳn phí thường niên cố định của thẻ tín dụng. Hai con số vì vậy không so sánh trực tiếp với nhau được.
Dùng thẻ tín dụng nạp tiền vào ví điện tử được không?
Thẻ tín dụng không dùng để chuyển khoản hoặc ghi có vào tài khoản thanh toán, thẻ ghi nợ, thẻ trả trước và ví điện tử. Quy định này nằm trong Thông tư 18/2024/TT-NHNN, đã sửa đổi bổ sung bởi Thông tư 45/2025/TT-NHNN có hiệu lực từ ngày 5/1/2026. Thẻ tín dụng dùng để thanh toán hàng hóa, dịch vụ hợp pháp và rút tiền mặt theo thỏa thuận với tổ chức phát hành thẻ.
Tất toán sớm khoản đã chuyển trả góp có mất phí không?
Ví Trả Sau trên app BE miễn phí tất toán sớm, bao gồm cả phần dư nợ đã chuyển sang trả góp. Lịch sử trả đúng hạn ở ví trả sau còn tạo ra dấu vết tín dụng cho người chưa từng vay ở bất kỳ tổ chức nào, và đây là mặt có lợi ít được nói tới.
Kỳ sao kê ví trả sau chốt ngày nào và đến hạn khi nào?
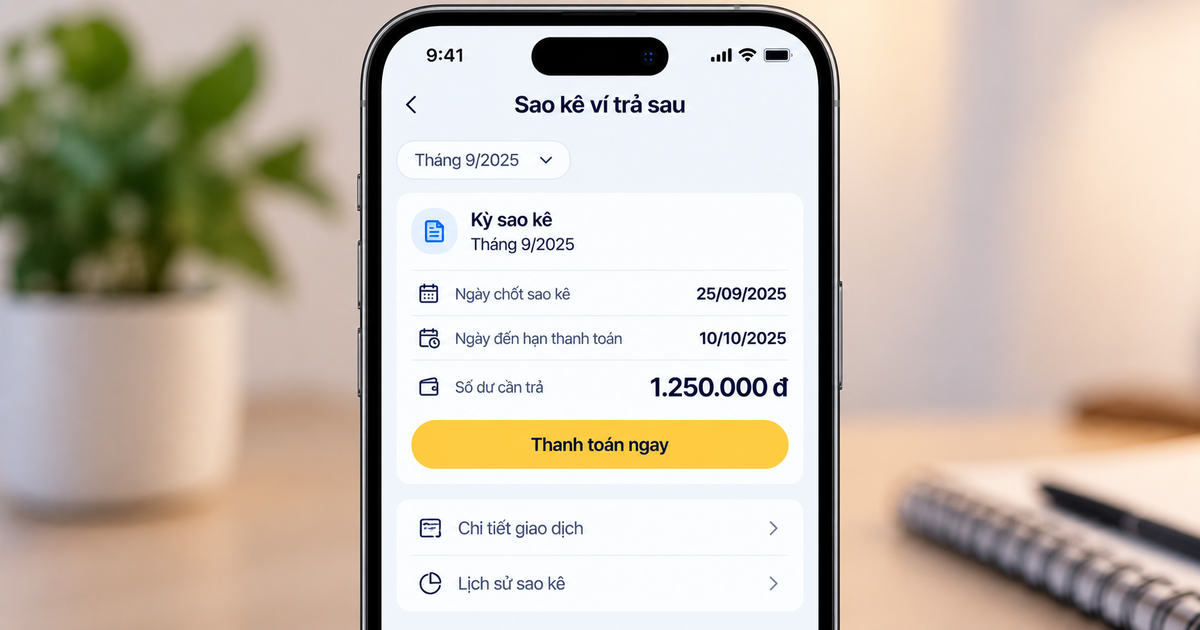
Kỳ sao kê Ví Trả Sau chốt vào ngày 20 hằng tháng, và hạn thanh toán rơi vào ngày 5 của tháng kế tiếp. Khoảng cách 15 ngày đó là thời gian thực tế để chuẩn bị tiền. Nó không phải thời gian gia hạn thêm sau khi đã trễ.
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả