Bảo Hiểm Khoản Vay Có Bắt Buộc Không Khi Vay Tiêu Dùng?
Mục lục
Những Điểm Chính
- Luật các tổ chức tín dụng 2024 cấm gắn việc bán bảo hiểm không bắt buộc với việc cấp tín dụng, và từ 09/02/2026 mức phạt là 400-500 triệu đồng.
- Danh mục bảo hiểm bắt buộc theo Luật Kinh doanh bảo hiểm 2022 không có sản phẩm này, nên dù hồ sơ ghi mua bảo hiểm là điều kiện giải ngân, đó vẫn không phải bảo hiểm bắt buộc.
- Phí cộng vào dư nợ gốc khiến người vay trả lãi trên cả phần phí suốt kỳ hạn, nên cách thu phí đáng hỏi hơn tỷ lệ phần trăm.
Nhân viên nói phải mua bảo hiểm khoản vay thì ngân hàng mới xét hồ sơ, còn luật lại cấm đúng việc gắn hai thứ đó với nhau. Điều bạn cần làm rõ trước khi ký nằm ở một câu hỏi rất cụ thể: không mua thì bên cho vay có xét hồ sơ nữa không.
Lời tư vấn tại quầy và điều luật đang nói về hai thứ khác nhau, và đó là chỗ dễ phát sinh tranh chấp. Phần dưới xác định bảo hiểm khoản vay là gì xét theo bản chất hợp đồng, rồi chỉ ra ranh giới giữa chào bán hợp pháp và đặt điều kiện trái luật.
Bảo Hiểm Khoản Vay Là Gì
Bảo hiểm khoản vay là hợp đồng bảo hiểm ký giữa người vay và doanh nghiệp bảo hiểm, dùng để chi trả phần dư nợ còn lại khi người vay gặp rủi ro được bảo hiểm. Tên gọi trên giấy tờ thay đổi theo từng nơi bán, nhưng ba bên tham gia thì luôn giống nhau: người vay mua, doanh nghiệp bảo hiểm thu phí và chi trả, bên cho vay nhận tiền khi rủi ro xảy ra.
Đây là hợp đồng riêng với doanh nghiệp bảo hiểm
Khi làm hồ sơ vay, bạn có thể ký cả hợp đồng tín dụng và hợp đồng bảo hiểm tại cùng một quầy giao dịch. Tuy nhiên, đây là hai hợp đồng độc lập. Ngân hàng hoặc công ty tài chính cung cấp khoản vay, còn doanh nghiệp bảo hiểm chịu trách nhiệm chi trả quyền lợi theo hợp đồng bảo hiểm.
Trên giấy chứng nhận, sản phẩm này có thể mang tên bảo hiểm người vay vốn, bảo hiểm tín dụng hoặc bảo an tín dụng. Ba tên gọi đó cùng chỉ một nhóm sản phẩm, nên bạn không cần xác định tên nào mới đúng. Điều cần xác định là khoản vay đi kèm thuộc loại nào: bảo hiểm cho khoản vay tín chấp bảo vệ chính người vay, còn bảo hiểm cho khoản vay thế chấp thường bảo vệ tài sản bảo đảm. Khác biệt giữa vay tín chấp và vay thế chấp quyết định loại bảo hiểm đi kèm, nên hai loại này không dùng thay cho nhau.
Bên cho vay thường là người thụ hưởng
Ở phần lớn sản phẩm, khoản tiền bảo hiểm không trả thẳng cho gia đình người vay. Doanh nghiệp bảo hiểm trả tiền cho bên cho vay để trừ vào dư nợ trước, và gia đình chỉ nhận phần còn lại nếu số tiền bảo hiểm lớn hơn dư nợ tại thời điểm đó. Mỗi hợp đồng ghi rõ ai là người thụ hưởng. Thông tin đó nằm trên giấy chứng nhận bảo hiểm của bạn.
Bảo hiểm không chi trả cho mọi rủi ro. Nhiều sản phẩm trong nhóm này chi trả phần dư nợ còn lại khi người vay tử vong hoặc thương tật toàn bộ vĩnh viễn, và một số sản phẩm có thêm quyền lợi khác. Mất việc hay giảm thu nhập thường không thuộc phạm vi chi trả, dù đó là hai rủi ro người vay lo nhất khi ký. Phạm vi bảo hiểm và điều khoản loại trừ của chính hợp đồng mới quyết định một trường hợp cụ thể có được chi trả hay không.
Khi người thụ hưởng là bên cho vay, tiền bảo hiểm phục vụ trước hết cho bên cho vay chứ không cho người mua bảo hiểm. Đó là lý do pháp luật giới hạn cách bán sản phẩm này, cụ thể là cấm bên cho vay lấy nó làm điều kiện cấp khoản vay.
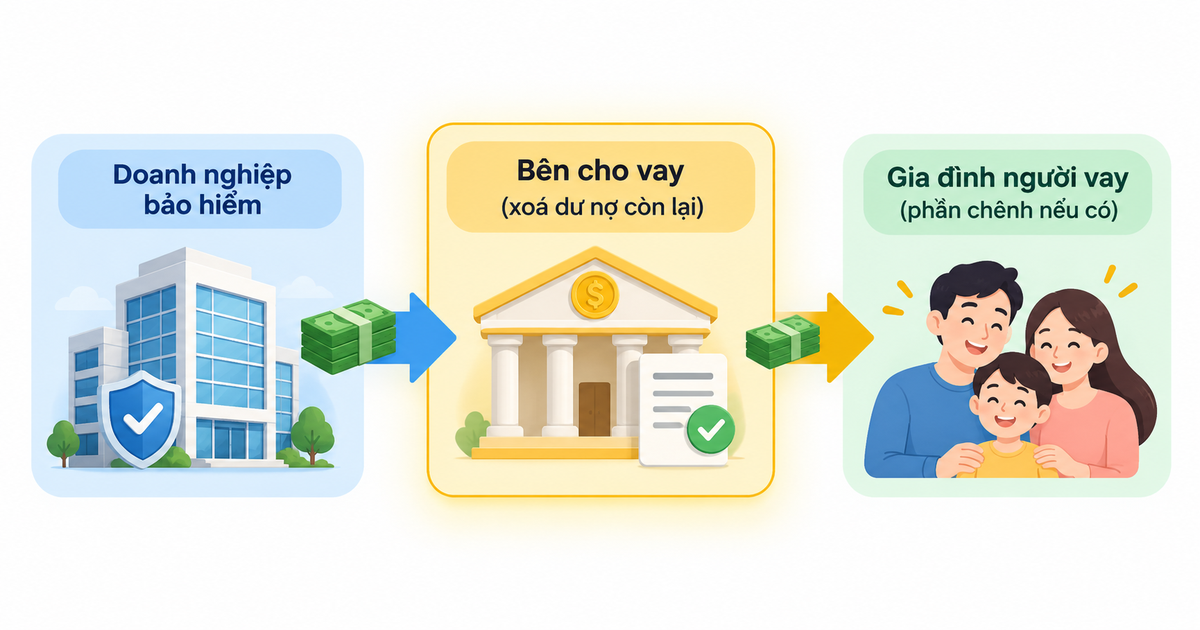
Khoản tiền được chuyển đến bên cho vay trước
Bảo Hiểm Khoản Vay Có Bắt Buộc Không
Luật liệt kê rõ những loại bảo hiểm bắt buộc trong một danh mục, và sản phẩm này không nằm trong đó. Trên thực tế, người vay vẫn có thể được mời mua bảo hiểm khi làm hồ sơ, nên điều cần xác định là lời mời đó có kèm điều kiện duyệt hồ sơ hay không.
Luật cấm gắn bán bảo hiểm với khoản vay
Luật Các tổ chức tín dụng 2024 nghiêm cấm tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, người quản lý, người điều hành và nhân viên gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ ngân hàng dưới mọi hình thức. Nói ngắn gọn, bên cho vay không được lấy việc mua bảo hiểm làm điều kiện để cấp khoản vay.
Chế tài đi kèm có hiệu lực từ 09/02/2026 theo Nghị định 340/2025/NĐ-CP. Hành vi này chịu mức phạt tiền 400-500 triệu đồng. Kèm theo đó là biện pháp khắc phục: buộc bên vi phạm chấm dứt hợp đồng bảo hiểm và chịu toàn bộ chi phí, thiệt hại phát sinh nếu khách hàng đề nghị huỷ bỏ.
Biện pháp khắc phục này do cơ quan có thẩm quyền áp dụng với bên vi phạm sau khi đã xử phạt. Người vay không thể tự huỷ hợp đồng bảo hiểm chỉ bằng cách viện dẫn quy định trên. Phần người vay làm được là gửi thông tin và tài liệu đến Ngân hàng Nhà nước hoặc Cục Quản lý, giám sát bảo hiểm thuộc Bộ Tài chính để các cơ quan này xem xét, xử lý.
Sản phẩm này không thuộc nhóm bảo hiểm bắt buộc
Khoản 2 Điều 8 Luật Kinh doanh bảo hiểm 2022 liệt kê bốn nhóm:
- Bảo hiểm trách nhiệm dân sự của chủ xe cơ giới.
- Bảo hiểm cháy nổ bắt buộc.
- Bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng.
- Bảo hiểm bắt buộc do luật khác quy định.
Theo đó, bảo hiểm khoản vay thuộc nhóm bảo hiểm không bắt buộc mà điều cấm ở trên nói tới. Điều chưa rõ là trường hợp nào bị coi là gắn, vì khái niệm gắn chưa có hướng dẫn thống nhất.
Phần bắt buộc trong hợp đồng và trong luật cũng không cùng nghĩa. Hồ sơ ghi mua bảo hiểm là điều kiện để được giải ngân khoản vay cũng không biến sản phẩm đó thành bảo hiểm bắt buộc theo Luật Kinh doanh bảo hiểm. Cách ghi này cũng không làm thay đổi quy định cấm.
Nhận định: Luật Kinh doanh bảo hiểm 2022 chỉ quy định bốn nhóm bảo hiểm bắt buộc, và bảo hiểm cho khoản vay không thuộc bốn nhóm đó. Hồ sơ ghi mua bảo hiểm là điều kiện giải ngân cũng không thay đổi điều này.
Ranh giới nằm ở điều kiện duyệt hồ sơ
Cần xác định việc mua bảo hiểm có phải là điều kiện để được xét duyệt khoản vay hay không. Việc nhân viên giới thiệu sản phẩm bảo hiểm không đồng nghĩa với hành vi vi phạm.
Từ phía người vay, rất khó xác định ranh giới này. Nếu hồ sơ bị từ chối sau khi người vay không mua bảo hiểm, người vay có thể khó xác định nguyên nhân đến từ việc từ chối bảo hiểm hay kết quả thẩm định tín dụng. Bạn nên nhắn tin hoặc gửi email cho nhân viên một câu hỏi: nếu không mua bảo hiểm, hồ sơ của tôi có còn được xét không. Câu trả lời bằng văn bản là thứ bạn giữ lại được, còn lời nói tại quầy thì rất khó chứng minh khi xảy ra tranh chấp.
Ngay trong ngành, khái niệm gắn cũng chưa được hiểu thống nhất. Ngân hàng và doanh nghiệp bảo hiểm đã đề nghị cơ quan quản lý làm rõ khái niệm này.
Phần quyết định nằm ở điều khoản loại trừ
Tổ chức tín dụng được phép làm đại lý bảo hiểm
Nhân viên giới thiệu bảo hiểm trong lúc làm hồ sơ vay không phải là dấu hiệu sai phạm. Tổ chức tín dụng vẫn làm đại lý bảo hiểm hợp pháp, vẫn tư vấn và chào bán, và Ngân hàng Nhà nước đã nêu rõ trường hợp khách hàng tự nguyện mua bảo hiểm không thuộc hành vi bị cấm. Luật cấm đặt điều kiện, không cấm giới thiệu bảo hiểm.
Theo Thông tư 67/2023/TT-BTC, tổ chức tín dụng làm đại lý không được tư vấn, giới thiệu, chào bán hoặc thu xếp giao kết hợp đồng bảo hiểm liên kết đầu tư cho khách hàng trong thời hạn 60 ngày trước và 60 ngày sau ngày giải ngân toàn bộ khoản vay.
Mốc 60 ngày đó chỉ áp cho nhóm liên kết đầu tư. Bảo hiểm khoản vay là sản phẩm khác, nên lấy quy định này ra để kết luận về hợp đồng bảo hiểm của mình là đang nhầm hai sản phẩm với nhau.
Phí Bảo Hiểm Khoản Vay Tính Thế Nào
Phí bảo hiểm khoản vay thường được tính bằng cách lấy số tiền vay nhân với tỷ lệ phí bảo hiểm. Tỷ lệ đó khác nhau theo từng bên cho vay, nên con số của một tổ chức không suy ra được cho tổ chức khác, và một bảng so sánh phí trên mạng không thay được biểu phí của chính khoản vay bạn đang xét.
Chi phí thực tế người vay phải trả nằm ở cách thu phí. Khi phí cộng vào dư nợ gốc thay vì thu riêng, người vay trả lãi trên cả phần phí đó suốt kỳ hạn vay, nên trước khi ký bạn cần hỏi phí thu theo cách nào, chứ không chỉ hỏi phí là bao nhiêu phần trăm.
Mức phí áp cho khoản vay cụ thể nằm ở biểu phí công bố và ở bảng minh hoạ lịch trả nợ kèm hợp đồng, không nằm ở trang giới thiệu sản phẩm. Với khoản vay Vay Nhanh trong app be, bảo hiểm ở dạng tuỳ chọn và mức phí công bố là 7% giá trị khoản vay.
| Thu phí riêng | Cộng phí vào dư nợ gốc | |
| Số tiền vay | 20.000.000 đồng | 20.000.000 đồng |
| Tỷ lệ phí bảo hiểm | 5% | 5% |
| Phí bảo hiểm | 1.000.000 đồng | 1.000.000 đồng |
| Người vay nộp ngay | 1.000.000 đồng | 0 đồng |
| Tiền mặt thực nhận | 19.000.000 đồng | 20.000.000 đồng |
| Dư nợ gốc dùng để tính lãi | 20.000.000 đồng | 21.000.000 đồng |
| Lãi phát sinh trên phần phí | Không | Có, suốt kỳ hạn |
Con số trong bảng là ví dụ minh hoạ, không phải biểu phí của bất kỳ tổ chức nào. Bảng dừng ở dư nợ dùng để tính lãi và không tính ra tổng tiền phải trả, vì phần đó còn phụ thuộc lãi suất và kỳ hạn của từng hợp đồng.
Ngưỡng cần nhớ: Khoản vay 20.000.000 đồng với phí bảo hiểm 5% cộng vào dư nợ gốc sẽ được tính lãi trên 21.000.000 đồng. Hãy hỏi phí thu riêng hay cộng vào dư nợ trước khi ký.
Kiểm Tra 3 Mốc Trước Khi Đồng Ý Mua
Cả ba mốc dưới đây nằm trên giấy chứng nhận bảo hiểm, không nằm trong hợp đồng tín dụng. Bạn có thể đọc rất kỹ hợp đồng tín dụng mà vẫn bỏ sót chúng.
Tên doanh nghiệp bảo hiểm là mốc đầu tiên. Bên cho vay chỉ đóng vai đại lý, còn nghĩa vụ chi trả thuộc về doanh nghiệp bảo hiểm, nên đó mới là nơi gửi yêu cầu bồi thường. Nếu giấy chứng nhận không ghi tên doanh nghiệp bảo hiểm, gia đình bạn sẽ không biết phải liên hệ với ai.
Mốc thứ hai là số tiền bảo hiểm so với dư nợ. Nếu số tiền bảo hiểm cố định theo khoản vay ban đầu trong khi dư nợ giảm dần qua từng kỳ, phần chênh thuộc về ai là câu phải hỏi trước khi ký, không phải sau.
Mốc thứ ba là ngày hiệu lực của hợp đồng bảo hiểm so với ngày giải ngân. Nếu hợp đồng bảo hiểm có hiệu lực sau ngày giải ngân, trong khoảng thời gian ở giữa bạn đã có nợ nhưng bảo hiểm chưa chi trả.
Mở giấy chứng nhận bảo hiểm và hợp đồng tín dụng ra cạnh nhau, đối chiếu đúng ba mốc trên trước khi ký, rồi giữ lại bằng văn bản câu trả lời cho đúng một câu hỏi: không mua bảo hiểm thì hồ sơ có còn được xét không. Với khoản vay trong app be, be là nền tảng phân phối và khởi tạo khoản vay, còn Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay, nên câu hỏi về bảo hiểm khoản vay cần kiểm tra đơn vị ghi trên hợp đồng ghi trên từng hợp đồng.
Câu Hỏi Thường Gặp
Tất toán khoản vay sớm thì có được trả lại tiền bảo hiểm không?
Thường là không. Với hợp đồng thu phí một lần cho cả kỳ hạn, phí bảo hiểm khoản vay đã đóng không hoàn lại khi người vay tất toán sớm, trừ khi hợp đồng bảo hiểm ghi rõ điều kiện hoàn phí. Điều khoản cần xem nằm ở phần chấm dứt hợp đồng trước hạn của hợp đồng bảo hiểm, không nằm trong hợp đồng tín dụng. Bên trả lời câu hỏi này là doanh nghiệp bảo hiểm có tên trên giấy chứng nhận.
Hồ sơ không được duyệt sau khi đã đóng phí bảo hiểm thì sao?
Hợp đồng bảo hiểm khoản vay thường phát sinh hiệu lực gắn với việc giải ngân, nên khi khoản vay không được duyệt, hai câu hỏi cần đặt là hợp đồng đã có hiệu lực chưa và phí đã đóng xử lý thế nào. Người trả lời là doanh nghiệp bảo hiểm có tên trên giấy chứng nhận, không phải bên cho vay, kể cả khi bạn đóng phí tại quầy của bên cho vay. Giữ lại biên lai và giấy chứng nhận để làm căn cứ khi yêu cầu.
Người vay qua đời mà không mua bảo hiểm thì gia đình có phải trả nợ không?
Nghĩa vụ trả nợ không tự mất đi khi người vay qua đời. Theo Điều 615 Bộ luật Dân sự 2015, những người hưởng thừa kế có trách nhiệm thực hiện nghĩa vụ tài sản trong phạm vi di sản do người chết để lại, nên phần vượt quá giá trị di sản không chuyển thành nghĩa vụ cá nhân của người thừa kế. Rủi ro này là lý do sản phẩm bảo hiểm khoản vay ra đời và được chào bán nhiều, nhưng nhu cầu thị trường không làm nó trở thành bảo hiểm bắt buộc.
Nội dung được tài trợ
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả