Các Hình Thức Vay Tín Chấp Phổ Biến và Cách Chọn
Mục lục
Những Điểm Chính
- Bên cho vay quyết định hạn mức và tốc độ dựa trên loại bằng chứng bạn có, không dựa trên số tiền bạn cần.
- Hai con số cần chốt trước khi so sánh sản phẩm là số tiền cần vay và thời gian trả, vì chúng loại bớt phân nửa lựa chọn.
- Phí tất toán trước hạn khác nhau ngay trong cùng một nền tảng, nên khoản định trả sớm không nên chọn cùng sản phẩm với khoản trả hết kỳ.
Các hình thức vay tín chấp nghe giống nhau ở chỗ đều không cần tài sản bảo đảm, nhưng vay bằng bảng lương, bằng CCCD gắn chip và bằng dữ liệu trong ứng dụng cho ra ba khoản vay khác hẳn nhau về hạn mức, tốc độ và chi phí. Khác biệt nằm ở thứ bên cho vay dùng để tin bạn.
Vay tín chấp là vay không có tài sản bảo đảm, khác với vay thế chấp vốn lấy tài sản làm căn cứ, nên bên cho vay phải tìm bằng chứng khác để tin. Mỗi hình thức vay tín chấp gắn với loại bằng chứng riêng, và loại bằng chứng đó quyết định hạn mức, tốc độ lẫn chi phí.
Có Những Hình Thức Vay Tín Chấp Nào
Cách phân nhóm hữu ích nhất không dựa vào tên sản phẩm mà dựa vào thứ bên cho vay nhìn vào khi quyết định. Thị trường hiện dùng bốn loại bằng chứng phổ biến, cộng một nhóm vận hành theo logic khác hẳn.
Bằng chứng thu nhập cho hạn mức cao nhất
Hợp đồng lao động cộng sao kê lương cho bên cho vay đúng thứ họ cần, một dòng tiền lặp lại hàng tháng và kiểm chứng được từ bên thứ ba, nên hạn mức neo theo bội số thu nhập chứ không theo số tiền người vay muốn vay.
Người có tiền vào tài khoản đều đặn nhưng không có bảng lương công ty, như người bán hàng online hoặc làm tự do, đi hướng xét theo sao kê tài khoản. Bằng chứng mỏng hơn một chút. Hạn mức vì thế thường thấp hơn nhóm có hợp đồng lao động.
Nhóm này chủ yếu do ngân hàng thương mại cung cấp, nên chi phí thường thấp hơn các hình thức tín chấp còn lại. Đổi lại là thời gian. Hồ sơ đi qua thẩm định thủ công nên kết quả tính bằng ngày, không tính bằng phút.
Lịch sử tài chính đã tích lũy cũng được chấp nhận
Nhóm này không hỏi bạn kiếm được bao nhiêu mà hỏi bạn đã trả đều trong bao lâu. Một hợp đồng bảo hiểm nhân thọ đóng phí đều nhiều năm nói lên khả năng trả nợ theo cách mà một tờ sao kê 3 tháng không nói được, nên nhóm này chỉ mở cho người đã duy trì hợp đồng đủ lâu.
Lịch sử trả nợ thẻ tín dụng đúng hạn đóng vai trò tương tự. Đây là chuyện khác với rút tiền mặt từ chính hạn mức thẻ, vốn thuộc nhóm hạn mức quay vòng.
Cả ngân hàng lẫn công ty tài chính đều triển khai nhóm này, với chi phí gần nhóm xét bằng lương. Điểm chặn nằm ở chỗ nó đòi một quá trình đã diễn ra. Người mới đi làm hầu như không dùng tới.
Giấy tờ tùy thân và nơi ở thay cho thu nhập
Khi không có chứng từ thu nhập nào, thứ còn lại để xác minh là danh tính và nơi ở. Vay theo giấy tờ tùy thân chỉ yêu cầu CCCD gắn chip còn hiệu lực cùng một bước định danh. Đổi lại, hạn mức thấp hơn rõ rệt so với nhóm xét bằng lương, và đó là cái giá của việc bỏ bớt chứng từ.
Hóa đơn điện nước đứng tên người vay chạy theo logic tương tự, chứng minh một chỗ ở ổn định thay cho thu nhập.
Công ty tài chính tiêu dùng chiếm phần lớn nhóm này. Giải ngân có thể trong ngày, đổi lại chi phí cao hơn nhóm ngân hàng.
Dữ liệu hành vi số thay cho mọi loại giấy tờ
Nhóm bằng chứng cuối cùng bỏ hẳn khái niệm giấy tờ. Căn cứ duyệt là lịch sử giao dịch và hành vi sử dụng trên chính nền tảng, nên người không có sao kê lẫn hợp đồng lao động vẫn nộp được hồ sơ.
Vai trò của các bên ở đây cần tách rõ. BE là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay. Trên nền tảng BE có hai dạng khác nhau.
| Thuộc tính | Vay Nhanh | Ứng Tiền |
| Hạn mức | 10-40 triệu đồng | 2-6 triệu đồng |
| Kỳ hạn | 3-48 tháng | 30-45 ngày |
| Lãi suất | Từ 48%/năm | 60%/năm |
| Cách trả nợ | Trả góp hàng tháng | Trả một lần cuối kỳ |
| Cách tính lãi | Trên dư nợ giảm dần | Trên dư nợ gốc, không giảm trong kỳ |
Đây là nhóm cho kết quả sớm hơn ba nhóm trên, nhanh nhất từ 1 phút và vẫn phụ thuộc hồ sơ. Chi phí nằm trên nhóm ngân hàng, vì tệp khách hàng rộng hơn.
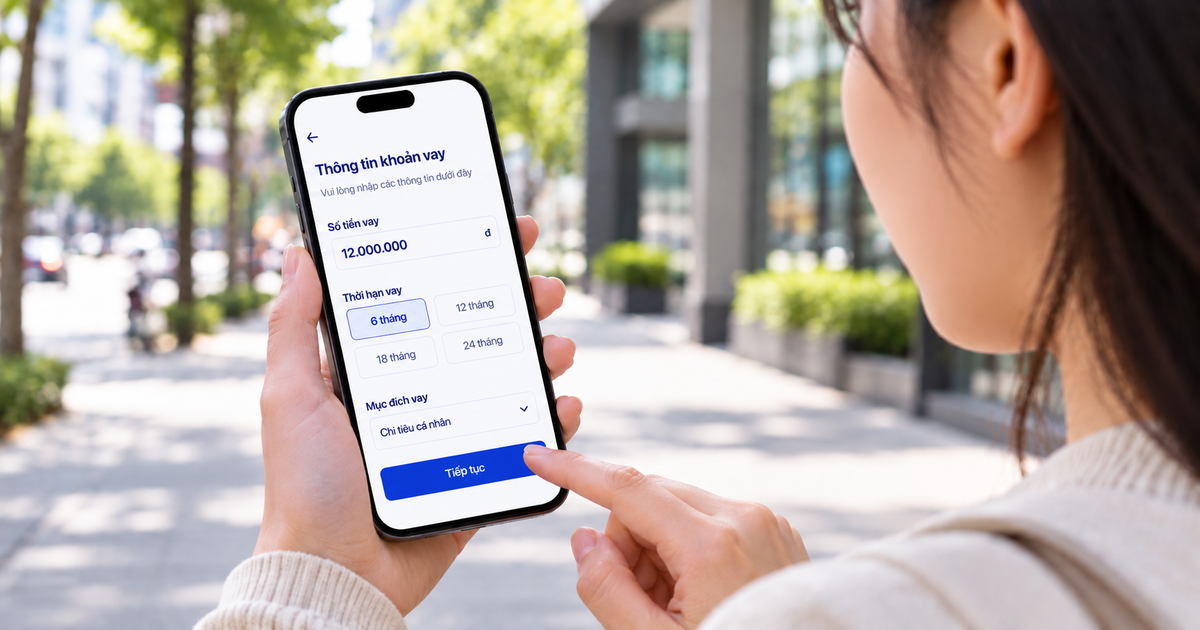
Hồ sơ nộp xong vẫn còn bước thẩm định
Nhóm quay vòng không có kỳ hạn cố định
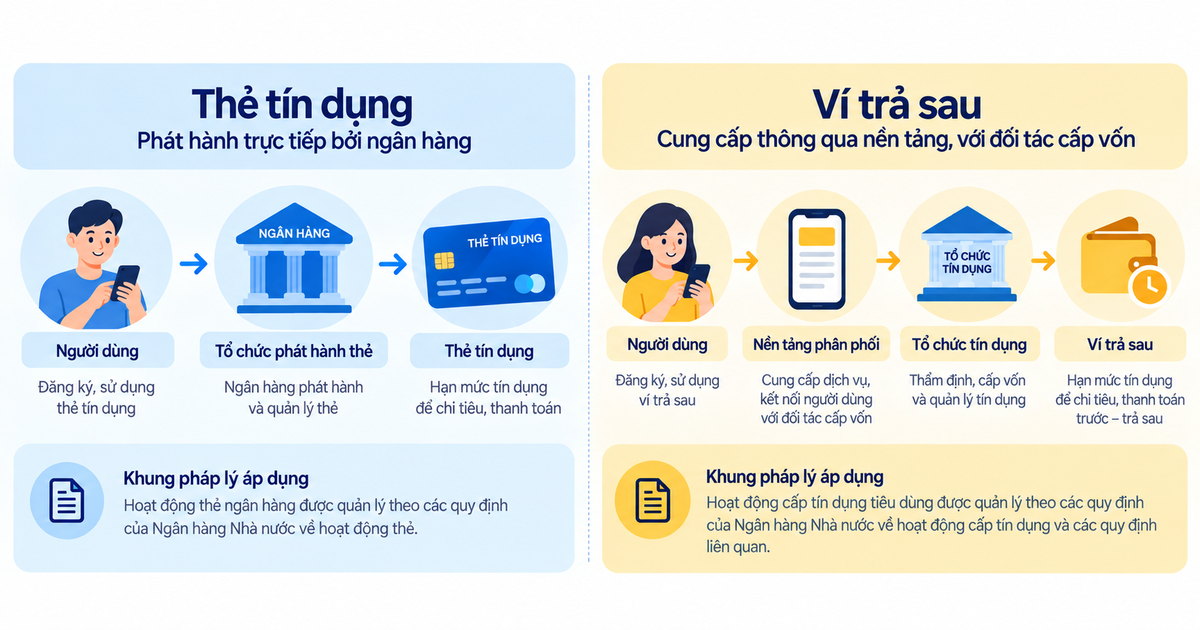
Thẻ tín dụng, thấu chi tài khoản lương và Ví Trả Sau tách khỏi bốn nhóm trên không phải vì loại bằng chứng mà vì cách hạn mức vận hành. Hạn mức hồi phục sau mỗi lần thanh toán, nên một người có thể vừa gánh một khoản trả góp vừa giữ một hạn mức quay vòng.
Lãi tính trên phần chưa thanh toán của kỳ sao kê chứ không trên một khoản gốc cố định. Trả đủ đúng hạn thì lãi bằng 0. Chậm một kỳ thì chi phí tăng vọt. Đặc tính đó làm nhóm này hợp với chi tiêu có kế hoạch hơn là với nhu cầu tiền mặt gấp.
Ngân hàng cấp thẻ tín dụng và thấu chi. Ví trả sau đi qua nền tảng số, như Ví Trả Sau trên BE với hạn mức lên tới 5 triệu đồng, chỉ dùng chi tiêu trong ứng dụng và không rút tiền mặt, kèm phí hàng tháng 33.000 đồng chỉ phát sinh khi có giao dịch.
Nên Chọn Hình Thức Vay Tín Chấp Nào
Chọn sai nhóm ít khi lộ ra ở lúc ký. Nó lộ ra ở tháng thứ ba, khi lịch trả nợ không khớp với lịch tiền về.
Số tiền và thời gian cần dùng quyết định trước
Một khoản dưới 10 triệu đồng dùng trong vài tuần không hợp với sản phẩm trả góp dài hạn, vì tổng lãi cộng dồn qua nhiều kỳ lớn hơn phần tiện lợi nhận lại.
Kéo dài kỳ hạn để giảm số tiền trả mỗi tháng là cách làm phổ biến, và nó luôn đẩy tổng chi phí khoản vay lên. Số tiền trả hàng tháng nhỏ đi không có nghĩa khoản vay rẻ đi.
Câu hỏi đầu tiên vì vậy không phải nên vay tín chấp ở đâu mà là cần bao nhiêu và trả trong bao lâu. Hai con số đó loại bớt phân nửa lựa chọn.
Phí tất toán quyết định khoản nào trả sớm được
Phí tất toán trước hạn khác nhau ngay trong cùng một nền tảng. Trên BE, Vay Nhanh thu 8% dư nợ gốc trong 3 tháng đầu và 5% từ tháng thứ tư, trong khi Ứng Tiền và Ví Trả Sau miễn phí tất toán trước hạn.
Các gói vay tín chấp nhìn gần nhau ở lãi suất công bố vẫn có thể lệch hẳn ở phí. Khoản bạn định trả sớm ngay khi có tiền và khoản bạn định trả hết kỳ hạn không nên chọn cùng một sản phẩm.
Ngưỡng cần nhớ: Mốc 3 tháng chia đôi phí tất toán của Vay Nhanh, 8% dư nợ gốc trước mốc và 5% sau mốc. Ứng Tiền và Ví Trả Sau miễn phí tất toán trước hạn.
So sánh hai phương án bằng tổng tiền phải trả tính đến lúc tất toán, gồm cả lãi lẫn phí. Hai con số phần trăm đặt cạnh nhau không nói được điều đó.
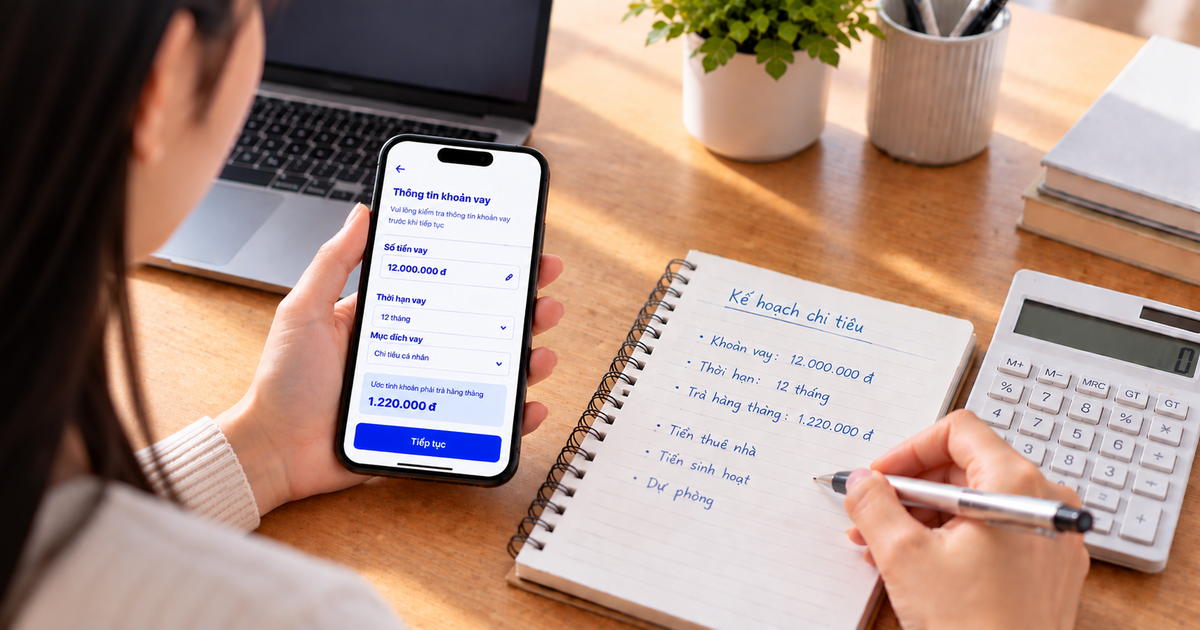
So bằng tổng tiền trả, không bằng phần trăm
Tuổi và giấy tờ giới hạn nơi bạn vay được
Một người 18 tuổi và một người 25 tuổi không mở được cùng một bộ sản phẩm trong cùng một ứng dụng. Trên BE, Vay Nhanh nhận hồ sơ từ 20 tuổi, còn Ứng Tiền và Ví Trả Sau từ 18 tuổi.
Hồ sơ tối thiểu vẫn gồm CCCD gắn chip còn hiệu lực và một bước định danh, kể cả ở nhóm không đòi chứng từ thu nhập. Một nơi nhận hồ sơ mà không xác minh danh tính là dấu hiệu đáng ngờ chứ không phải tiện lợi.
Kiểm tra ai là bên cấp tín dụng trước khi ký
Bên cho vay có nghĩa vụ công khai đầy đủ lãi suất, phí dịch vụ và nghĩa vụ trả nợ của người vay. Một sản phẩm không nêu đủ ba thứ đó là chỗ nên dừng lại trước khi ký.
Một nền tảng hợp pháp cũng không tự nhận mình là ngân hàng hay công ty tài chính. Nó nêu tên tổ chức tín dụng đứng sau, vì luật cấm tổ chức không phải là tổ chức tín dụng dùng tên gọi gây nhầm lẫn.
Đây là bước sàng lọc tốn ít công sức mà loại được nhiều rủi ro. Tên tổ chức tín dụng vẫn có thể bị mạo danh, nên vẫn cần đối chiếu với kênh chính thức.
Cảnh báo: Nền tảng số và bên cho vay là hai pháp nhân khác nhau. Trên BE, BE là nền tảng phân phối và khởi tạo khoản vay, còn Cake by VPBank là tổ chức tín dụng được cấp phép cấp khoản vay.
3 Rủi Ro Thường Gặp khi Vay Tín Chấp
Ba khoản vay nhỏ ở ba nơi không hiện ra như một vấn đề cho tới kỳ trả nợ đầu tiên. Rủi ro này khó thấy. Tổng nghĩa vụ trả nợ hàng tháng vượt khả năng thật, trong khi bên cho vay sau thường chưa thấy khoản vay vừa mở ở nơi khác vì dữ liệu chưa kịp lên hệ thống thông tin tín dụng. Hồ sơ vì thế vẫn qua vòng duyệt, và áp lực chỉ hiện ra khi các lịch trả chồng lên cùng một tháng.
Trả trễ để lại dấu trên lịch sử tín dụng và theo bạn sang các khoản vay sau, kể cả khi số tiền trễ nhỏ. Mức độ thiệt hại không tỷ lệ với số tiền. Một lần trễ vài trăm nghìn đồng vẫn đủ đổi nhóm nợ, thứ bên cho vay kế tiếp tra trước khi đọc giấy tờ.
Rủi ro hiếm ai nhắc tới là chọn cấu trúc trả nợ lệch với dòng tiền. Người có thu nhập theo ngày nhận một khoản trả một lần cuối kỳ phải tự giữ tiền suốt kỳ hạn, một đòi hỏi về kỷ luật mà cấu trúc trả góp hàng tháng không đặt ra.
Thứ tự đúng là chốt số tiền và thời gian trước, rồi mới soi xem mình đang có loại bằng chứng nào. Bước cuối mới là so các hình thức vay tín chấp còn lại bằng tổng tiền phải trả. Riêng với khoản vay trong ứng dụng, nhớ rằng BE là nền tảng phân phối và khởi tạo khoản vay, còn Cake by VPBank mới là tổ chức tín dụng được cấp phép cấp khoản vay đó.
Câu Hỏi Thường Gặp
Bị từ chối vay tín chấp thì nên làm gì tiếp?
Hãy tra nhóm nợ của mình trên hệ thống thông tin tín dụng trước, rồi cân nhắc chuyển sang một hình thức vay tín chấp dựa trên loại bằng chứng khác. Nộp lại cùng một hồ sơ ở cùng một nơi thường cho ra cùng một kết quả, vì loại bằng chứng bên cho vay xét vẫn y nguyên. Khoảng cách giữa hai lần nộp không quan trọng bằng thay đổi trong hồ sơ.
Vay trong ứng dụng có bị ghi vào lịch sử tín dụng không?
Khoản vay do một tổ chức tín dụng có giấy phép cấp thì vào hệ thống thông tin tín dụng, bất kể nó khởi tạo trên ứng dụng nào. Nơi bạn bấm nút đăng ký không quyết định điều đó, đơn vị cấp tín dụng mới quyết định. Đây cũng là một điểm phân biệt với ứng dụng cho vay trái phép, nhóm nằm ngoài hệ thống báo cáo.
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả