Lãi Vay Tiêu Dùng và Lãi Vay Ngân Hàng Vì Sao Chênh Lệch
Mục lục
Những Điểm Chính
- Mức lãi của một khoản vay phản ánh nhóm hồ sơ mà bên cho vay nhận, không phản ánh chi phí cho vay nói chung, nên một con số thấp hơn chưa chắc là con số mà hồ sơ của bạn chạm tới.
- Phần chênh lớn nhất giữa hai kênh nằm ở chi phí rủi ro của khoản tín chấp, nơi bên cho vay không có tài sản để thu hồi và phải bù phần mất vốn bằng chính tiền lãi.
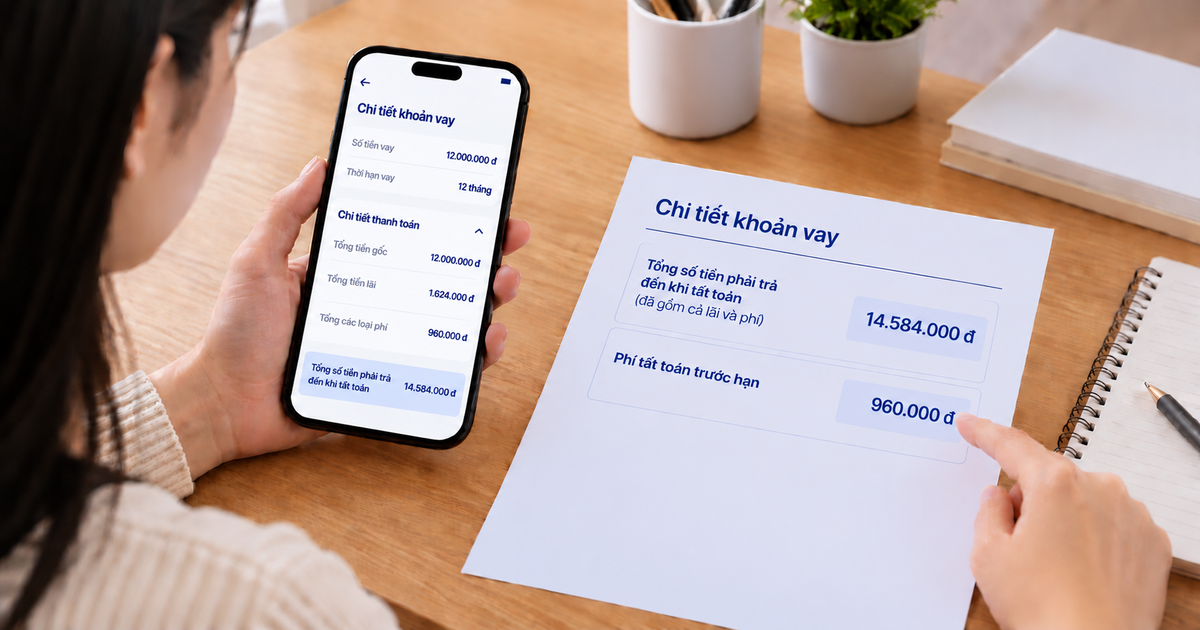
- Con số so được với nhau là mức %/năm quy đổi trên dư nợ thực tế, phương pháp tính lãi đi kèm, và tổng tiền phải trả đến khi tất toán, gồm cả phí tất toán trước hạn.
Đặt lãi vay tiêu dùng và lãi vay ngân hàng cạnh nhau rồi kết luận bên nào đắt hơn là phép so sai ngay từ bước đầu tiên. Hai con số đó không đo cùng một thứ, không tính theo cùng một cách, và cũng không mở ra cho cùng một nhóm hồ sơ.
Câu hỏi đáng đặt không phải lãi vay tiêu dùng hay lãi vay ngân hàng bên nào thấp hơn, mà mỗi mức lãi đang trả cho cái gì. Ai qua được bước thẩm định, rủi ro nằm ở đâu, lãi tính trên phần dư nợ nào, trả lời xong những câu đó thì con số %/năm mới có nghĩa.
Vì Sao Lãi Vay Tiêu Dùng Cao Hơn Lãi Ngân Hàng
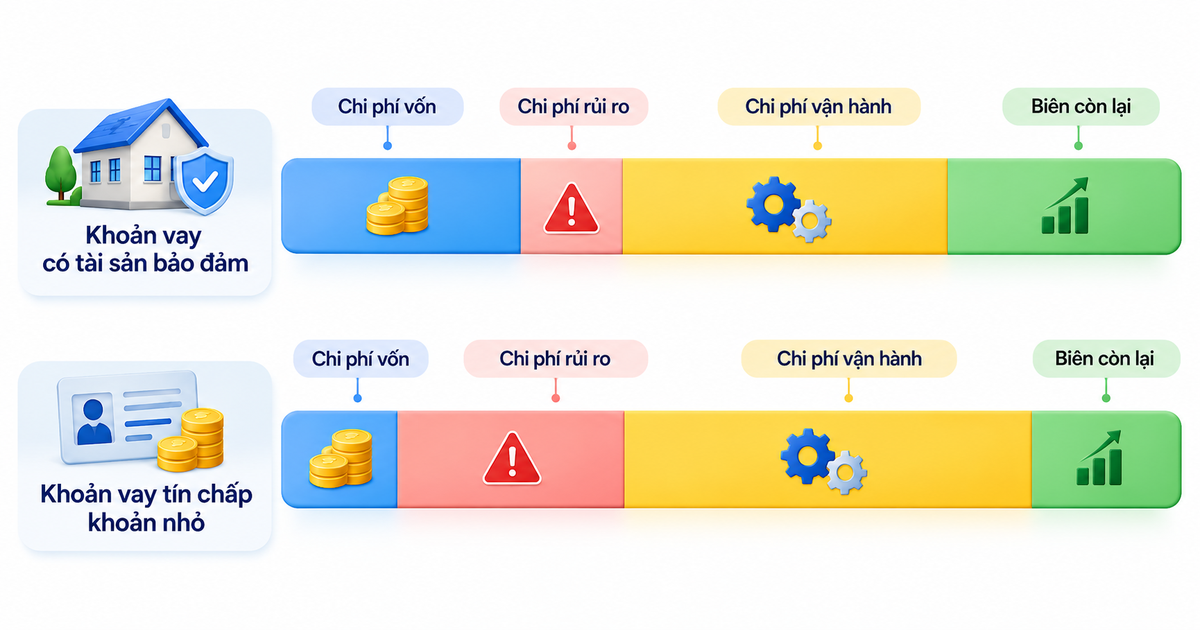
Không bên cho vay nào đặt mức lãi theo cảm tính. Con số đó là tổng của bốn phần, gồm chi phí vốn, chi phí rủi ro, chi phí vận hành và biên còn lại, và tỷ trọng giữa bốn phần đổi hẳn khi chuyển từ khoản vay lớn có tài sản bảo đảm sang khoản tín chấp nhỏ.
Tài sản bảo đảm kéo mức lãi suất xuống thấp nhất
Một căn nhà hay một chiếc ô tô đứng sau khoản vay làm thay đổi toàn bộ phép tính. Khi khách ngừng trả, bên cho vay vẫn còn một thứ để phát mại, nên phần dự phòng cho rủi ro mất vốn hạ xuống rõ rệt. Ba đặc điểm thường đi chung. Khoản vay ngân hàng lãi thấp hầu như luôn có giá trị lớn, kỳ hạn dài và tài sản bảo đảm.
Mức lãi đó chỉ áp cho hồ sơ đã qua bộ lọc chặt. Hồ sơ không đạt chuẩn rớt ngay ở bước thẩm định, nên con số niêm yết phản ánh một danh mục đã qua sàng lọc chứ không phản ánh chi phí cho vay nói chung. Người làm tự do, người bán hàng online, người mới đi làm vài tháng thường không có bảng lương và không có lịch sử CIC đủ dày, nên bộ lọc đó loại họ ngay từ vòng thẩm định đầu tiên. Với nhóm này, lãi suất vay tiêu dùng mới là mức lãi chạm tới được. Mức lãi ngân hàng với họ chỉ là con số tham khảo.
Chi phí rủi ro là phần chênh lớn nhất
Khoản tín chấp không có gì để thu hồi. Khi người vay ngừng trả, bên cho vay bù phần dư nợ mất đi bằng chính tiền lãi thu từ những người trả đủ, nên xác suất vỡ nợ của cả nhóm đi thẳng vào mức lãi của từng người trong nhóm đó.
Bên cho vay tiêu dùng cũng không nắm dòng tiền trả nợ như ngân hàng nắm tài khoản lương. Không có cơ chế trích nợ từ nguồn thu nhập gốc, khả năng một khoản vay trượt thành nợ xấu cao hơn hẳn, và phần dự phòng cho khả năng đó nằm sẵn trong con số %/năm.
Phần chênh này là giá của quyền tiếp cận. Người vay trả thêm để mở một cánh cửa mà hồ sơ của họ không mở nổi ở kênh lãi thấp, không phải trả thêm cho cùng một dịch vụ.
Khoản vay nhỏ đội chi phí trên mỗi đồng cho vay
Thẩm định một khoản 15 triệu tốn gần bằng thẩm định một khoản 1,5 tỷ. Cùng một bước xác minh danh tính, cùng một lần chấm điểm, cùng một quy trình nhắc nợ và thu hồi, nhưng khoản nhỏ chỉ có khoảng 1% số tiền lãi của khoản 1,5 tỷ để gánh chi phí đó. Chi phí trên mỗi đồng cho vay cao hơn nhiều lần.
Thủ tục gọn và xét duyệt nhanh cũng đẩy chi phí quản lý lên. Mỗi loại giấy tờ bị lược bỏ là một phần rủi ro không còn ai kiểm, và phần đó chuyển sang hệ thống chấm điểm tự động cùng bộ máy thu hồi phía sau.
Với công ty tài chính, chi phí vốn cộng thêm một tầng nữa, vì nhóm này không được huy động tiền gửi dân cư và phải mua vốn trên thị trường, trong khi ngân hàng cho vay bằng chính tiền gửi có chi phí huy động thấp hơn. Chi phí thẩm định và chi phí quản lý áp cho mọi bên cho vay khoản nhỏ tín chấp, kể cả ngân hàng. Yếu tố vốn chỉ áp cho mô hình không nhận tiền gửi, nên trong cùng một phân khúc, mức lãi vẫn chênh nhau tùy bên đứng sau khoản vay.
Tỷ trọng thay đổi theo từng hồ sơ vay
So Sánh Lãi Vay Thế Nào Cho Đúng?
Phần lớn phép so sai không nằm ở chỗ chọn nhầm bên cho vay. Nó nằm ở chỗ người đọc đặt lãi vay tiêu dùng và lãi vay ngân hàng cạnh nhau khi hai con số còn chưa cùng đơn vị. Quy đổi trước rồi mới đọc, thứ tự đó quyết định kết luận cuối cùng.
Quy về cùng đơn vị trước khi đặt cạnh nhau
Một mức 2%/tháng nghe nhẹ hơn hẳn 24%/năm, dù hai con số đó mô tả cùng một khoản vay. Mức lãi công bố theo tuần hay theo tháng luôn đọc ra nhỏ hơn thực tế, và khoảng cách cảm nhận đó là lý do nhiều quảng cáo chọn đơn vị nhỏ nhất có thể.
Đơn vị chung chỉ có một. Đó là mức %/năm quy đổi trên dư nợ thực tế, và con số đó chỉ đọc ra nghĩa khi đi kèm phương pháp tính.
Theo quy định hiện hành, thỏa thuận cho vay phải ghi mức lãi suất quy đổi theo tỷ lệ %/năm trên dư nợ thực tế, và bên cho vay có nghĩa vụ cung cấp thông tin này trước khi ký. Bảng chi tiết khoản vay là chỗ tra ra cả hai.
Tổng tiền phải trả là con số so được
Lãi suất là một tham số. Tổng số tiền phải trả đến khi tất toán là kết quả, đã gộp cả lãi lẫn phí, và không đổi theo cách bên cho vay trình bày con số.
Phí tất toán trước hạn là khoản hay bị bỏ sót nhất ở đây. Với Vay Nhanh, mức phí là 8% dư nợ gốc trong 3 tháng đầu và 5% từ tháng thứ 4, đủ để xoá phần tiền lãi tiết kiệm được khi trả sớm.
Con số đem ra so phải là số tiền thật trên khoản vay thật của mình. Mức lãi niêm yết của một sản phẩm mà hồ sơ mình không chạm tới thì không phải lựa chọn, nên đưa vào bảng so sánh chỉ làm lệch kết luận.
Ba con số cần tìm trước khi so
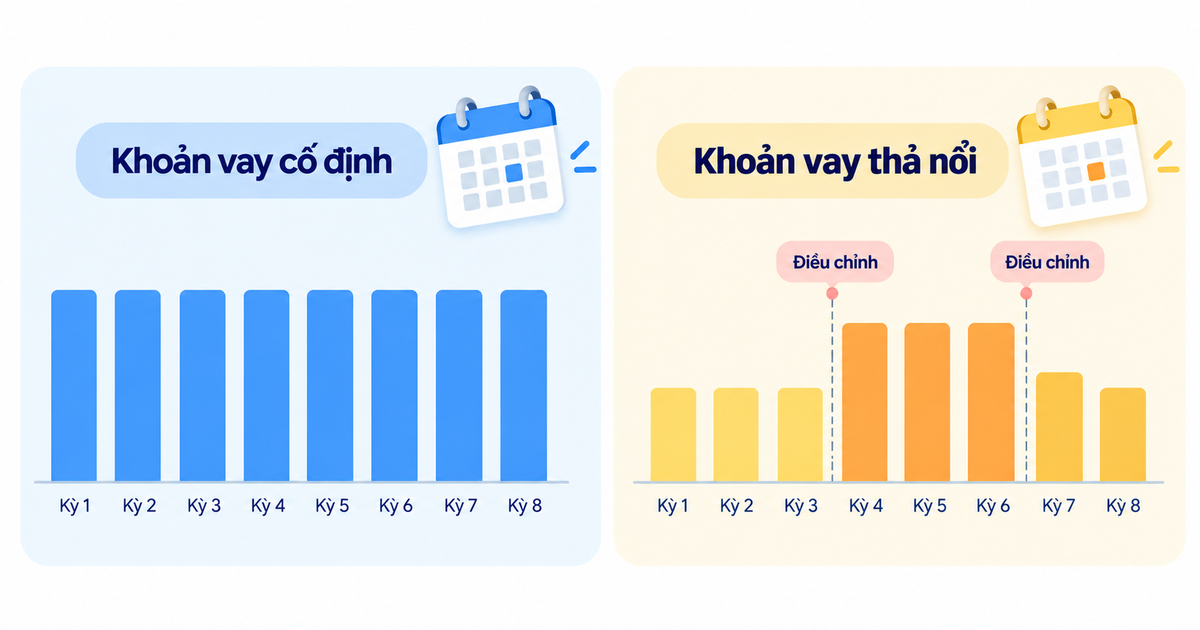
Hai cách tính lãi cho hai con số khác nhau
Mỗi cấu trúc kỳ hạn đi với một cách tính riêng.
| Cách tính lãi | Trên dư nợ giảm dần | Trên dư nợ gốc |
| Phần gốc dùng để tính | Phần gốc còn lại sau mỗi kỳ trả | Phần gốc ban đầu, giữ nguyên suốt kỳ hạn |
| Tiền lãi theo thời gian | Nhỏ dần | Không đổi mỗi kỳ |
| Hợp với khoản vay | Trả góp nhiều kỳ | Ngắn ngày, trả một lần |
Cùng một mức %/năm áp lên hai phương pháp này cho ra hai tổng tiền lãi khác nhau. Bản thân con số %/năm vì vậy chưa mô tả đủ chi phí của một khoản vay, và một bảng so sánh bỏ trống cột phương pháp tính thì chưa so được gì.
Vay Nhanh công bố mức từ 48%/năm, tính trên dư nợ giảm dần, kỳ hạn 3-48 tháng. Mỗi hồ sơ ra một mức riêng. Kết quả thẩm định quyết định con số cuối cùng.
Khi Nào Mức Lãi Cao Hơn Vẫn Hợp Lý?
Với khoản nhỏ và kỳ hạn ngắn, phần chênh tính bằng phần trăm không chuyển thành phần chênh lớn tính bằng tiền. Con số %/năm gây ấn tượng mạnh hơn mức nó ảnh hưởng tới túi tiền trong vài tháng.
Mức lãi cao hơn đáng cân nhắc khi nhu cầu có thời hạn rõ và khả năng trả nằm trong kế hoạch. Nó không đáng cân nhắc khi khoản vay mới dùng để trả khoản vay cũ. Mỗi vòng cộng thêm một lớp chi phí. Gốc vấn đề vẫn nguyên. Dấu hiệu cần dừng lại là lúc tiền trả nợ tháng này phải lấy từ khoản vay khác.
Ngưỡng cần nhớ: Vay Nhanh thu 8% dư nợ gốc nếu tất toán trong 3 tháng đầu, và 5% từ tháng thứ 4. Phí này đủ để xoá phần tiền lãi tiết kiệm được khi trả sớm, nên trả sớm không mặc nhiên giảm tổng chi phí.
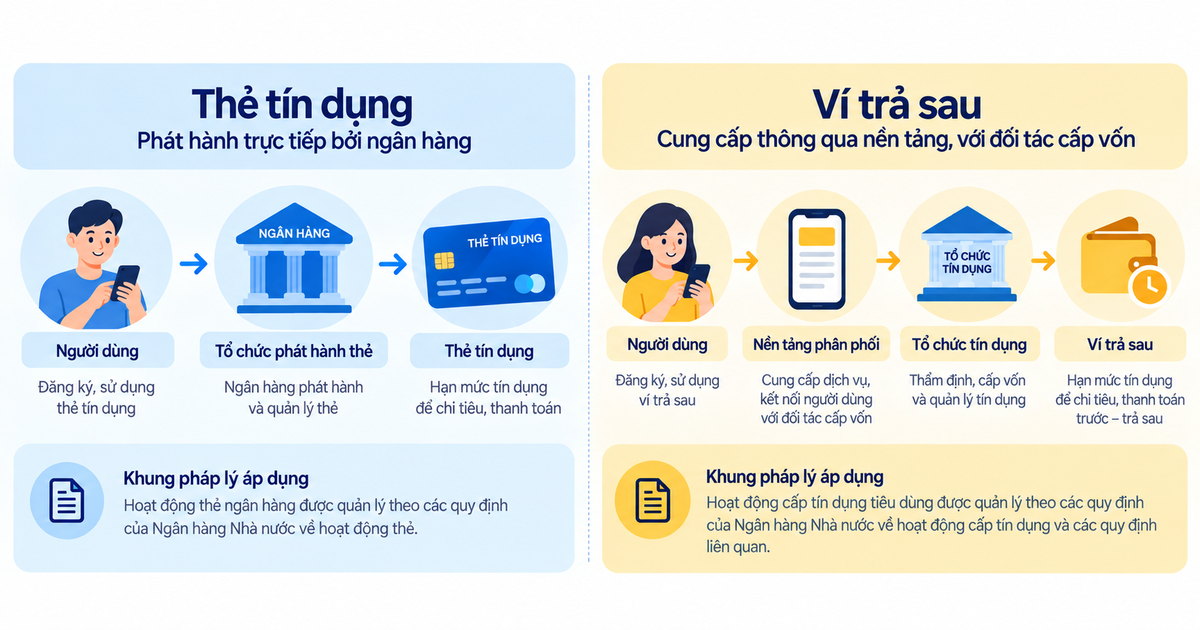
Khoản vay trên app BE do Cake by VPBank cấp và giải ngân, với đầy đủ lãi và phí công bố trước khi ký, theo điều kiện áp dụng và kết quả thẩm định từng hồ sơ. be là nền tảng phân phối và khởi tạo khoản vay trong app; Cake by VPBank là tổ chức tín dụng được cấp phép trực tiếp cấp khoản vay.
Mở bảng chi tiết của khoản vay đang cân nhắc và tìm mức %/năm quy đổi, phương pháp tính lãi, tổng tiền phải trả đến khi tất toán. Có đủ ba con số đó thì lãi vay tiêu dùng và lãi vay ngân hàng mới đặt cạnh nhau được. Chỉ vay khi thực sự cần, và chỉ vay mức nằm trong khả năng trả của mình.
Câu Hỏi Thường Gặp
Mức lãi bao nhiêu thì vượt trần pháp luật?
Trần 20%/năm trong Bộ luật Dân sự áp cho hợp đồng vay tài sản giữa các bên dân sự, còn tổ chức tín dụng được cấp phép áp lãi suất theo luật chuyên ngành nên không chịu trần này. Quy định lãi suất cho vay tín chấp vì vậy nằm ở khung chuyên ngành, không ở trần dân sự, dù mức lãi vẫn phải công bố đầy đủ trong hợp đồng.
Vay bên nào thì bị ghi nợ xấu lên CIC?
Tổ chức tín dụng được cấp phép đều là thành viên báo cáo của CIC, nên chậm trả ở một công ty tài chính hay một ngân hàng số đều vào lịch sử tín dụng như nhau. Bên cho vay không có giấy phép nằm ngoài hệ thống này, nên khoản vay ở đó không ghi nợ xấu. Đổi lại cũng không có khung pháp lý nào bảo vệ người vay khi tranh chấp xảy ra, nên tránh CIC không phải lý do để chọn họ.
Vay lần thứ hai thì lãi suất có được giảm không?
Không có mức giảm mặc định theo số lần vay. Mỗi khách hàng nhận một mức lãi riêng tùy kết quả thẩm định, nên lịch sử trả nợ đúng hạn của khoản vay trước là dữ liệu đi vào lần thẩm định sau. Khung lãi suất công bố vẫn áp cho mọi lần vay, và kết quả cụ thể phụ thuộc hồ sơ tại thời điểm đăng ký.
Mua bảo hiểm khoản vay có làm lãi suất giảm không?
Với Vay Nhanh, bảo hiểm khoản vay là tùy chọn ở mức 7% giá trị khoản vay, và khách hàng mua bảo hiểm nhận mức giảm 5 điểm phần trăm lãi suất mỗi năm. Mức giảm này chỉ áp khi mua bảo hiểm ngay từ đầu, không áp ngược lại cho khoản vay đang chạy. Đặt phần phí 7% cạnh phần lãi tiết kiệm được theo kỳ hạn thực tế trước khi quyết định, vì hai con số này đổi chiều tùy kỳ hạn dài hay ngắn.
Be Group
Be Group là ban biên tập nội dung Góc tài chính của beLending, phụ trách chủ đề vay tiêu dùng, lãi suất và điểm tín dụng CIC. Khoản vay do Cake by VPBank cấp.
Tìm hiểu về tác giả